Jujur-jujuran dulu: kapan terakhir kali Anda membaca polis asuransi Anda? Bukan sekadar tahu "saya punya asuransi", tapi benar-benar membuka dokumennya dan memahami isinya.
Kalau jawabannya "waktu pertama kali beli, lima tahun lalu" — Anda tidak sendirian. Kebanyakan orang menyimpan polis di laci, membayar preminya rutin (atau via autodebet yang bahkan tidak disadari), lalu melupakannya begitu saja.
Padahal hidup Anda lima tahun lalu dan hidup Anda hari ini bisa sangat berbeda. Gaji naik, anak bertambah, cicilan KPR mungkin sudah lunas — atau justru baru dimulai. Polis yang dulu pas, hari ini bisa jadi kekecilan, kelebihan, atau tidak lagi relevan.
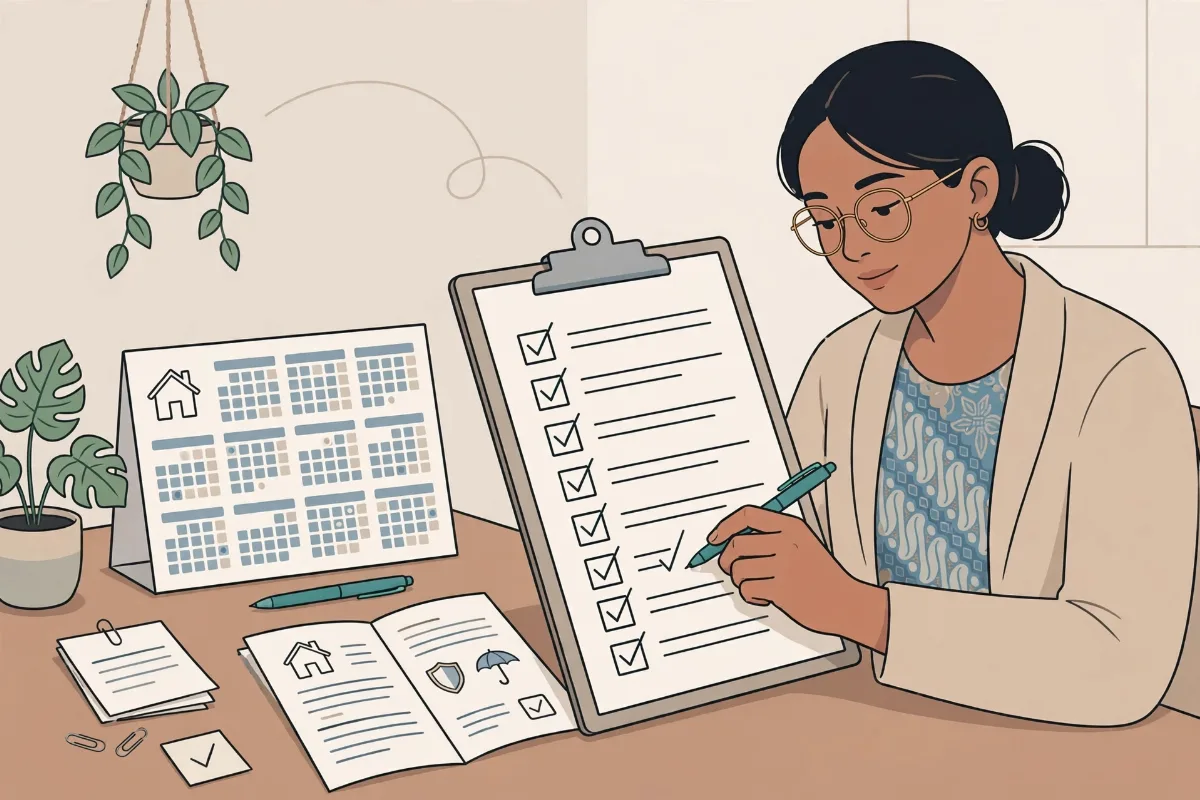
Kabar baiknya: mereview polis tidak serumit yang dibayangkan. Cukup luangkan 30–60 menit setahun sekali — misalnya setiap awal tahun atau setiap ulang tahun polis — dan jalankan checklist di artikel ini. Saya susun langkahnya supaya bisa Anda kerjakan sendiri, plus panduan kapan saatnya menghubungi agen untuk penyesuaian.
Kenapa Review Tahunan Itu Penting?
Asuransi adalah produk jangka panjang — ada yang masa perlindungannya 10, 20 tahun, bahkan seumur hidup. Sementara hidup Anda berubah setiap tahun. Inilah peristiwa-peristiwa yang diam-diam membuat polis Anda tidak lagi "pas":
- Penghasilan berubah — naik jabatan, pindah kerja, atau mulai usaha sendiri.
- Tanggungan bertambah atau berkurang — menikah, anak lahir, anak lulus kuliah dan mandiri, orang tua yang dulu ditanggung kini sudah tiada.
- Aset dan utang berubah — beli rumah dengan KPR, KPR lunas, beli kendaraan, investasi bertambah.
- Kesehatan berubah — dulu sehat bugar, sekarang punya riwayat penyakit tertentu (atau sebaliknya, gaya hidup jadi jauh lebih sehat).
- Fasilitas kantor berubah — dulu dapat asuransi kesehatan kantor yang bagus, sekarang pindah ke perusahaan yang benefitnya minim.
Polis yang tidak pernah direview berisiko dua arah: kurang perlindungan saat risiko datang, atau bayar premi untuk manfaat yang sebenarnya sudah tidak dibutuhkan. Keduanya merugikan Anda.
Checklist 1: Apakah Uang Pertanggungan (UP) Masih Cukup?
Ini pertanyaan paling penting. Uang pertanggungan adalah nilai perlindungan inti polis Anda — jumlah yang diterima ahli waris (untuk asuransi jiwa) atau yang menjadi batas manfaat.
Cara mengeceknya secara kasar: para perencana keuangan sering memakai patokan 5–10 kali penghasilan tahunan untuk proteksi jiwa. Ini bukan angka sakti — hanya titik awal untuk berpikir. Lalu sesuaikan dengan kondisi Anda:
- Utang yang masih berjalan — KPR, kredit kendaraan, pinjaman usaha. Kalau terjadi sesuatu pada Anda, siapa yang melunasinya?
- Biaya hidup keluarga — berapa tahun keluarga Anda butuh ditopang jika penghasilan Anda berhenti?
- Biaya pendidikan anak — dari sekarang sampai lulus kuliah, angkanya tidak kecil dan naik tiap tahun.
- Gaya hidup yang berubah — lima tahun lalu pengeluaran keluarga Rp10 juta/bulan, sekarang Rp20 juta/bulan? Maka UP yang dulu "cukup" kini mungkin hanya separuhnya.
Contoh konkret: saat membeli polis lima tahun lalu, penghasilan Anda Rp15 juta/bulan dan UP Rp1 miliar terasa besar. Hari ini penghasilan Anda Rp35 juta/bulan dengan dua anak dan cicilan KPR — UP yang sama nilainya secara riil sudah menyusut jauh. Inilah kenapa UP perlu "dikejar" mengikuti kehidupan Anda.
Untuk kebutuhan proteksi sekaligus perencanaan warisan lintas generasi, ada produk yang memang dirancang untuk itu — salah satunya sudah saya bedah di artikel MiPrecious — asuransi yang polisnya bisa diteruskan ke anak cucu (https://suryonugroho.id/miprecious-asuransi-yang-polisnya-bisa-diteruskan-ke-anak-cucu-sudah-tahu/) — tersedia dalam Rupiah maupun US Dollar, relevan untuk keluarga yang punya aset atau rencana dalam dua mata uang.
Checklist 2: Ahli Waris — Masih Relevan?
Buka polis Anda dan lihat nama ahli waris yang tercantum. Lalu tanyakan:
- Masihkah orang yang tepat? Dulu menunjuk orang tua sebagai ahli waris — sekarang Anda sudah menikah dan punya anak. Atau dulu menunjuk pasangan — kini sudah bercerai.
- Proporsinya masih adil? Dulu anak baru satu, sekarang tiga — apakah pembagiannya sudah disesuaikan?
- Datanya masih akurat? Nama lengkap, hubungan, tanggal lahir — kesalahan data bisa memperlambat proses klaim di kemudian hari.
Ini bagian yang paling sering kedaluwarsa diam-diam. Banyak orang mengganti nomor HP tiap dua tahun tapi tidak pernah memperbarui nama ahli waris selama sepuluh tahun. Padahal, ahli waris yang tidak relevan adalah salah satu penyebab sengketa klaim yang paling bisa dicegah — cukup dengan pembaruan data.
Jujur saya sampaikan juga: perubahan ahli waris mengikuti ketentuan polis dan perusahaan asuransi — tidak selalu bisa sembarangan diganti kapan saja tanpa prosedur. Tapi justru itu alasannya untuk mengeceknya sekarang, bukan nanti.
Checklist 3: Rider — Masih Dibutuhkan?
Rider adalah manfaat tambahan yang ditempelkan pada polis dasar — misalnya rider penyakit kritis, rider kecelakaan, rider rawat inap, atau rider pembebasan premi (premium waiver).
Yang perlu dievaluasi setahun sekali:
1. Apakah masih relevan dengan risiko Anda? Dulu Anda mengambil rider rawat inap karena belum punya perlindungan kesehatan. Sekarang kantor memberikan benefit kesehatan yang sangat bagus — mungkin rider itu bisa dievaluasi ulang. Atau sebaliknya: dulu fasilitas kantor bagus, sekarang Anda resign dan jadi pengusaha — justru sekaranglah rider kesehatan menjadi kritis.
2. Apakah ada yang tumpang tindih (double cover)? Punya dua perlindungan untuk risiko yang sama berarti membayar dua kali untuk satu kebutuhan. Uangnya bisa dialihkan ke perlindungan yang masih bolong.
3. Apakah ada risiko baru yang belum dilindungi? Usia bertambah, riwayat kesehatan keluarga, hobi baru yang berisiko — semuanya bisa mengubah kebutuhan rider Anda.
Prinsipnya: rider mengikuti hidup, bukan sebaliknya. Jangan mempertahankan rider hanya karena "sayang sudah bayar selama ini" — itu sunk cost fallacy yang membuat premi Anda tidak efisien.
Checklist 4: Premi — Masih Nyaman Dibayar?
Pertanyaan sederhana tapi krusial: apakah premi Anda masih nyaman di kantong?
- Porsinya terhadap penghasilan. Patokan umum para perencana keuangan: total premi idealnya tidak melebihi sekitar 10% penghasilan. Dulu 10%, sekarang penghasilan naik — porsinya mengecil, mungkin ada ruang menambah perlindungan. Atau sebaliknya: penghasilan turun tapi premi tetap — ini lampu kuning.
- Status pembayaran. Cek apakah ada premi yang menunggak atau polis yang berstatus lapse (tidak aktif) karena autodebet gagal — misalnya karena ganti kartu atau ganti rekening tanpa update. Polis yang lapse diam-diam adalah mimpi buruk: Anda merasa terlindungi, padahal tidak.
- Metode pembayaran. Masih via transfer manual tiap bulan? Pertimbangkan autodebet supaya tidak lupa. Sudah autodebet? Pastikan rekeningnya masih aktif dan dananya cukup.
Premi yang "tidak terasa" bukan selalu kabar baik — bisa jadi tandanya Anda sudah lama tidak mengecek apakah perlindungannya masih sepadan.
Checklist 5: Data Pribadi dan Dokumen — Masih Akurat?
Terakhir, hal administratif yang membosankan tapi penting:
- Alamat tempat tinggal, nomor HP, dan email — perusahaan asuransi menghubungi Anda lewat data ini untuk hal penting, termasuk pemberitahuan status polis.
- Pekerjaan dan penghasilan — perubahan pekerjaan (misalnya dari karyawan menjadi pilot, atau mulai hobi ekstrem) bisa memengaruhi penilaian risiko.
- Dokumen identitas — KTP yang diperbarui, dan untuk polis dalam mata uang asing seperti US Dollar (misalnya pada produk yang tersedia dalam dua mata uang seperti MiPrecious, MDWA, MDSA, atau Manulife Perlindungan Syariah/FLEXI), pastikan data rekening dan dokumen pendukungnya valid.
Klaim yang terhambat sering kali bukan karena manfaatnya tidak ada — melainkan karena data tidak cocok antara dokumen klaim dan data di perusahaan asuransi.
Kapan Harus Hubungi Agen untuk Penyesuaian?
Checklist di atas bisa Anda kerjakan sendiri. Tapi ada momen-momen di mana Anda sebaiknya tidak jalan sendiri dan menghubungi agen:
1. Ada peristiwa besar dalam hidup. Kelahiran anak, pernikahan, perceraian, pembelian rumah dengan KPR, warisan yang diterima, kenaikan penghasilan yang signifikan, atau masa pensiun yang mendekat. Setiap peristiwa ini bisa mengubah total kebutuhan perlindungan Anda.
2. UP ternyata kurang jauh. Menambah uang pertanggungan atau menambah rider biasanya memerlukan proses underwriting ulang — agen membantu menyiapkan dokumen dan menjelaskan opsi produknya, misalnya MDWA (tersedia dalam Rupiah maupun US Dollar) atau MDLA (nama resmi "MyLife") untuk kebutuhan proteksi jiwa, sesuai ketentuan masing-masing produk.
3. Anda mempertimbangkan produk baru. Misalnya ingin melengkapi proteksi jiwa dengan asuransi kesehatan seperti MiUltimate Health Care, atau merencanakan warisan lintas generasi. Agen yang memahami riwayat polis Anda bisa memberi saran yang nyambung — bukan asal jual produk baru.
4. Ada yang tidak Anda pahami di polis. Jangan tanda tangan atau setujui perubahan apa pun sebelum benar-benar paham. Agen yang baik justru senang ditanya detail.
Satu nasihat penting: jangan menunggu sampai ada klaim yang bermasalah baru menghubungi agen. Review tahunan gunanya justru preventif — memastikan semuanya beres sebelum Anda membutuhkannya.
Penutup: 60 Menit Setahun untuk Ketenangan 12 Bulan
Mereview polis setahun sekali bukan pekerjaan besar — hanya butuh satu sesi fokus 30–60 menit dengan checklist di atas:
1. ✅ UP masih cukup mengikuti penghasilan dan tanggungan?
2. ✅ Ahli waris masih orang yang tepat?
3. ✅ Rider masih relevan, tidak tumpang tindih?
4. ✅ Premi masih nyaman dan tidak menunggak?
5. ✅ Data pribadi dan dokumen masih akurat?
Lima centang ini membedakan polis yang "sekadar dimiliki" dengan polis yang benar-benar melindungi.
Kalau setelah checklist ini Anda menemukan hal yang perlu penyesuaian — atau malah bingung mulai dari mana — saya bantu. Kirimkan ringkasan polis Anda, kita bedah bersama, gratis dan tanpa komitmen.
Konsultasi gratis via WhatsApp: 08123385016
Syarat dan ketentuan mengacu pada Polis serta Ringkasan Informasi Produk dan Layanan (RIPLAY). PT Asuransi Jiwa Manulife Indonesia berizin dan diawasi oleh Otoritas Jasa Keuangan (OJK).
Butuh penjelasan lebih lanjut?
Konsultasikan kebutuhan proteksi dan perencanaan keuangan Anda dengan saya — gratis dan tanpa komitmen.
Chat WhatsApp Sekarang
Suryo Nugroho
Manulife Life Planner
Perencana keuangan dan agen asuransi Manulife di Malang yang membantu Anda memahami asuransi jiwa dan perencanaan keuangan dengan bahasa yang mudah.
Artikel Terkait
Asuransi Perjalanan vs Asuransi Kesehatan: Apa Bedanya & Kapan Perlu?
Cara Upgrade/Downgrade Manfaat Polis yang Sudah Berjalan
Grace Period Premi Asuransi: Jangan Sampai Polis Anda Lapse
Strategi Pajak & Warisan untuk HNW via Asuransi Jiwa
Strategi warisan HNW: Indonesia tanpa pajak warisan, BPHTB dan biaya balik nama menuntut kas di muka, asuransi jiwa seba...
Komentar (0)
Belum ada komentar. Jadilah yang pertama berkomentar!
Tulis Komentar
Komentar dimoderasi sebelum tampil.
Disclaimer: Artikel ini bersifat edukasi dan bukan rekomendasi produk. Keputusan finansial tetap menjadi tanggung jawab pembaca. PT Asuransi Jiwa Manulife Indonesia berizin dan diawasi OJK.