Atau sebaliknya: dulu Anda ambil premi yang cukup besar, tapi sekarang kondisi keuangan berubah dan preminya terasa berat. Apakah polis harus dibiarkan lapse? Atau malah ditutup?
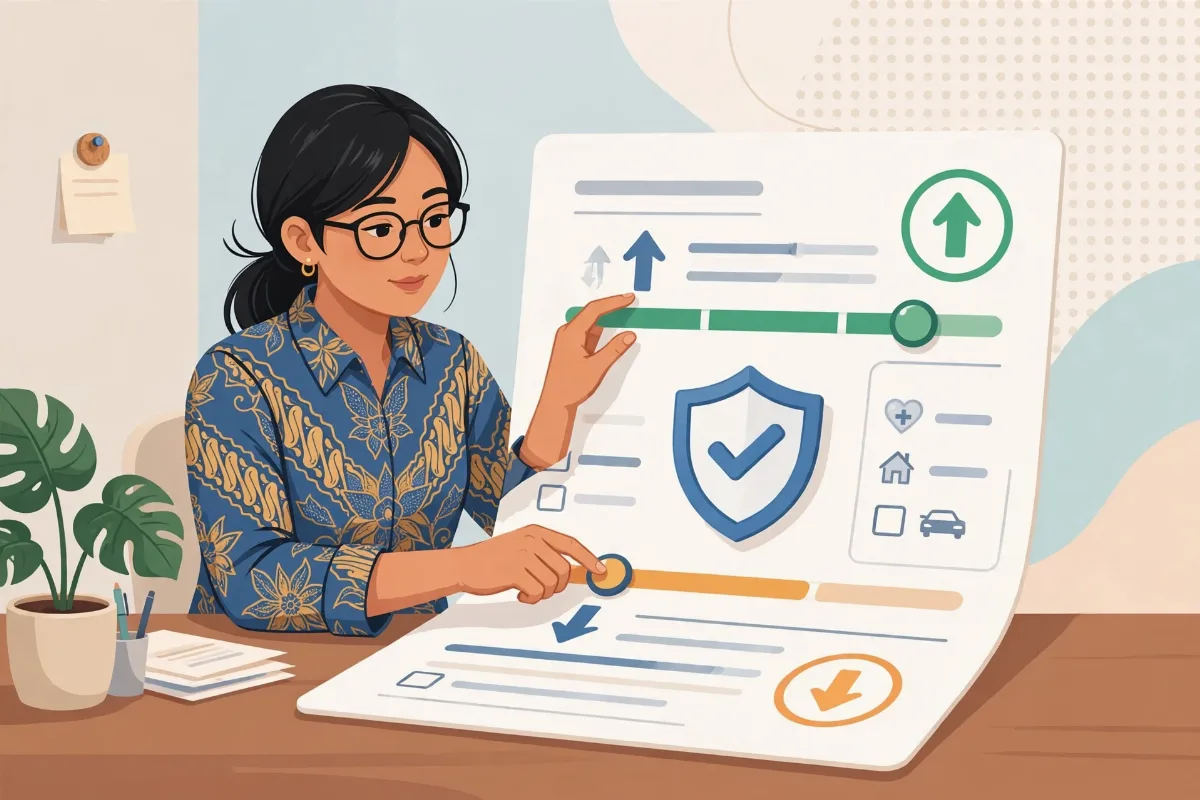
Kabar baiknya: polis asuransi bukan kontrak yang kaku dan tidak bisa diubah. Dalam banyak kasus, manfaat polis yang sudah berjalan bisa ditingkatkan (upgrade) atau diturunkan (downgrade) menyesuaikan fase hidup Anda. Artikel ini membahas caranya langkah demi langkah: apa saja yang bisa diubah, syaratnya apa, prosedurnya bagaimana, dan kapan waktu terbaik melakukannya.
Kenapa Polis Perlu Disesuaikan? Karena Hidup Anda Berubah
Asuransi dibeli untuk melindungi kehidupan Anda — dan kehidupan itu tidak statis. Ada momen-momen besar yang mengubah kebutuhan proteksi Anda secara drastis:
- Menikah dan punya anak — tanggungan bertambah, kebutuhan uang pertanggungan naik.
- Kenaikan penghasilan signifikan — gaya hidup naik, standar proteksi ideal ikut naik.
- Membeli rumah dengan KPR — ada utang besar yang perlu "dijamin" kalau terjadi risiko.
- Anak mulai sekolah/kuliah — butuh dana pendidikan yang perlu diproteksi.
- Bisnis berkembang atau justru menurun — arus kas berubah, kemampuan bayar premi berubah.
- Mendekati pensiun — fokus bergeser dari proteksi penghasilan ke warisan dan biaya kesehatan.
Polis yang dibeli 5–10 tahun lalu dirancang untuk "Anda yang dulu". Kalau hidup Anda sudah berubah tapi polisnya tidak pernah disentuh, ada dua risiko: proteksi kurang (underinsured) atau premi keberatan (overbudget). Keduanya bisa diperbaiki — tanpa harus menutup polis dan mulai dari nol.
Apa Saja yang Bisa Di-upgrade?
Upgrade artinya menambah perlindungan. Ini opsi-opsinya, dari yang paling ringan sampai yang paling besar:
1. Menambah rider (manfaat tambahan). Rider adalah manfaat yang "menempel" pada polis utama. Contoh yang umum: rider penyakit kritis, rider kecelakaan, rider pembebasan premi (waiver), atau rider rawat inap. Kalau dulu Anda hanya ambil proteksi jiwa dasar, sekarang bisa menempelkan rider sesuai kebutuhan baru — misalnya rider penyakit kritis setelah melihat riwayat kesehatan keluarga.
2. Menaikkan uang pertanggungan (UP). UP Rp500 juta dinaikkan menjadi Rp1 miliar atau Rp2 miliar, mengikuti kenaikan penghasilan dan tanggungan. Ini upgrade yang paling berdampak untuk keluarga.
3. Top-up pada produk unit link (PAYDI). Pada produk berbasis investasi, Anda bisa menambah setoran (top-up) — sekali bayar atau berkala — untuk memperbesar nilai tunai polis. Cocok untuk Anda yang punya dana lebih dan ingin mengoptimalkan polis yang sudah berjalan.
4. Menambah masa perlindungan atau mengubah plan. Sebagian produk memungkinkan perpanjangan masa asuransi atau perpindahan ke plan dengan manfaat lebih luas dalam keluarga produk yang sama.
Catatan penting: hampir semua bentuk upgrade — terutama kenaikan UP dan penambahan rider — mensyaratkan underwriting ulang. Artinya perusahaan asuransi akan menilai ulang kondisi kesehatan Anda saat ini, bukan saat pertama kali beli polis. Kalau sejak itu Anda didiagnosis penyakit tertentu, upgrade bisa disetujui dengan pengecualian, dikenai premi tambahan (loading), atau ditolak. Inilah kenapa upgrade lebih mudah dilakukan selagi Anda masih sehat — jangan tunggu sampai sakit baru ingin menambah proteksi.
Apa Saja yang Bisa Di-downgrade?
Downgrade bukan berarti menyerah — ini strategi bertahan yang cerdas saat keuangan sedang ketat. Opsi-opsinya:
1. Menurunkan uang pertanggungan (UP). UP Rp2 miliar diturunkan menjadi Rp1 miliar — preminya ikut turun. Proteksinya memang lebih kecil, tapi proteksi kecil yang aktif jauh lebih baik daripada proteksi besar yang lapse.
2. Melepas rider yang sudah tidak relevan. Misalnya rider rawat inap yang duplikat dengan fasilitas kantor baru, atau rider yang preminya terasa berat. Melepas rider menurunkan premi tanpa mengganggu manfaat dasar polis.
3. Menghentikan top-up berkala pada produk unit link, atau menurunkan frekuensi pembayaran premi bila memungkinkan.
4. Memanfaatkan fitur "libur premi" pada sebagian produk — polis tetap berjalan dengan biaya diambil dari nilai tunai yang sudah terbentuk. Ini lebih tepat disebut penyesuaian sementara, tapi sering menjadi alternatif downgrade permanen.
Satu hal yang perlu dipahami dengan jujur: downgrade umumnya lebih mudah disetujui daripada upgrade, karena risikonya bagi perusahaan asuransi justru berkurang. Tidak ada underwriting ulang yang memberatkan — justru Anda yang "memberi keringanan" pada penanggung.
Prosedur & Syaratnya: Langkah demi Langkah
Baik upgrade maupun downgrade, prosedurnya mirip. Ini alur standarnya:
Langkah 1 — Review polis Anda saat ini. Siapkan buku polis dan RIPLAY. Catat: berapa UP sekarang, rider apa saja yang aktif, berapa premi per periode, dan sudah berapa lama polis berjalan. Tanpa data ini, diskusi upgrade/downgrade hanya kira-kira.
Langkah 2 — Diskusikan dengan agen Anda. Sampaikan perubahan kondisi hidup dan tujuan barunya. Agen yang baik akan menghitung ulang kebutuhan proteksi Anda (misalnya dengan metode income replacement atau needs analysis) sebelum menyodorkan angka.
Langkah 3 — Ajukan permohonan perubahan. Biasanya lewat formulir perubahan polis (policy alteration/endorsement) yang ditandatangani pemegang polis. Untuk upgrade, formulir ini disertai dokumen underwriting: kuesioner kesehatan, dan bila UP-nya besar, medical check-up.
Langkah 4 — Tunggu persetujuan perusahaan. Untuk downgrade, persetujuan biasanya cepat. Untuk upgrade, perusahaan menilai risiko baru Anda — prosesnya bisa memakan waktu 1–4 minggu tergantung kelengkapan dokumen dan hasil medical.
Langkah 5 — Terima endorsement dan bayar selisih premi. Perubahan resmi berlaku setelah ada endorsement (adendum) pada polis dan premi baru dibayarkan. Simpan endorsement ini bersama buku polis Anda — ini bukti sah perubahan manfaat.
Syarat umum yang perlu diperhatikan: polis harus dalam keadaan aktif (tidak lapse) saat pengajuan; sebagian produk membatasi perubahan hanya pada tanggal ulang tahun polis; dan ada batas usia maksimal untuk penambahan rider tertentu. Detailnya selalu kembali ke polis masing-masing — tidak ada aturan yang berlaku seragam untuk semua produk.
Kapan Waktu Terbaik Melakukannya? Jadwalkan Review Berkala
Jangan tunggu ada masalah baru mereview polis. Praktik terbaik para perencana keuangan: review polis setiap 2–3 tahun, atau setiap kali ada peristiwa besar dalam hidup (life event). Ini checklist momen review-nya:
- Setelah menikah atau kelahiran anak → pertimbangkan upgrade UP dan rider.
- Setelah kenaikan gaji/promosi besar → hitung ulang, kemungkinan upgrade.
- Setelah membeli properti dengan KPR → pastikan UP menutup sisa utang → upgrade.
- Saat anak mulai sekolah → pastikan ada proteksi dana pendidikan.
- Saat bisnis menurun atau ada PHK → downgrade sementara lebih baik daripada lapse.
- Menjelang pensiun → geser fokus ke warisan dan kesehatan; produk seperti MiPrecious (tersedia dalam Rupiah maupun US Dollar) dirancang untuk perencanaan legacy lintas generasi.
- Setiap ulang tahun polis → cek sekilas: masih relevan atau tidak?
Anggap review polis seperti servis kendaraan berkala — bukan karena ada yang rusak, tapi supaya tetap prima saat dibutuhkan.
Upgrade vs Beli Polis Baru: Mana yang Lebih Baik?
Pertanyaan yang sering muncul: "Kenapa tidak beli polis baru saja?" Jawabannya: tergantung.
Upgrade polis lama lebih baik bila: usia Anda sekarang jauh lebih tua (premi polis baru lebih mahal), kondisi kesehatan menurun (risiko ditolak di polis baru), atau polis lama punya fitur/ketentuan yang sudah tidak ditawarkan lagi di produk baru.
Polis baru lebih baik bila: kebutuhan Anda sangat berbeda (misalnya dulu proteksi jiwa, sekarang butuh proteksi kesehatan menyeluruh seperti MiUltimate Health Care), atau produk baru menawarkan manfaat yang jauh lebih relevan dengan harga lebih efisien.
Seringkali jawabannya adalah kombinasi: upgrade polis lama secukupnya, tambah polis baru untuk kebutuhan yang belum tercakup. Tidak ada keharusan memilih satu — yang penting total proteksinya pas, tidak kurang dan tidak berlebihan.
Untuk kebutuhan spesifik, produk-produk jalur agency seperti MDWA (tersedia dalam Rupiah maupun US Dollar), MDSA (tersedia dalam Rupiah maupun US Dollar), MDLA — nama resminya "MyLife" — (dalam Rupiah), dan Manulife Perlindungan Syariah (FLEXI) (tersedia dalam Rupiah maupun US Dollar) masing-masing punya karakter berbeda; penyesuaian manfaatnya pun mengikuti ketentuan tiap produk. Diskusikan dengan agen Anda mana yang paling cocok dengan fase hidup Anda sekarang.
Kesalahan Umum yang Harus Dihindari
1. Menutup polis lama sebelum penggantinya aktif. Jangan pernah ada jeda tanpa perlindungan — pastikan polis baru atau hasil upgrade sudah inforce dulu.
2. Upgrade saat sudah sakit. Underwriting ulang bisa menggagalkan rencana. Lakukan selagi sehat.
3. Downgrade terlalu dalam. Menurunkan UP sampai tidak bermakna sama saja dengan tidak punya proteksi. Hitung kebutuhan minimalnya dulu.
4. Tidak membaca endorsement. Perubahan manfaat hanya sah kalau tercatat di endorsement. Janji lisan tidak cukup.
5. Lupa mengabari ahli waris. Kalau UP berubah signifikan, pastikan ahli waris dan struktur waris Anda ikut diperbarui.
Penutup: Polis yang Baik Adalah Polis yang Tumbuh Bersama Anda
Asuransi bukan produk "beli sekali, lupakan selamanya". Ia adalah instrumen hidup yang seharusnya tumbuh dan menyesuaikan mengikuti perjalanan Anda — naik saat tanggungan bertambah, turun sejenak saat keuangan perlu bernapas, lalu naik lagi saat kondisi pulih.
Kuncinya ada dua: review berkala dan komunikasi dengan agen. Agen yang memahami perjalanan hidup Anda bisa menyarankan penyesuaian yang tepat di waktu yang tepat — bukan sekadar menjual produk baru.
Kapan terakhir kali Anda mereview polis Anda? Kalau jawabannya "sudah lama" atau "tidak ingat", mungkin sekarang saatnya. Saya bantu review gratis — kita hitung ulang kebutuhan proteksi Anda saat ini dan lihat apakah polis Anda masih pas, perlu di-upgrade, atau justru bisa dihemat dengan downgrade cerdas.
Konsultasi & review polis gratis via WhatsApp: 08123385016
Syarat dan ketentuan mengacu pada Polis serta Ringkasan Informasi Produk dan Layanan (RIPLAY). PT Asuransi Jiwa Manulife Indonesia berizin dan diawasi oleh Otoritas Jasa Keuangan (OJK).
Butuh penjelasan lebih lanjut?
Konsultasikan kebutuhan proteksi dan perencanaan keuangan Anda dengan saya — gratis dan tanpa komitmen.
Chat WhatsApp Sekarang
Suryo Nugroho
Manulife Life Planner
Perencana keuangan dan agen asuransi Manulife di Malang yang membantu Anda memahami asuransi jiwa dan perencanaan keuangan dengan bahasa yang mudah.
Artikel Terkait
Grace Period Premi Asuransi: Jangan Sampai Polis Anda Lapse
Strategi Pajak & Warisan untuk HNW via Asuransi Jiwa
Strategi warisan HNW: Indonesia tanpa pajak warisan, BPHTB dan biaya balik nama menuntut kas di muka, asuransi jiwa seba...
Review MDWA Manulife: Asuransi Dwiguna Plus Proteksi Jiwa
Asuransi untuk Anak: Kapan Perlu, Kapan Belum
Komentar (0)
Belum ada komentar. Jadilah yang pertama berkomentar!
Tulis Komentar
Komentar dimoderasi sebelum tampil.
Disclaimer: Artikel ini bersifat edukasi dan bukan rekomendasi produk. Keputusan finansial tetap menjadi tanggung jawab pembaca. PT Asuransi Jiwa Manulife Indonesia berizin dan diawasi OJK.