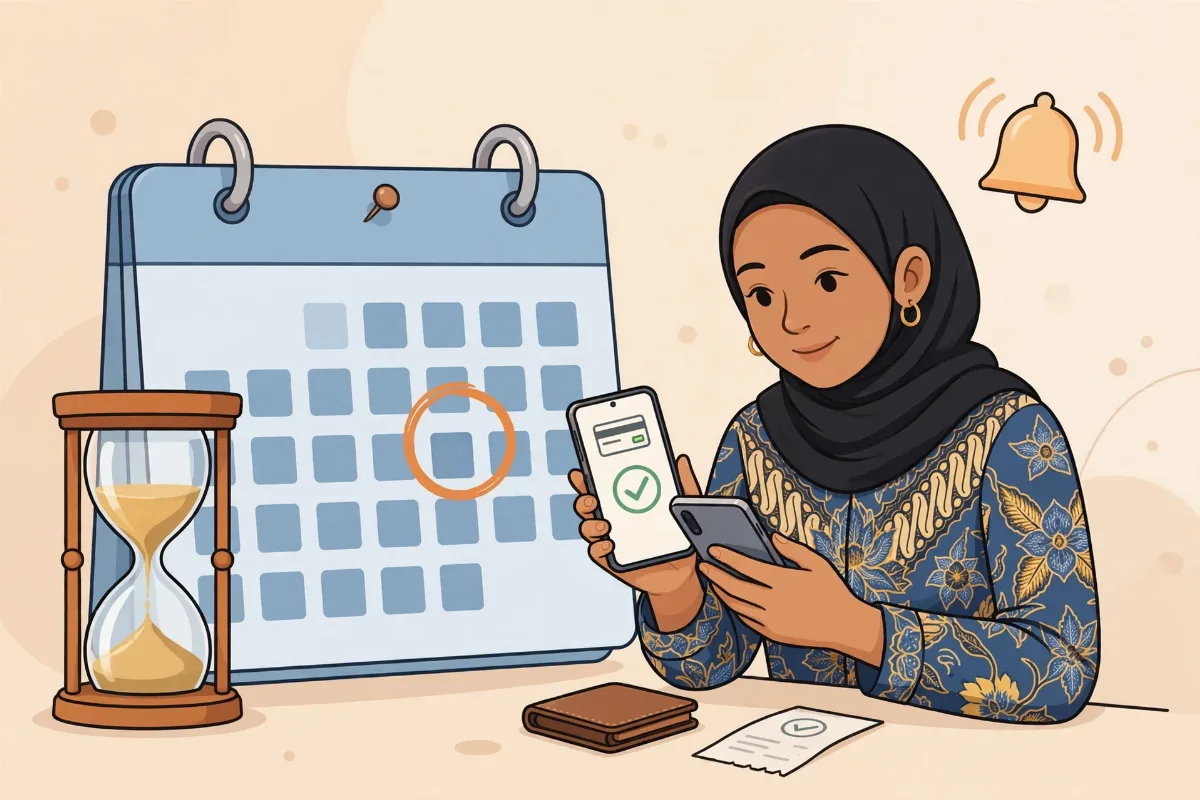
Tenang dulu — dalam banyak kasus, Anda masih punya waktu. Waktu itu namanya grace period, alias masa tenggang pembayaran premi. Tapi jangan salah paham: masa tenggang ini bukan "libur bayar premi gratis", melainkan jeda darurat dengan aturan main yang ketat. Salah langkah, polis Anda bisa lapse (tidak aktif) dan mengaktifkannya lagi tidak semudah yang dibayangkan.
Di artikel ini saya bahas langkah demi langkah cara memanfaatkan grace period dengan benar: cara menghitungnya, apa yang terjadi di setiap fasenya, checklist pembayaran yang aman, sampai prosedur mengaktifkan kembali polis kalau sudah terlanjur lapse. Simpan artikel ini — suatu hari Anda mungkin membutuhkannya.
Langkah 1: Pahami Dulu, Grace Period Itu Apa
Setiap polis asuransi jiwa punya tanggal jatuh tempo premi — bisa bulanan, triwulanan, semesteran, atau tahunan. Kalau lewat tanggal itu premi belum dibayar, Anda masuk ke grace period: jeda waktu setelah jatuh tempo di mana polis masih aktif dan perlindungan tetap berjalan, meskipun preminya belum lunas.
Umumnya grace period berkisar 30–45 hari, tapi angka pastinya berbeda-beda tiap produk dan tiap perusahaan. Jangan pakai patokan "kata teman 45 hari" untuk polis Anda sendiri. Satu-satunya sumber yang pasti: buku polis dan RIPLAY (Ringkasan Informasi Produk dan Layanan) Anda.
Kenapa masa tenggang ini penting? Karena tanpa grace period, satu hari telat bayar langsung berarti polis mati — itu tidak masuk akal untuk produk jangka panjang yang dibayar puluhan tahun. Grace period adalah "lampu kuning"-nya: peringatan agar Anda segera bertindak, bukan izin untuk santai.
Satu hal yang wajib dipahami sejak awal: selama grace period, risiko masih ditanggung. Kalau musibah terjadi di masa ini, klaim tetap bisa diajukan sesuai ketentuan polis — biasanya premi yang tertunggak akan diperhitungkan saat pembayaran klaim. Tapi begitu masa tenggang lewat dan premi tetap belum dibayar, perlindungan berhenti.
Langkah 2: Hitung Batas Waktu Anda Sendiri
Ini langkah yang paling sering dilewatkan orang. Jangan kira-kira — hitung tanggalnya dengan pasti:
1. Catat tanggal jatuh tempo premi Anda. Misalnya premi tahunan jatuh tempo tiap 1 Januari.
2. Cek lama grace period di polis Anda. Misalnya 45 hari.
3. Hitung tanggal terakhirnya. 1 Januari + 45 hari = 15 Februari. Itu hari terakhir Anda bisa membayar sebelum polis bermasalah.
4. Pasang pengingat H-7 dan H-3 sebelum batas itu lewat. Jangan andalkan ingatan.
Kedengarannya sepele, tapi inilah perbedaan antara nasabah yang polisnya aman dan nasabah yang panik di menit-menit terakhir. Orang yang menghitung tanggalnya dengan pasti jarang lapse. Orang yang "nanti saja" adalah langganan kasus lapse.
Tips tambahan: kalau premi Anda bulanan, grace period biasanya lebih pendek daripada premi tahunan. Dan kalau Anda membayar via transfer manual (bukan autodebet), tambahkan buffer 1–2 hari kerja untuk proses kliring — bayar di hari terakhir grace period tapi dana belum masuk ke perusahaan asuransi bisa jadi masalah tersendiri.
Langkah 3: Kenali Tiga Fase Setelah Jatuh Tempo
Supaya Anda tahu persis posisi Anda sekarang, ini peta jalannya:
Fase 1 — Grace period (masih aman). Premi telat, tapi polis aktif penuh. Perlindungan berjalan normal. Tidak ada denda selama Anda melunasi dalam masa ini. Tindakan Anda: segera bayar. Jangan tunda.
Fase 2 — Masa tenggang lewat, polis lapse (tidak aktif). Perlindungan berhenti. Kalau risiko terjadi setelah titik ini, klaim tidak bisa dibayar. Premi yang sudah dibayar bertahun-tahun? Untuk produk tradisional, umumnya tidak kembali — karena premi memang dibayar untuk "sewa" perlindungan. Untuk produk unit link (PAYDI), biasanya masih ada nilai tunai yang menjadi milik Anda, dikurangi biaya-biaya yang berlaku. Tindakan Anda: jangan panik, tapi jangan juga santai — masih ada jalan keluar (lihat Langkah 5).
Fase 3 — Batas pemulihan lewat (sulit kembali). Setiap produk punya batas waktu mengajukan pemulihan polis. Kalau batas ini ikut lewat, polis benar-benar berakhir dan Anda harus mengajukan polis baru dari nol — dengan usia yang lebih tua (premi lebih mahal) dan kondisi kesehatan yang mungkin sudah berubah (risiko ditolak atau dikecualikan). Tindakan Anda: jangan sampai ke sini.
Langkah 4: Bayar dengan Cara yang Benar (Checklist)
Membayar premi yang telat itu bukan sekadar transfer. Ikuti checklist ini supaya pembayaran Anda tercatat dengan benar:
1. Konfirmasi jumlah yang harus dibayar ke agen Anda atau layanan pelanggan. Premi tertunggak bisa berbeda dari premi normal — bisa ada denda keterlambatan atau penyesuaian. Jangan asal transfer angka yang Anda ingat.
2. Gunakan kanal pembayaran resmi yang tercatat di sistem perusahaan asuransi: virtual account, autodebet, atau kanal resmi lainnya. Hindari transfer ke rekening pribadi siapapun — termasuk agen.
3. Simpan bukti pembayaran. Screenshot atau struk transfer, simpan sampai status pembayaran terkonfirmasi di sistem.
4. Pastikan status polis kembali aktif. Hubungi agen atau cek aplikasi/layanan pelanggan 2–3 hari kerja setelah bayar. Jangan anggap "sudah transfer = sudah beres" sebelum ada konfirmasi tercatat.
5. Minta konfirmasi tertulis bahwa polis Anda aktif kembali dan tidak ada tunggakan tersisa.
Langkah nomor 4 dan 5 ini yang paling sering dilupakan — dan justru di sinilah banyak masalah muncul belakangan. Konfirmasi itu murah, sengketa itu mahal.
Langkah 5: Kalau Sudah Terlanjur Lapse — Prosedur Reinstatement
Polis sudah lapse? Belum tentu akhir cerita. Umumnya polis bisa diaktifkan kembali lewat proses reinstatement (pemulihan polis). Ini prosedur standarnya, langkah demi langkah:
1. Ajukan permohonan pemulihan — biasanya lewat formulir resmi, diajukan dalam batas waktu yang ditentukan polis (seringnya maksimal 2 tahun sejak lapse, tapi cek polis Anda).
2. Lunasi seluruh tunggakan premi — plus bunga atau denda keterlambatan bila berlaku.
3. Jalani underwriting ulang — ini bagian yang paling sering mengejutkan nasabah. Perusahaan akan menilai ulang kondisi kesehatan Anda saat ini. Kalau dalam masa lapse Anda didiagnosis penyakit serius, pengajuan bisa ditolak.
4. Tunggu keputusan. Reinstatement adalah permohonan, bukan hak otomatis. Bisa disetujui, bisa ditolak.
Karena ada risiko ditolak di langkah 3, jangan pernah menjadikan reinstatement sebagai "rencana cadangan". Rencana cadangan yang sebenarnya adalah: jangan sampai lapse. Dan kalau memang sedang kesulitan bayar, hubungi agen Anda sebelum lapse terjadi — masih banyak opsi yang tersedia (penjadwalan ulang, penyesuaian manfaat, cuti premi pada produk tertentu) yang hilang begitu polis sudah tidak aktif.
Langkah 6: Pasang Autodebet — Pencegahan Paling Ampuh
Jujur saja: sebagian besar kasus telat bayar premi bukan karena tidak punya uang, tapi karena lupa. Solusinya sederhana dan terbukti: autodebet.
Cara memasangnya:
1. Siapkan rekening khusus atau rekening utama dengan saldo yang cukup.
2. Ajukan formulir kuasa autodebet ke perusahaan asuransi (biasanya lewat agen atau kantor layanan).
3. Pastikan tanggal autodebet sebelum tanggal jatuh tempo, bukan tepat di hari H — beri buffer untuk antisipasi saldo atau gangguan sistem.
4. Cek mutasi rekening tiap bulan untuk memastikan debet berjalan. Autodebet bukan alasan untuk tidak pernah mengecek.
Satu catatan penting untuk Anda yang penghasilannya fluktuatif (pengusaha, freelancer): autodebet tetap jalan baik kalau Anda menyiapkan "dana premi" — tabungan khusus setara 6–12 bulan premi. Saat penghasilan sedang turun, dana inilah yang menjaga autodebet tetap berjalan dan polis tetap hidup sampai kondisi pulih.
Contoh Nyata: Bedanya yang Paham Grace Period dan yang Tidak
Pak Hendra, pengusaha kuliner, premi tahunannya jatuh tempo 5 Maret. Ia baru ingat tanggal 20 Maret. Karena ia tahu polisnya punya grace period 45 hari, ia langsung menghubungi agennya, mengonfirmasi jumlah tunggakan, membayar via virtual account, dan meminta konfirmasi aktif — selesai dalam 3 hari. Polisnya tidak pernah lapse.
Bandingkan dengan Bu Ratna yang premi bulanannya jatuh tempo tiap tanggal 10. Ia lupa tiga bulan berturut-turut karena tidak ada autodebet dan tidak menghitung grace period. Saat ia sadar, polisnya sudah lapse 2 bulan. Ia harus menjalani reinstatement — termasuk medical check-up ulang. Beruntung kesehatannya masih baik, pengajuannya disetujui. Tapi ia membayar denda keterlambatan dan sempat 2 bulan tanpa perlindungan — risiko yang tidak perlu.
Bedanya bukan pada uangnya. Bedanya pada satu kebiasaan: menghitung tanggal dan bertindak cepat.
Kapan Harus Segera Hubungi Agen Anda
Ringkasan praktisnya — hubungi agen Anda sekarang juga kalau:
• Anda tidak yakin berapa lama grace period polis Anda.
• Premi sudah telat dan Anda tidak tahu sudah masuk fase yang mana.
• Anda merasa 2–3 bulan ke depan akan kesulitan membayar premi.
• Autodebet Anda gagal dan Anda tidak tahu kenapa.
• Polis sudah lapse dan Anda ingin mengajukan pemulihan.
Agen yang baik tidak menghakimi keterlambatan Anda — ia justru punya paling banyak opsi untuk membantu sebelum situasi memburuk. Yang tidak bisa ia bantu adalah situasi yang sudah Anda biarkan lewat terlalu lama.
Penutup: Grace Period Itu Kesempatan, Bukan Kebiasaan
Grace period adalah fitur perlindungan untuk nasabah — jaring pengaman saat hidup tidak berjalan sesuai rencana. Tapi jaring pengaman bukan tempat tidur: jangan dijadikan kebiasaan membayar mepet setiap periode.
Aturan mainnya sederhana: hitung tanggalnya, bayar secepatnya, pasang autodebet, dan komunikasikan ke agen lebih awal kalau ada masalah. Empat langkah itu menjaga polis Anda — dan perlindungan keluarga Anda — tetap hidup puluhan tahun ke depan.
Kalau Anda ragu soal status polis Anda saat ini, atau ingin saya bantu cek dan pasang sistem pembayaran yang anti-lupa, mari diskusikan. Konsultasi gratis, tanpa komitmen.
Konsultasi gratis via WhatsApp: 08123385016
Syarat dan ketentuan mengacu pada Polis serta Ringkasan Informasi Produk dan Layanan (RIPLAY). PT Asuransi Jiwa Manulife Indonesia berizin dan diawasi oleh Otoritas Jasa Keuangan (OJK).
Butuh penjelasan lebih lanjut?
Konsultasikan kebutuhan proteksi dan perencanaan keuangan Anda dengan saya — gratis dan tanpa komitmen.
Chat WhatsApp Sekarang
Suryo Nugroho
Manulife Life Planner
Perencana keuangan dan agen asuransi Manulife di Malang yang membantu Anda memahami asuransi jiwa dan perencanaan keuangan dengan bahasa yang mudah.
Artikel Terkait
Cara Upgrade/Downgrade Manfaat Polis yang Sudah Berjalan
Strategi Pajak & Warisan untuk HNW via Asuransi Jiwa
Strategi warisan HNW: Indonesia tanpa pajak warisan, BPHTB dan biaya balik nama menuntut kas di muka, asuransi jiwa seba...
Review MDWA Manulife: Asuransi Dwiguna Plus Proteksi Jiwa
Asuransi untuk Anak: Kapan Perlu, Kapan Belum
Komentar (0)
Belum ada komentar. Jadilah yang pertama berkomentar!
Tulis Komentar
Komentar dimoderasi sebelum tampil.
Disclaimer: Artikel ini bersifat edukasi dan bukan rekomendasi produk. Keputusan finansial tetap menjadi tanggung jawab pembaca. PT Asuransi Jiwa Manulife Indonesia berizin dan diawasi OJK.