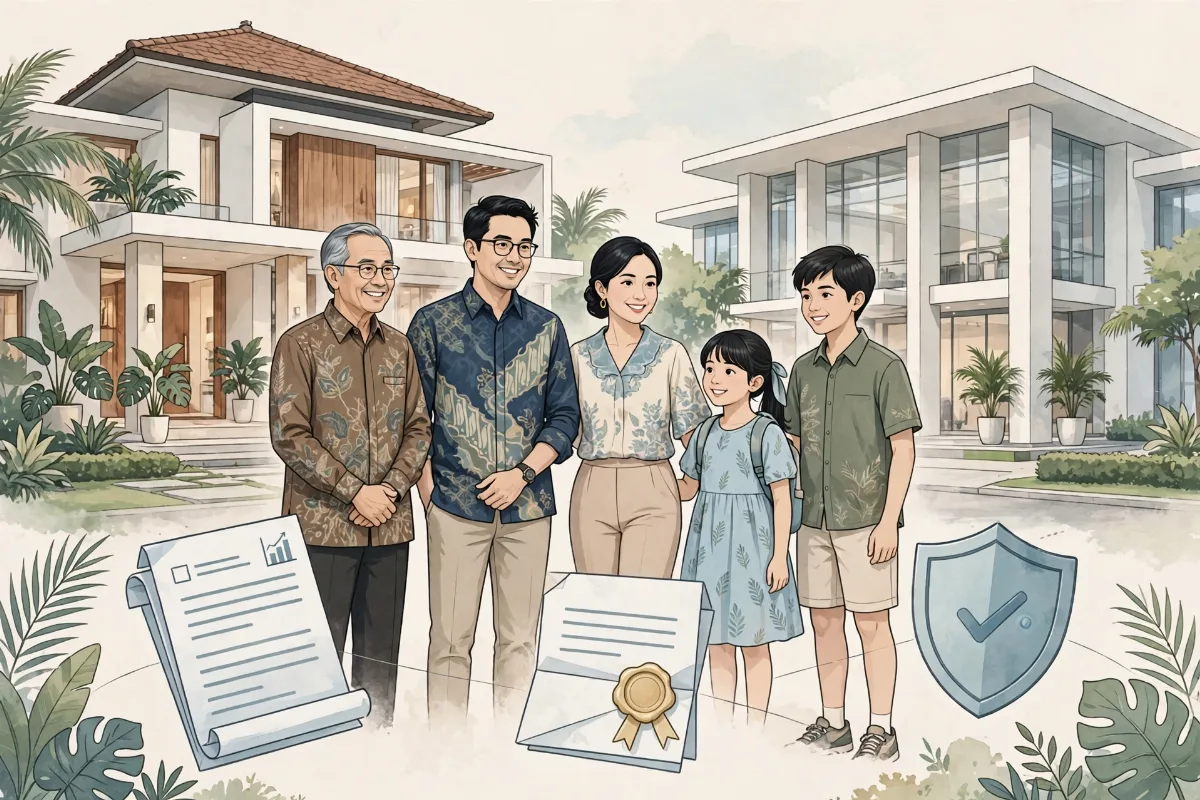
Bagaimana keluarga kaya memastikan warisannya benar-benar sampai ke tangan ahli waris — utuh, cepat, dan tanpa drama?
Bagi Anda yang sudah membangun kekayaan signifikan, pertanyaan ini bukan soal "kalau" tapi "kapan". Harta bisa berupa properti, bisnis, deposito, atau portofolio investasi. Tapi ada satu hal yang sering luput dari perencanaan: biaya dan hambatan saat warisan berpindah tangan. Artikel ini membahas strategi warisan untuk kalangan high net worth (HNW) — dari sisi pajak di Indonesia, sampai peran asuransi jiwa sebagai alat likuiditas dan penyeimbang warisan.
Fakta Pajak: Indonesia Tidak Punya Pajak Warisan
Mari mulai dari kabar baik. Indonesia tidak mengenal pajak warisan (estate tax). Peraturan perpajakan menegaskan bahwa warisan bukan objek Pajak Penghasilan (PPh) — jadi tidak seperti di Amerika Serikat atau beberapa negara Eropa yang memungut pajak atas harta peninggalan, di Indonesia pewarisan itu sendiri tidak dipajaki.
Namun — dan ini "namun" yang besar — bukan berarti peralihan warisan itu gratis. Ada sejumlah biaya yang wajib dibayar, dan semuanya menuntut uang tunai di muka:
BPHTB: Bea Balik Nama yang Wajib Dibayar
Setiap peralihan hak atas tanah dan bangunan — termasuk karena waris — wajib membayar BPHTB (Bea Perolehan Hak atas Tanah dan Bangunan). Tarifnya maksimal 5% dari nilai perolehan setelah dikurangi NPOPTKP. Untuk waris dalam garis lurus (orang tua ke anak), NPOPTKP minimal Rp300 juta sehingga bebannya lebih ringan, dan sejumlah daerah memberi keringanan tambahan. Karena BPHTB adalah pajak daerah, detailnya selalu cek ke Bapenda setempat.
Contoh kasar: rumah warisan senilai Rp2 miliar, setelah dikurangi NPOPTKP, BPHTB-nya bisa mencapai puluhan juta rupiah — dibayar tunai sebelum sertifikat bisa balik nama.
Biaya-biaya lain yang ikut antre
Biaya notaris/PPAT untuk surat keterangan waris dan akta-akta terkait (tarif resmi berjenjang berdasarkan nilai objek).
PNBP di BPN untuk pendaftaran peralihan hak — pendaftaran dalam 6 bulan sejak pewaris meninggal bahkan bisa bebas biaya pendaftaran.
SKB PPh ke kantor pajak, agar peralihan karena waris tidak dikenai PPh final 2,5% atas nilai pengalihan.
Totalnya untuk satu properti bisa mencapai puluhan hingga ratusan juta rupiah, tergantung nilainya. Dan ingat: semua dibayar di muka, dalam bentuk tunai, sebelum aset bisa dijual, diagunkan, atau dimanfaatkan.
Masalah Klasik Keluarga HNW: Aset Besar, Kas Kecil
Keluarga HNW umumnya "kaya" dalam bentuk aset tidak likuid: properti, saham perusahaan keluarga, tanah. Sementara kas yang benar-benar cair sering jauh lebih kecil dari total kekayaan.
Skenarionya mudah ditebak: pewaris meninggal, ahli waris mewarisi properti miliaran rupiah — tapi tidak punya puluhan juta tunai untuk membayar BPHTB dan biaya balik nama. Akibatnya proses tertunda bertahun-tahun. Sertifikat masih atas nama almarhum, properti tidak bisa dijual atau diagunkan, dan perlahan menjadi sumber ketegangan antar ahli waris.
Di titik inilah konsep likuiditas warisan (estate liquidity) menjadi kunci: memastikan selalu ada uang tunai yang cair tepat saat warisan berpindah tangan — untuk membayar biaya-biaya di atas, menutup kebutuhan hidup keluarga selama masa transisi, dan menjaga rencana warisan tetap berjalan.
Peran Asuransi Jiwa dalam Strategi Warisan HNW
Asuransi jiwa memainkan setidaknya tiga peran strategis dalam perencanaan warisan keluarga kaya:
1. Penyedia dana cair (likuiditas warisan)
Uang pertanggungan dibayarkan dalam bentuk uang tunai kepada ahli waris yang ditunjuk, sesuai ketentuan polis — tanpa menunggu properti laku terjual. Dana ini bisa dipakai membayar BPHTB, biaya notaris, dan administrasi balik nama. Properti memberi nilai, asuransi memberi kecepatan: keduanya saling melengkapi.
2. Penyeimbang pembagian warisan (equalization)
Ini masalah yang sangat nyata di keluarga HNW. Misalnya ada tiga anak, tapi aset utamanya satu: rumah keluarga yang tidak bisa dibagi tiga dan tidak ingin dijual. Solusinya? Satu anak menerima rumah, dua anak lainnya menerima santunan tunai dari asuransi jiwa dengan nilai yang setara. Semua merasa diperlakukan adil, tidak ada yang "dirugikan", dan rumah keluarga tetap utuh. Tanpa alat penyeimbang seperti ini, pembagian warisan adalah sumber sengketa nomor satu antar saudara.
3. Dana talangan pajak dan kewajiban lain
Selain BPHTB, keluarga HNW sering menghadapi kewajiban lain saat pewaris meninggal: utang usaha yang harus dilunasi, kebutuhan modal kerja bisnis keluarga agar tetap berjalan, atau kewajiban kepada pihak ketiga. Uang pertanggungan yang cair cepat bisa menjadi "bantalan" agar roda keluarga dan bisnis tidak berhenti.
Contoh Produk: MiPrecious untuk Kebutuhan Legacy
Untuk strategi warisan lintas generasi, ada produk asuransi jiwa dari jalur keagenan Manulife yang memang dirancang untuk itu: MiPrecious.
MiPrecious adalah produk asuransi jiwa yang polisnya dirancang bisa diteruskan lintas generasi — cocok untuk kebutuhan legacy planning. Produk ini tersedia dalam Rupiah (IDR) maupun US Dollar (USD) — relevan untuk keluarga HNW yang aset atau rencananya sudah lintas mata uang, misalnya anak yang sekolah di luar negeri atau diversifikasi kekayaan dalam dollar.
Prinsipnya: Anda menyiapkan "amplop tunai" yang sampai ke tangan ahli waris tepat saat dibutuhkan, melengkapi warisan properti dan bisnis yang nilainya besar tapi tidak likuid. Tentu saja, manfaat dan ketentuannya mengikuti polis masing-masing serta RIPLAY — termasuk siapa ahli waris yang ditunjuk dan mekanisme pembayarannya. Inilah kenapa perencanaan warisan tidak bisa asal "punya polis", tapi perlu dirancang bersama agen yang memahami struktur keluarga dan aset Anda.
Langkah Praktis Memulai Perencanaan Warisan
Perencanaan warisan yang baik tidak harus rumit. Berikut langkah awal yang bisa Anda lakukan:
1. Inventarisasi aset — catat semua aset: properti, bisnis, deposito, investasi. Pisahkan mana yang likuid dan mana yang tidak.
2. Hitung kebutuhan likuiditas — estimasi BPHTB dan biaya balik nama untuk setiap properti, plus kebutuhan hidup keluarga selama 6–12 bulan masa transisi.
3. Petakan risiko pembagian — aset mana yang tidak bisa dibagi? Siapa yang berpotensi merasa dirugikan? Di sinilah strategi penyeimbangan (equalization) dirancang.
4. Siapkan dana cairnya — asuransi jiwa adalah salah satu alat paling efisien untuk ini, karena dananya cair tepat saat dibutuhkan dan besarnya bisa dirancang mengikuti kebutuhan.
5. Dokumentasikan dan komunikasikan — rencana warisan yang hanya ada di kepala pewaris adalah rencana yang gagal. Libatkan notaris untuk aspek legal, dan bicarakan secara terbuka dengan keluarga.
Penutup: Warisan Terbaik Adalah yang Bisa Dipakai
Kekayaan yang besar di atas kertas tidak otomatis menjadi warisan yang baik. Warisan terbaik adalah yang benar-benar bisa dipakai ahli waris saat mereka membutuhkannya — cepat, utuh, dan tanpa konflik. Indonesia memang tidak punya pajak warisan, tapi BPHTB dan biaya peralihan tetap menuntut uang tunai di muka. Asuransi jiwa mengisi celah itu: sebagai penyedia likuiditas, penyeimbang pembagian, dan bantalan bagi keluarga serta bisnis yang ditinggalkan.
Kalau Anda sudah membangun kekayaan tapi belum merancang strategi warisannya, mari kita diskusikan. Saya bantu petakan kebutuhan likuiditas warisan dan struktur yang cocok untuk keluarga Anda — gratis, tanpa komitmen, dan sepenuhnya rahasia.
Konsultasi gratis via WhatsApp: 08123385016
Syarat dan ketentuan mengacu pada Polis serta Ringkasan Informasi Produk dan Layanan (RIPLAY). PT Asuransi Jiwa Manulife Indonesia berizin dan diawasi oleh Otoritas Jasa Keuangan (OJK).
Butuh penjelasan lebih lanjut?
Konsultasikan kebutuhan proteksi dan perencanaan keuangan Anda dengan saya — gratis dan tanpa komitmen.
Chat WhatsApp Sekarang
Suryo Nugroho
Manulife Life Planner
Perencana keuangan dan agen asuransi Manulife di Malang yang membantu Anda memahami asuransi jiwa dan perencanaan keuangan dengan bahasa yang mudah.
Artikel Terkait
Review MDWA Manulife: Asuransi Dwiguna Plus Proteksi Jiwa
25 Okt 2026
6 menit baca
suryonugroho.id
Asuransi untuk Anak: Kapan Perlu, Kapan Belum
24 Okt 2026
6 menit baca
suryonugroho.id
Proteksi Income untuk Freelancer & Pebisnis: Kenapa Gaji Tetap Butuh Cadangan
24 Okt 2026
6 menit baca
Premi Hangus vs Premi Kembali: Pahami Dulu Sebelum Beli
23 Okt 2026
6 menit baca
Komentar (0)
Belum ada komentar. Jadilah yang pertama berkomentar!
Tulis Komentar
Komentar dimoderasi sebelum tampil.
Disclaimer: Artikel ini bersifat edukasi dan bukan rekomendasi produk. Keputusan finansial tetap menjadi tanggung jawab pembaca. PT Asuransi Jiwa Manulife Indonesia berizin dan diawasi OJK.