Asuransi Perjalanan vs Asuransi Kesehatan: Apa Bedanya & Kapan Perlu?
Tapi Anda berpikir: lho, bukannya saya sudah punya asuransi kesehatan? Kenapa harus beli asuransi lagi? Bukannya itu pemborosan?
Pertanyaan ini sangat wajar — dan jawabannya penting. Salah paham soal dua produk ini bukan cuma soal premi yang terbuang sia-sia. Di ujung yang lain, ada risiko tagihan medis puluhan ribu dolar di negeri orang yang bisa menggerus tabungan yang Anda bangun bertahun-tahun.
Di artikel ini saya bedah tuntas: apa beda asuransi perjalanan dan asuransi kesehatan dari sisi cakupan dan durasi, kapan Anda wajib punya travel insurance, kapan asuransi kesehatan saja sudah cukup, plus tips memilihnya — terutama untuk Anda yang mobilitasnya tinggi.
Beda Paling Mendasar: Cakupan dan Durasi
Cara paling gampang memahaminya begini:
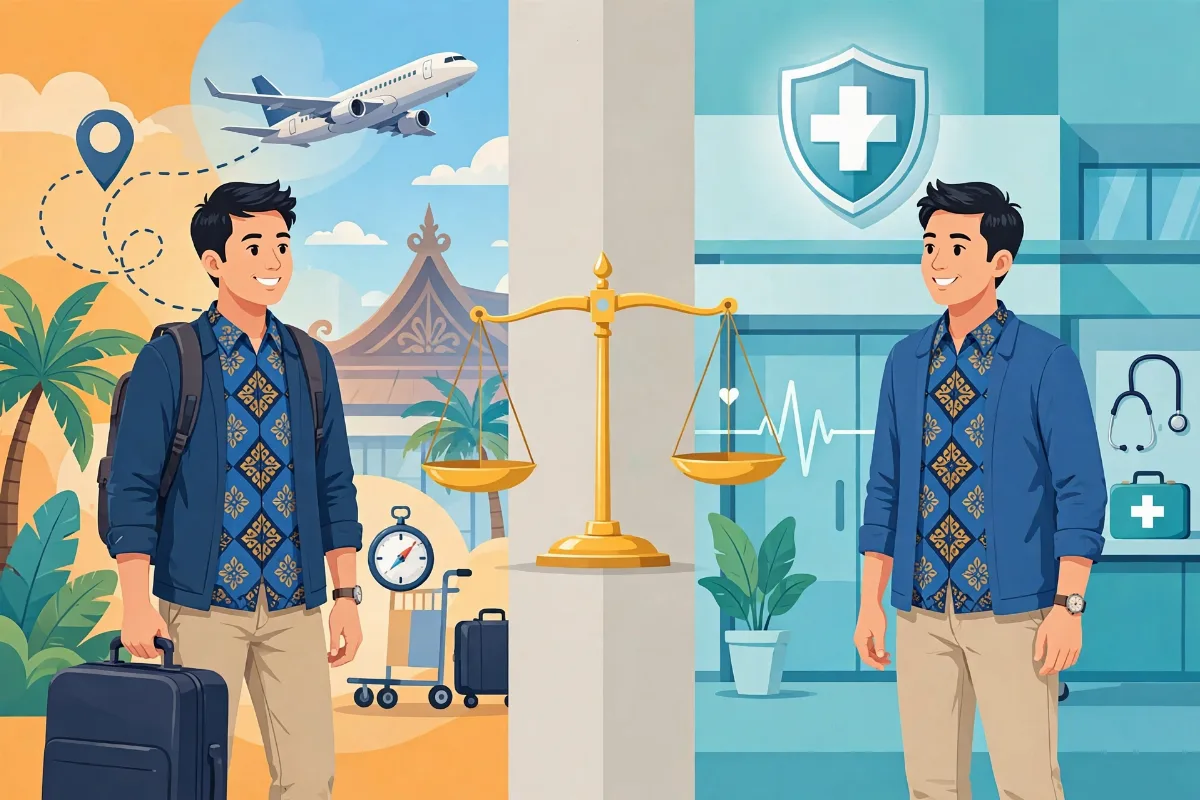
Asuransi kesehatan = perlindungan untuk hidup Anda sehari-hari. Ia aktif selama polis berjalan — biasanya kontrak tahunan yang diperpanjang terus — dan melindungi Anda di tempat Anda tinggal. Sakit, perlu rawat inap, operasi — inilah ranahnya.
Asuransi perjalanan = perlindungan untuk jendela waktu tertentu, yaitu selama perjalanan Anda. Belinya per perjalanan (atau paket tahunan khusus buat yang sering terbang), dan fokusnya adalah risiko-risiko yang muncul karena Anda sedang jauh dari rumah.
Sederhananya: asuransi kesehatan menjaga Anda "di rumah", asuransi perjalanan menjaga Anda "di jalan". Keduanya melindungi hal yang berbeda, di waktu yang berbeda. Memiliki yang satu tidak otomatis membuat Anda tidak butuh yang lain.
Asuransi Kesehatan: Fokusnya Biaya Rumah Sakit
Asuransi kesehatan menanggung biaya perawatan medis Anda: rawat inap, operasi, ICU, obat-obatan selama perawatan, dan layanan terkait — sesuai ketentuan polis masing-masing. Ini perlindungan jangka panjang: Anda membayar premi secara rutin, dan perlindungannya berjalan terus selama polis aktif.
Contoh di jalur agency Manulife: MiUltimate Health Care, asuransi kesehatan yang dirancang untuk menanggung biaya rumah sakit sesuai ketentuan polisnya. Ini fondasi perlindungan kesehatan Anda sehari-hari.
Satu hal penting yang sering tidak disadari: sebagian besar asuransi kesehatan domestik wilayah perlindungannya terbatas di dalam negeri. Kalaupun menanggung perawatan di luar negeri, biasanya hanya untuk kondisi darurat dengan batasan dan limit tertentu. Jadi jangan berasumsi polis kesehatan Anda otomatis berlaku penuh saat Anda dirawat di rumah sakit Singapura atau Australia — cek dulu ketentuan polisnya sebelum berangkat.
Asuransi Perjalanan: Fokusnya Risiko Selama Trip
Asuransi perjalanan justru dirancang untuk risiko-risiko khas perjalanan, yang umumnya tidak ditanggung asuransi kesehatan:
- Biaya medis darurat di luar negeri — sakit atau kecelakaan selama trip.
- Evakuasi medis — pemindahan darurat ke rumah sakit yang memadai, termasuk dengan pesawat khusus. Biayanya bisa ratusan juta hingga miliaran rupiah.
- Repatriasi — pemulangan ke tanah air, termasuk dalam kondisi terburuk.
- Pembatalan atau penundaan perjalanan — tiket dan hotel yang hangus karena keadaan darurat.
- Bagasi hilang atau terlambat — ganti rugi plus biaya kebutuhan mendesak selama menunggu.
- Kehilangan dokumen perjalanan — biaya pengurusan paspor darurat, misalnya.
Perhatikan: hampir semua daftar di atas tidak ada hubungannya dengan rawat inap di rumah sakit langganan Anda. Inilah kenapa travel insurance bukan "asuransi kesehatan versi traveling" — ia produk yang berbeda, dengan pekerjaan yang berbeda.
Perbandingan Singkat dalam Satu Tabel
Durasi: Asuransi Kesehatan = Tahunan, diperpanjang terus; Asuransi Perjalanan = Per perjalanan (atau tahunan khusus frequent traveler).
Fokus utama: Asuransi Kesehatan = Biaya rawat inap & perawatan medis; Asuransi Perjalanan = Risiko perjalanan: medis darurat, evakuasi, bagasi, delay.
Wilayah: Asuransi Kesehatan = Umumnya dalam negeri; Asuransi Perjalanan = Sesuai destinasi perjalanan.
Kapan dibeli: Asuransi Kesehatan = Sekali, lalu bayar premi rutin; Asuransi Perjalanan = Setiap kali berangkat.
Contoh kebutuhan: Asuransi Kesehatan = Sakit dan dirawat di RS di Indonesia; Asuransi Perjalanan = Kecelakaan saat liburan di luar negeri.
Skenario Nyata: Kenapa Ini Penting Buat Keluarga Mapan
Bayangkan keluarga Pak Hendra, pebisnis yang rutin membawa istri dan dua anaknya liburan ke luar negeri setahun dua kali. Beliau punya asuransi kesehatan keluarga yang bagus — limit besar, rumah sakit rekanan di mana-mana. Di Indonesia.
Suatu kali, dalam perjalanan ke Eropa, putranya yang masih kecil mengalami kecelakaan kecil yang butuh penanganan darurat dan observasi semalam di rumah sakit setempat. Tagihannya? Setara puluhan juta rupiah untuk satu malam. Untung beliau sempat membeli travel insurance sebelum berangkat — biaya itu tertangani.
Coba bayangkan kalau tidak. Bukan cuma soal uangnya — meskipun puluhan juta rupiah untuk satu malam jelas menyakitkan — tapi juga soal ketenangan pikiran. Liburan yang seharusnya menyenangkan berubah jadi mimpi buruk administrasi dan tagihan.
Pelajaran dari skenario ini: semakin mapan dan mobile keluarga Anda, semakin besar eksposur risikonya — dan semakin masuk akal melindungi setiap perjalanan dengan produk yang memang dirancang untuk itu.
Kapan Asuransi Kesehatan Saja Sudah Cukup?
Ada situasi di mana Anda tidak perlu buru-buru beli travel insurance:
1. Perjalanan dinas singkat dalam negeri. Anda sehat, tujuannya kota besar dengan rumah sakit yang bagus, dan polis kesehatan Anda berlaku nasional. Risiko tambahannya relatif kecil.
2. Sudah ada perlindungan dari kantor atau penyelenggara. Sebagian perjalanan dinas dan paket tur atau perjalanan ibadah sudah menyertakan perlindungan perjalanan — tapi jangan berasumsi, baca dulu cakupannya sebelum merasa aman.
3. Perjalanan darat yang dekat dan singkat. Risiko medis darurat yang butuh evakuasi praktis tidak ada.
Kuncinya: kalau skenario terburuknya masih bisa ditangani asuransi kesehatan Anda yang sudah ada, travel insurance menjadi opsional.
Kapan Asuransi Perjalanan Wajib Dibeli?
Sebaliknya, jangan berangkat tanpa travel insurance kalau:
1. Tujuan Anda luar negeri — terutama negara dengan biaya medis mahal. Satu malam ICU di Singapura atau Amerika bisa menelan puluhan hingga ratusan juta rupiah. Tanpa perlindungan, tagihan ini keluar dari kantong sendiri.
2. Anda membawa keluarga, apalagi anak kecil atau orang tua. Probabilitas ada yang sakit atau mengalami kecelakaan selama trip naik berkali lipat dibanding bepergian sendiri.
3. Ada aktivitas berisiko. Ski, diving, hiking gunung — pastikan polisnya mencakup aktivitas tersebut, karena banyak polis standar mengecualikannya.
4. Negara tujuan mewajibkan. Visa Schengen misalnya mensyaratkan asuransi perjalanan dengan pertanggungan minimum tertentu. Tanpa itu, visa tidak keluar.
5. Jadwal padat dan tiket mahal. Risiko pembatalan karena keadaan darurat berarti potensi kerugian tiket dan hotel yang tidak sedikit.
Untuk Anda yang sering business trip atau rutin membawa keluarga liburan ke luar negeri, cara berpikirnya perlu dibalik: travel insurance bukan "biaya tambahan", melainkan pengaman aset. Satu kejadian medis darurat tanpa perlindungan bisa menghapus tabungan yang Anda bangun bertahun-tahun — jauh lebih mahal daripada preminya.
Tips Memilih Asuransi Perjalanan yang Tepat
1. Cek limit medis darurat dan evakuasi. Pastikan angkanya masuk akal untuk destinasi Anda — limit yang cukup untuk Asia Tenggara belum tentu cukup untuk Amerika Serikat atau Eropa.
2. Baca pengecualiannya. Kondisi bawaan (pre-existing condition), olahraga ekstrem, dan kehamilan sering dikecualikan atau butuh perluasan khusus. Jangan sampai baru tahu saat klaim ditolak.
3. Beli sebelum berangkat. Asuransi perjalanan tidak bisa dibeli setelah kejadian — perlindungannya mulai berlaku sesuai periode yang tercantum di polis.
4. Simpan nomor darurat di HP. Percuma punya polis kalau saat darurat Anda tidak tahu harus menghubungi siapa. Simpan nomor klaim darurat dan salinan polis di ponsel, dan beri tahu satu anggota keluarga.
5. Frequent traveler? Pertimbangkan polis tahunan. Kalau Anda terbang belasan kali setahun, polis tahunan biasanya jauh lebih praktis dan ekonomis daripada beli satuan tiap berangkat.
6. Pahami bahwa keduanya saling melengkapi, bukan saling menggantikan. Travel insurance tidak menggantikan asuransi kesehatan — dan sebaliknya. Masing-masing punya pekerjaan sendiri.
Penutup: Lindungi Dua-Duanya, Sesuai Porsinya
Asuransi kesehatan menjaga Anda setiap hari di rumah. Asuransi perjalanan menjaga Anda selama di jalan. Tidak ada yang lebih penting dari yang lain — yang ada hanyalah: risiko yang tepat, dilindungi produk yang tepat.
Kalau fondasi kesehatan Anda sehari-hari belum kuat — misalnya belum punya asuransi kesehatan pribadi di luar fasilitas kantor — itu PR yang sebaiknya dibereskan dulu, karena risikonya Anda hadapi 365 hari setahun. Setelah itu, setiap kali ada rencana perjalanan besar, tinggal tambahkan travel insurance sesuai kebutuhan trip-nya.
Masih bingung memetakan kebutuhan perlindungan Anda dan keluarga? Saya bantu petakan gratis — mana yang sudah cukup, mana yang masih bolong, dan prioritasnya apa. Tanpa komitmen.
Konsultasi gratis via WhatsApp: 08123385016
Syarat dan ketentuan mengacu pada Polis serta Ringkasan Informasi Produk dan Layanan (RIPLAY). PT Asuransi Jiwa Manulife Indonesia berizin dan diawasi oleh Otoritas Jasa Keuangan (OJK).
Butuh penjelasan lebih lanjut?
Konsultasikan kebutuhan proteksi dan perencanaan keuangan Anda dengan saya — gratis dan tanpa komitmen.
Chat WhatsApp Sekarang
Suryo Nugroho
Manulife Life Planner
Perencana keuangan dan agen asuransi Manulife di Malang yang membantu Anda memahami asuransi jiwa dan perencanaan keuangan dengan bahasa yang mudah.
Artikel Terkait
Checklist Tahunan: Cara Mereview Polis Asuransi Anda Sendiri
Cara Upgrade/Downgrade Manfaat Polis yang Sudah Berjalan
Grace Period Premi Asuransi: Jangan Sampai Polis Anda Lapse
Strategi Pajak & Warisan untuk HNW via Asuransi Jiwa
Strategi warisan HNW: Indonesia tanpa pajak warisan, BPHTB dan biaya balik nama menuntut kas di muka, asuransi jiwa seba...
Komentar (0)
Belum ada komentar. Jadilah yang pertama berkomentar!
Tulis Komentar
Komentar dimoderasi sebelum tampil.
Disclaimer: Artikel ini bersifat edukasi dan bukan rekomendasi produk. Keputusan finansial tetap menjadi tanggung jawab pembaca. PT Asuransi Jiwa Manulife Indonesia berizin dan diawasi OJK.