Asuransi
Siapa yang Meneruskan Bisnis Anda? Suksesi Bisnis Keluarga dan Peran Asuransi Jiwa
8 menit baca
#MDWA
#MiPrecious
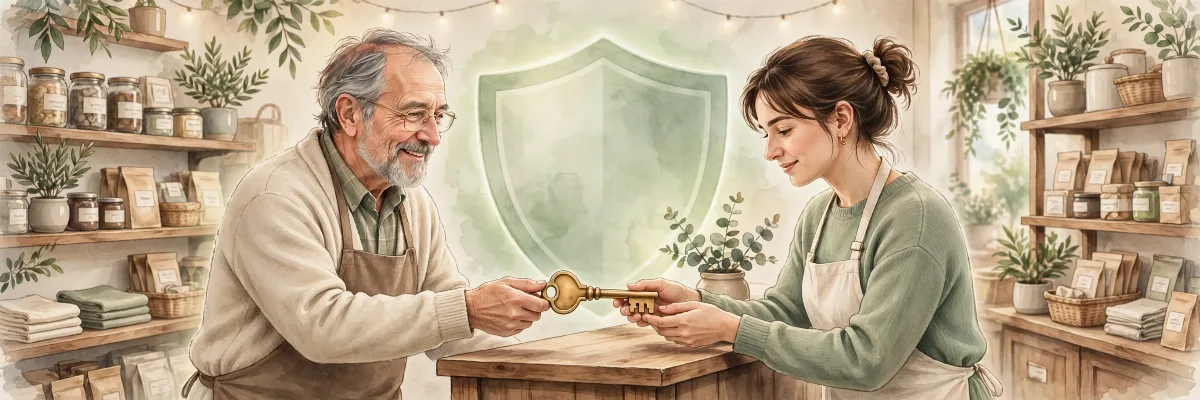
Jika Anda meninggal dunia besok pagi, siapa yang menjalankan bisnis Anda besok siang? Apakah pasangan Anda tahu cara bernegosiasi dengan pemasok? Apakah anak Anda siap mengambil alih? Apakah mitra bisnis Anda akan tetap sejalan dengan keluarga Anda, atau justru muncul perebutan yang membuat usaha yang Anda bangun puluhan tahun itu berhenti di tengah jalan?
Pertanyaan ini mungkin terasa tidak nyaman, tetapi justru di sinilah letak perbedaan antara bisnis yang bertahan melewati satu generasi dan bisnis yang runtuh bersama kepergian pendirinya. Banyak pemilik usaha menghabiskan puluhan tahun membangun pelanggan, reputasi, dan arus kas, tetapi tidak pernah meluangkan satu sore pun untuk menuliskan rencana suksesi. Akibatnya, ketika risiko datang, keluarga dan mitra bisnis saling menebak-nebak, dan tebakan itu hampir selalu mahal.
Artikel ini membahas suksesi bisnis keluarga secara edukatif: apa itu buy-sell agreement, mengapa dana talangan transisi penting, dan bagaimana asuransi jiwa jalur agency Manulife seperti MDWA dan MiPrecious dapat diposisikan sebagai sumber likuiditas dalam rencana tersebut. Ini bukan nasihat hukum, dan angka-angka di sini adalah CONTOH atau ILUSTRASI, bukan janji manfaat.
Mengapa Suksesi Sering Gagal, Padahal Bisnisnya Sehat
Bisnis yang sehat secara keuangan bisa tetap gagal dalam transisi. Penyebabnya jarang berupa produk yang kalah bersaing. Penyebabnya biasanya manusia dan uang tunai.
Pertama, tidak ada kesepakatan tertulis tentang siapa yang berhak membeli saham atau bagian usaha dari ahli waris. Keluarga ingin mempertahankan kepemilikan, mitra ingin kendali penuh, dan tidak ada pihak yang salah secara moral, tetapi keduanya tidak bisa sama-sama menang tanpa aturan yang sudah disepakati sebelumnya.
Kedua, tidak ada dana tunai pada saat yang paling dibutuhkan. Nilai bisnis mungkin besar di atas kertas, tetapi uang tunainya tertahan di stok, piutang, dan aset operasional. Ahli waris yang membutuhkan dana untuk hidup tidak bisa menunggu berbulan-bulan sampai aset terjual, dan mitra yang ingin membeli bagian usaha tidak punya dana segar untuk membayarnya.
Ketiga, keluarga tidak dilibatkan sejak awal. Anak yang tidak pernah diajak bicara tentang bisnis tiba-tiba diminta memutuskan nasib puluhan karyawan. Ketidaksiapan itu bukan karena anak Anda tidak mampu, melainkan karena tidak ada yang pernah mempersiapkannya.
Suksesi yang baik bukan dokumen yang dibuat dalam semalam. Ia adalah proses: menentukan siapa penerus yang tepat, melatihnya, menyepakati nilai dan mekanisme jual beli, dan menyiapkan dana untuk mengeksekusi kesepakatan itu.
Apa Itu Buy-Sell Agreement dan Mengapa Anda Membutuhkannya
Buy-sell agreement adalah kesepakatan tertulis antara pemilik usaha, mitra bisnis, dan dalam beberapa struktur juga keluarga, yang mengatur apa yang terjadi atas kepemilikan usaha ketika salah satu pemilik meninggal dunia, mengalami cacat tetap, pensiun, atau keluar dari usaha.
Secara sederhana, kesepakatan ini menjawab empat pertanyaan penting.
Pertama, siapa yang boleh membeli bagian usaha tersebut. Apakah mitra yang tersisa punya hak pertama untuk membeli, ataukah ahli waris boleh menjualnya kepada pihak luar? Tanpa aturan ini, keluarga Anda bisa berakhir bermitra dengan orang asing yang tidak pernah Anda kenal.
Kedua, berapa harganya dan bagaimana cara menilainya. Apakah memakai nilai buku, kelipatan laba, atau penilaian independen oleh penilai profesional? Menentukan metode penilaian sejak awal jauh lebih murah daripada berdebat soal nilai ketika salah satu pihak sedang berduka.
Ketiga, kapan dan bagaimana pembayarannya dilakukan. Apakah dibayar tunai sekaligus, dicicil selama beberapa tahun, atau kombinasi keduanya? Jawaban atas pertanyaan ini menentukan apakah mitra yang membeli akan terbebani utang dan apakah keluarga yang menjual akan mendapat kepastian.
Keempat, apa yang terjadi pada peran operasional. Apakah ahli waris otomatis menjadi pengelola, atau hanya pemegang hak ekonomi tanpa kewenangan operasional? Perbedaan ini penting, terutama untuk bisnis keluarga di mana anggota keluarga ingin tetap memiliki usaha tetapi tidak ingin, atau belum mampu, mengelolanya.
Untuk menyusun dokumen ini, Anda membutuhkan penasihat hukum dan penasihat pajak yang memahami struktur usaha Anda. Asuransi jiwa tidak menggantikan dokumen hukum ini. Ia melengkapi dokumen ini dengan satu hal yang paling sulit dicari pada saat krisis: uang tunai yang tersedia tepat waktu.
Dana Talangan Transisi: Biaya yang Sering Terlupakan
Banyak rencana suksesi hanya memikirkan harga jual saham, tetapi lupa pada biaya transisi. Padahal masa peralihan adalah masa yang paling rapuh bagi sebuah bisnis.
Ada gaji karyawan yang tetap harus dibayar, pemasok yang tetap harus dilunasi, sewa tempat yang tetap berjalan, dan pelanggan yang perlu diyakinkan bahwa bisnis tetap beroperasi normal. Ada pula biaya administrasi, biaya penilaian, dan kemungkinan kewajiban pajak yang timbul dari peralihan kepemilikan. Pembahasan pajak di sini hanya bersifat edukatif, bukan saran pajak definitif, dan Anda tetap perlu berkonsultasi dengan konsultan pajak Anda.
Di sisi keluarga, ada biaya hidup yang tidak menunggu. Pasangan dan anak Anda tetap membutuhkan dana untuk sekolah, kesehatan, dan kebutuhan sehari-hari selama transisi berlangsung. Jika seluruh kekayaan keluarga tertanam dalam bisnis, keluarga bisa menjadi kaya di atas kertas tetapi kesulitan uang tunai pada saat yang paling genting.
Di sinilah perencanaan likuiditas menjadi krusial. Likuiditas bukan berarti bisnis Anda bermasalah. Likuiditas berarti ada dana yang bisa diakses tanpa harus menjual aset usaha secara terburu-buru dengan harga murah, dan tanpa membebani mitra yang membeli dengan utang besar.
Peran Asuransi Jiwa sebagai Sumber Likuiditas
Asuransi jiwa tidak membeli bisnis Anda, tidak mengelola bisnis Anda, dan tidak menggantikan penerus yang kompeten. Peran asuransi jiwa dalam suksesi jauh lebih spesifik: menyediakan dana tunai ketika peristiwa yang disepakati dalam polis terjadi, sesuai ketentuan polis dan Ringkasan Informasi Produk dan Layanan (RIPLAY).
Dalam konteks buy-sell agreement, dana dari asuransi jiwa dapat dirancang, bersama penasihat Anda, untuk membiayai pembelian bagian usaha oleh mitra yang tersisa, atau untuk memberi bantalan dana bagi keluarga selama masa transisi. Dengan begitu, mitra tidak harus berutang besar untuk membeli, dan keluarga tidak harus menjual dalam keadaan tertekan.
Sebagai CONTOH atau ILUSTRASI saja, bayangkan sebuah usaha keluarga dengan dua mitra. Keduanya sepakat bahwa jika salah satu meninggal dunia, mitra yang tersisa berhak membeli bagiannya senilai, katakanlah, Rp2 miliar berdasarkan metode penilaian yang sudah disepakati. Jika tersedia dana asuransi jiwa yang memadai pada saat itu, transaksi dapat berjalan lebih cepat dan lebih tertib daripada menunggu mitra mengumpulkan dana dari pinjaman bank atau penjualan aset pribadi. Angka Rp2 miliar di sini murni ILUSTRASI untuk menjelaskan mekanisme, bukan janji manfaat, karena besarnya manfaat setiap polis mengikuti ketentuan polis masing-masing.
Produk yang dapat dipertimbangkan dalam kerangka ini, melalui jalur agency Manulife, antara lain MDWA dan MiPrecious. MDWA adalah produk dwiguna yang tersedia dalam Rupiah (IDR) maupun US Dollar (USD), sehingga relevan bila sebagian kebutuhan keluarga Anda sudah dalam mata uang dolar, misalnya biaya pendidikan luar negeri atau aset lintas negara. MiPrecious juga tersedia dalam IDR dan USD, dan sering dipertimbangkan oleh keluarga dengan kebutuhan proteksi sekaligus perencanaan warisan lintas mata uang. Rincian manfaat, syarat, dan ketentuan masing-masing produk tetap mengacu pada polis dan RIPLAY, bukan pada artikel ini.
Penting untuk dipahami bahwa kebutuhan setiap bisnis berbeda. Besaran uang pertanggungan yang tepat harus dihitung dari nilai usaha, struktur kepemilikan, jumlah mitra, dan kebutuhan keluarga, bukan dari tebakan. Di sinilah diskusi dengan agen dan penasihat Anda menjadi penting, sebelum Anda menandatangani apa pun.
Langkah Praktis Menyusun Rencana Suksesi Anda
Anda tidak harus menyelesaikan semuanya dalam satu minggu. Mulailah dari langkah-langkah yang paling berdampak.
Pertama, tuliskan siapa penerus yang Anda bayangkan, dan jujurlah tentang kesiapannya saat ini. Apakah ia perlu pelatihan dua tahun, lima tahun, atau justru sudah siap tetapi belum diberi wewenang? Rencana suksesi tanpa pengembangan penerus hanyalah kertas.
Kedua, diskusikan dengan mitra bisnis Anda, bukan hanya dengan keluarga Anda. Suksesi bisnis keluarga yang melibatkan mitra adalah kesepakatan bersama. Semakin awal dibicarakan, semakin kecil emosi yang terlibat, karena belum ada pihak yang sedang berduka atau tertekan.
Ketiga, susun buy-sell agreement bersama penasihat hukum. Tentukan metode penilaian, pihak pembeli, dan skema pembayaran. Perbarui kesepakatan ini secara berkala, karena nilai bisnis Anda lima tahun lalu belum tentu sama dengan nilainya hari ini.
Keempat, hitung kebutuhan likuiditas transisi. Pisahkan antara harga pembelian bagian usaha dan biaya transisi selama enam hingga dua belas bulan pertama. Banyak rencana gagal karena hanya menghitung yang pertama.
Kelima, tinjau apakah asuransi jiwa dapat menutup sebagian kebutuhan likuiditas itu. Pertimbangkan produk yang sesuai dengan profil mata uang dan tujuan keluarga Anda, dan pastikan penerima manfaat serta struktur kepemilikan polis selaras dengan kesepakatan buy-sell yang Anda buat. Ketidakselarasan antara polis dan dokumen hukum dapat menimbulkan masalah baru di kemudian hari.
Keenam, komunikasikan garis besar rencana ini kepada keluarga inti Anda. Mereka tidak perlu tahu setiap detail angka, tetapi mereka perlu tahu kepada siapa harus menghubungi, dokumen apa yang harus dicari, dan bahwa ada rencana yang sudah Anda siapkan untuk mereka.
Penutup: Bisnis Anda Layak Mendapat Rencana Kelanjutan
Anda membangun bisnis bukan untuk satu musim, melainkan untuk menopang keluarga Anda dan puluhan orang yang bekerja di dalamnya. Rencana suksesi adalah cara Anda memastikan bahwa kerja keras itu tidak berhenti hanya karena Anda tidak lagi hadir setiap hari.
Mulailah dengan satu percakapan: dengan mitra Anda, dengan penasihat hukum Anda, dan dengan keluarga Anda. Lalu lengkapi percakapan itu dengan dokumen yang sah dan dana likuiditas yang memadai. Jika Anda ingin mendiskusikan bagaimana asuransi jiwa dapat diposisikan dalam rencana suksesi bisnis Anda, mari kita petakan dulu struktur usaha dan kebutuhan keluarga Anda, baru bicara produk.
Konsultasi gratis via WhatsApp: 08123385016
Syarat dan ketentuan mengacu pada Polis serta Ringkasan Informasi Produk dan Layanan (RIPLAY). PT Asuransi Jiwa Manulife Indonesia berizin dan diawasi oleh Otoritas Jasa Keuangan (OJK).
Disclaimer: Artikel ini bersifat edukasi dan bukan rekomendasi produk. Keputusan finansial tetap menjadi tanggung jawab pembaca. PT Asuransi Jiwa Manulife Indonesia berizin dan diawasi OJK.
Butuh penjelasan lebih lanjut?
Konsultasikan kebutuhan proteksi dan perencanaan keuangan Anda dengan saya — gratis dan tanpa komitmen.
Chat WhatsApp Sekarang
Suryo Nugroho
Manulife Life Planner
Perencana keuangan dan agen asuransi Manulife di Malang yang membantu Anda memahami asuransi jiwa dan perencanaan keuangan dengan bahasa yang mudah.
Artikel Terkait
suryonugroho.id
Dokter Pun Butuh Proteksi: Mengapa Tenaga Medis Tidak Kebal Risiko Penghasilan
28 Okt 2026
8 menit baca
Asuransi Perjalanan vs Asuransi Kesehatan: Apa Bedanya & Kapan Perlu?
27 Okt 2026
8 menit baca
Checklist Tahunan: Cara Mereview Polis Asuransi Anda Sendiri
27 Okt 2026
8 menit baca
Cara Upgrade/Downgrade Manfaat Polis yang Sudah Berjalan
26 Okt 2026
8 menit baca
Komentar (0)
Belum ada komentar. Jadilah yang pertama berkomentar!
Tulis Komentar
Komentar dimoderasi sebelum tampil.
Disclaimer: Artikel ini bersifat edukasi dan bukan rekomendasi produk. Keputusan finansial tetap menjadi tanggung jawab pembaca. PT Asuransi Jiwa Manulife Indonesia berizin dan diawasi OJK.