Asuransi
Sebelum Tahun Ditutup: Evaluasi Keuangan Akhir Tahun yang Sering Dilewatkan Keluarga
8 menit baca
#perencanaan keuangan
#proteksi keluarga
#evaluasi keuangan akhir tahun
#bonus akhir tahun
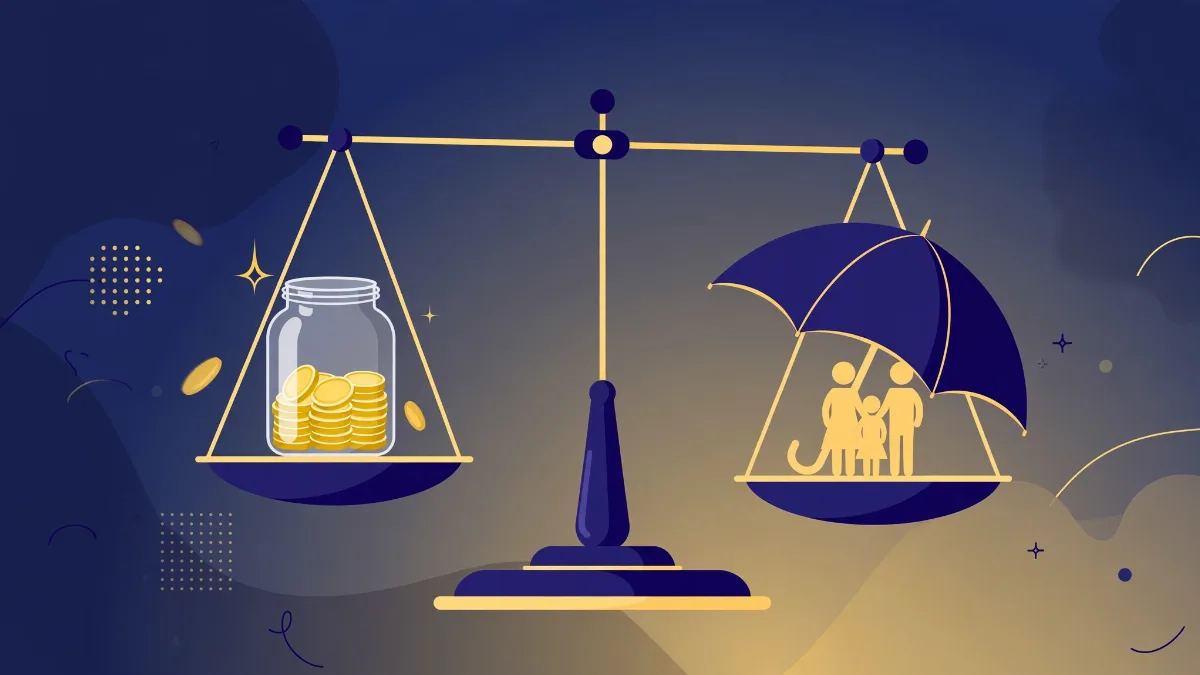
Pernahkah Anda menutup tahun dengan perasaan yang aneh: penghasilan setahun terasa besar, tetapi entah ke mana perginya? Bonus akhir tahun sudah diterima, liburan sudah dinikmati, dan pada bulan Januari rekening kembali tipis — seolah tahun yang baru saja berlalu tidak meninggalkan apa-apa.
Anda tidak sendirian. Akhir tahun adalah musim pengeluaran: hadiah, liburan, kumpul keluarga, dan promo belanja di mana-mana. Di tengah keramaian itu, satu hal yang hampir selalu terlewatkan adalah duduk sejenak dan mengevaluasi keuangan keluarga sebelum tahun benar-benar ditutup. Padahal akhir tahun adalah momen terbaik untuk melakukannya: angka setahun penuh sudah lengkap, bonus sudah di tangan, dan Anda masih punya waktu untuk memperbaiki arah sebelum tahun baru dimulai.
Artikel ini bukan checklist meninjau polis — melainkan evaluasi keuangan akhir tahun yang lebih luas: bonus, arus kas, utang, dana darurat, dan perlindungan keluarga, dalam satu sesi refleksi yang bisa Anda lakukan dalam satu sore.
Kenapa Akhir Tahun Adalah Momen Evaluasi Terbaik?
Ada tiga alasan mengapa evaluasi keuangan paling efektif dilakukan di akhir tahun:
Pertama, datanya lengkap. Dua belas bulan penghasilan dan pengeluaran sudah tercatat. Anda tidak perlu menebak-nebak pola keuangan Anda — Anda bisa melihatnya apa adanya, dari Januari sampai Desember.
Kedua, bonus ada di tangan. Bonus akhir tahun adalah satu-satunya aliran dana besar yang datang sekaligus dan belum "terikat" kebiasaan belanja bulanan. Keputusan tentang bonus yang dibuat dengan tenang di akhir tahun jauh lebih bijak daripada keputusan yang dibuat impulsif di tengah keramaian belanja.
Ketiga, tahun baru memberi titik awal yang bersih. Resolusi keuangan yang dibuat pada bulan Januari tanpa evaluasi akan mengulang pola tahun lalu. Evaluasi akhir tahun memutus pola itu: Anda memulai tahun baru dengan gambaran yang jujur tentang posisi Anda saat ini.
Evaluasi 1: Ke Mana Perginya Penghasilan Setahun?
Mulailah dari pertanyaan paling jujur: berapa total penghasilan keluarga tahun ini, dan berapa persen yang tersisa dalam bentuk tabungan atau aset? Anda tidak perlu perangkat lunak khusus — cukup buka mutasi rekening dan kelompokkan secara kasar:
- Kebutuhan pokok: makan, tempat tinggal, transportasi, pendidikan, dan kesehatan.
- Cicilan dan kewajiban: KPR, kredit kendaraan, pinjaman, dan kartu kredit.
- Gaya hidup: hiburan, belanja, liburan, dan langganan.
- Tabungan dan investasi: berapa yang benar-benar tersisa dan bertambah.
Sebagai ILUSTRASI (bukan patokan wajib): keluarga dengan penghasilan Rp20 juta per bulan yang mendapati hanya 5 persen yang tersisa sebagai tabungan sepanjang tahun perlu bertanya dengan jujur — apakah gaya hidupnya memang sebesar itu, atau ada kebocoran yang tidak disadari, seperti langganan yang tidak pernah dipakai, belanja impulsif, atau cicilan yang menumpuk diam-diam?
Tujuan evaluasi ini bukan untuk menyalahkan diri sendiri. Tujuannya adalah melihat kenyataan apa adanya, supaya tahun depan direncanakan berdasarkan data, bukan perasaan.
Evaluasi 2: Bonus Akhir Tahun — Habiskan, Simpan, atau Bagi?
Bonus akhir tahun adalah ujian karakter keuangan keluarga. Godaannya besar: promo akhir tahun, liburan, dan keinginan untuk "menghargai diri sendiri" setelah setahun bekerja keras. Tidak ada yang salah dengan merayakan — tetapi perayaan tanpa rencana adalah cara tercepat menghabiskan satu-satunya dana besar yang datang sekaligus dalam setahun.
Pendekatan yang banyak dipakai perencana keuangan adalah membagi bonus ke dalam tiga pos sebelum dibelanjakan:
1. Pos perayaan. Sisihkan sebagian untuk dinikmati bersama keluarga — liburan, hadiah, atau makan bersama. Merayakan itu penting; yang merusak adalah merayakan dengan seluruh bonus.
2. Pos penguat fondasi. Sebagian bonus dialokasikan untuk memperkuat fondasi: melunasi utang berbunga tinggi, menambah dana darurat, atau menutup kekurangan tabungan yang terlihat dari evaluasi pertama.
3. Pos masa depan. Sebagian lagi untuk tujuan jangka panjang: dana pendidikan anak, dana pensiun, atau melengkapi perlindungan keluarga yang selama ini masih bolong.
Sebagai ILUSTRASI: dari bonus Rp30 juta, keluarga bisa membagi Rp10 juta untuk perayaan, Rp10 juta untuk melunasi sisa utang kartu kredit, dan Rp10 juta untuk dana darurat dan tujuan jangka panjang. Pembagiannya tentu fleksibel — tetapi prinsipnya tetap: bonus dibagi dulu, baru dibelanjakan, bukan dibelanjakan dulu dan berharap masih ada sisa.
Evaluasi 3: Arus Kas dan Utang — Apakah Tahun Ini Lebih Sehat dari Tahun Lalu?
Setelah melihat total penghasilan dan bonus, bandingkan kondisi akhir tahun ini dengan akhir tahun lalu:
- Apakah total utang berkurang atau bertambah? Utang yang bertambah diam-diam — terutama utang kartu kredit dan pinjaman konsumtif — adalah sinyal bahwa gaya hidup melampaui penghasilan, berapa pun besarnya penghasilan itu.
- Apakah ada bulan-bulan defisit? Bulan di mana pengeluaran melebihi penghasilan dan ditutup dengan utang adalah bulan yang perlu dipelajari polanya, bukan dilupakan.
- Apakah cicilan masih dalam batas sehat? Patokan umum perencana keuangan: total cicilan idealnya tidak melebihi sekitar 30 persen penghasilan. Bila sudah melewati itu, tahun depan perlu direncanakan dengan lebih ketat — atau ada utang yang perlu dilunasi dengan bonus tahun ini.
Arus kas yang sehat bukan berarti tidak pernah berutang. Arus kas yang sehat berarti utang terkendali, menurun dari tahun ke tahun, dan tidak pernah dipakai untuk menutup kebutuhan pokok sehari-hari.
Evaluasi 4: Dana Darurat — Masih Cukup untuk Tahun Depan?
Dana darurat adalah fondasi yang paling sering tergerus diam-diam sepanjang tahun — dipakai untuk keadaan darurat kecil, lalu tidak pernah diisi kembali. Akhir tahun adalah waktu yang tepat untuk mengeceknya:
- Berapa bulan pengeluaran yang bisa ditanggung dana darurat Anda saat ini? Patokan umum: 3–6 bulan pengeluaran untuk keluarga dengan penghasilan tetap, dan 6–12 bulan untuk penghasilan tidak tetap.
- Apakah ada "kebocoran" yang perlu ditutup? Dana darurat yang dipakai sepanjang tahun perlu diisi kembali dari bonus atau dari alokasi bulanan tahun depan.
- Apakah dana darurat masih terpisah dari rekening harian? Dana yang tercampur dengan rekening belanja cenderung habis tanpa terasa.
Dana darurat yang tidak pernah dicek sama dengan tidak ada. Luangkan waktu akhir tahun ini untuk melihat saldonya dengan mata kepala sendiri — bukan dengan perkiraan.
Evaluasi 5: Perlindungan Keluarga — Apakah Masih Sebesar Kebutuhan Tahun Depan?
Terakhir, evaluasi yang paling sering dilewatkan karena tidak terasa mendesak: apakah perlindungan keluarga Anda masih memadai untuk tahun depan? Sepanjang tahun, banyak hal berubah — penghasilan naik atau turun, anak bertambah, cicilan berubah, dan kebutuhan keluarga bergeser. Perlindungan yang disusun dua tahun lalu bisa jadi sudah tidak lagi sebesar kebutuhan hari ini.
Pertanyaan-pertanyaan yang layak Anda ajukan di akhir tahun:
- Bila pencari nafkah utama tidak bisa bekerja tahun depan, berapa lama keluarga bisa bertahan? Jawaban ini menunjukkan apakah uang pertanggungan dan dana darurat Anda masih memadai.
- Apakah ada anggota keluarga baru yang perlu masuk dalam rencana perlindungan? Kelahiran anak atau tanggungan baru adalah alasan kuat untuk meninjau ulang.
- Apakah ada perlindungan kesehatan keluarga yang masih bolong? Biaya kesehatan yang naik setiap tahun berarti perlindungan yang dulu cukup bisa jadi sudah tertinggal.
Untuk kebutuhan perlindungan jiwa sekaligus perencanaan jangka panjang, produk-produk Manulife jalur agency yang bisa dibahas antara lain MiPrecious, MDWA, dan MDSA — ketiganya tersedia dalam Rupiah maupun US Dollar — serta MDLA (nama resmi "MyLife") yang tersedia dalam Rupiah, dan Manulife Perlindungan Syariah (FLEXI) yang tersedia dalam Rupiah maupun US Dollar. Untuk perlindungan kesehatan, produk seperti MiUltimate Health Care tersedia dalam Rupiah. Seluruh ketentuan masing-masing produk mengacu pada Polis serta Ringkasan Informasi Produk dan Layanan (RIPLAY) — penting untuk membedahnya sesuai kebutuhan keluarga Anda, bukan sekadar mengikuti apa yang dimiliki orang lain.
Satu catatan penting: evaluasi ini berbeda dengan meninjau dokumen polis secara teknis. Ini adalah evaluasi dari sisi kebutuhan keluarga: apakah fondasi perlindungan Anda masih sebesar kehidupan yang harus dilindunginya?
Rencana Satu Sore: Cara Melakukan Evaluasi Ini
Anda tidak membutuhkan akhir pekan penuh. Satu sore di akhir tahun sudah cukup, bila dilakukan dengan cara berikut:
1. Kumpulkan data: mutasi rekening setahun, slip bonus, daftar utang, dan saldo dana darurat.
2. Jawab lima evaluasi di atas dengan angka kasar — tidak perlu presisi sempurna, yang penting jujur.
3. Tulis tiga keputusan untuk tahun depan: satu tentang bonus, satu tentang utang atau arus kas, dan satu tentang perlindungan keluarga.
4. Bagikan keputusan itu dengan pasangan — evaluasi keuangan keluarga bukan proyek sendirian.
5. Jadwalkan evaluasi berikutnya di akhir tahun depan, supaya menjadi ritual tahunan, bukan kejadian sekali seumur hidup.
Penutup: Tutup Tahun dengan Kejujuran, Buka Tahun dengan Rencana
Tahun yang baik bukan tahun dengan penghasilan terbesar, melainkan tahun yang ditutup dengan pemahaman yang jujur tentang ke mana penghasilan itu pergi — dan dibuka dengan rencana yang lebih baik dari tahun sebelumnya.
Sebelum kembang api tahun baru menyala, luangkan satu sore untuk lima evaluasi ini. Lihat angkanya, bagi bonusnya dengan tenang, cek utang dan dana darurat Anda, dan pastikan perlindungan keluarga Anda masih sebesar kehidupan yang harus dilindunginya. Keluarga Anda layak memulai tahun baru bukan dengan harapan kosong, melainkan dengan fondasi yang sudah diperiksa.
Jika setelah evaluasi ini Anda menemukan perlindungan keluarga yang perlu dilengkapi atau ingin memetakan kebutuhan perlindungan untuk tahun depan, mari kita diskusikan. Saya bantu memetakan kebutuhan dan membedah pilihan produknya, gratis dan tanpa komitmen.
Konsultasi gratis via WhatsApp: 08123385016
Anda juga bisa menghubungi saya melalui wa.me/628123385016.
Syarat dan ketentuan mengacu pada Polis serta Ringkasan Informasi Produk dan Layanan (RIPLAY). PT Asuransi Jiwa Manulife Indonesia berizin dan diawasi oleh Otoritas Jasa Keuangan (OJK).
Anda tidak sendirian. Akhir tahun adalah musim pengeluaran: hadiah, liburan, kumpul keluarga, dan promo belanja di mana-mana. Di tengah keramaian itu, satu hal yang hampir selalu terlewatkan adalah duduk sejenak dan mengevaluasi keuangan keluarga sebelum tahun benar-benar ditutup. Padahal akhir tahun adalah momen terbaik untuk melakukannya: angka setahun penuh sudah lengkap, bonus sudah di tangan, dan Anda masih punya waktu untuk memperbaiki arah sebelum tahun baru dimulai.
Artikel ini bukan checklist meninjau polis — melainkan evaluasi keuangan akhir tahun yang lebih luas: bonus, arus kas, utang, dana darurat, dan perlindungan keluarga, dalam satu sesi refleksi yang bisa Anda lakukan dalam satu sore.
Kenapa Akhir Tahun Adalah Momen Evaluasi Terbaik?
Ada tiga alasan mengapa evaluasi keuangan paling efektif dilakukan di akhir tahun:
Pertama, datanya lengkap. Dua belas bulan penghasilan dan pengeluaran sudah tercatat. Anda tidak perlu menebak-nebak pola keuangan Anda — Anda bisa melihatnya apa adanya, dari Januari sampai Desember.
Kedua, bonus ada di tangan. Bonus akhir tahun adalah satu-satunya aliran dana besar yang datang sekaligus dan belum "terikat" kebiasaan belanja bulanan. Keputusan tentang bonus yang dibuat dengan tenang di akhir tahun jauh lebih bijak daripada keputusan yang dibuat impulsif di tengah keramaian belanja.
Ketiga, tahun baru memberi titik awal yang bersih. Resolusi keuangan yang dibuat pada bulan Januari tanpa evaluasi akan mengulang pola tahun lalu. Evaluasi akhir tahun memutus pola itu: Anda memulai tahun baru dengan gambaran yang jujur tentang posisi Anda saat ini.
Evaluasi 1: Ke Mana Perginya Penghasilan Setahun?
Mulailah dari pertanyaan paling jujur: berapa total penghasilan keluarga tahun ini, dan berapa persen yang tersisa dalam bentuk tabungan atau aset? Anda tidak perlu perangkat lunak khusus — cukup buka mutasi rekening dan kelompokkan secara kasar:
- Kebutuhan pokok: makan, tempat tinggal, transportasi, pendidikan, dan kesehatan.
- Cicilan dan kewajiban: KPR, kredit kendaraan, pinjaman, dan kartu kredit.
- Gaya hidup: hiburan, belanja, liburan, dan langganan.
- Tabungan dan investasi: berapa yang benar-benar tersisa dan bertambah.
Sebagai ILUSTRASI (bukan patokan wajib): keluarga dengan penghasilan Rp20 juta per bulan yang mendapati hanya 5 persen yang tersisa sebagai tabungan sepanjang tahun perlu bertanya dengan jujur — apakah gaya hidupnya memang sebesar itu, atau ada kebocoran yang tidak disadari, seperti langganan yang tidak pernah dipakai, belanja impulsif, atau cicilan yang menumpuk diam-diam?
Tujuan evaluasi ini bukan untuk menyalahkan diri sendiri. Tujuannya adalah melihat kenyataan apa adanya, supaya tahun depan direncanakan berdasarkan data, bukan perasaan.
Evaluasi 2: Bonus Akhir Tahun — Habiskan, Simpan, atau Bagi?
Bonus akhir tahun adalah ujian karakter keuangan keluarga. Godaannya besar: promo akhir tahun, liburan, dan keinginan untuk "menghargai diri sendiri" setelah setahun bekerja keras. Tidak ada yang salah dengan merayakan — tetapi perayaan tanpa rencana adalah cara tercepat menghabiskan satu-satunya dana besar yang datang sekaligus dalam setahun.
Pendekatan yang banyak dipakai perencana keuangan adalah membagi bonus ke dalam tiga pos sebelum dibelanjakan:
1. Pos perayaan. Sisihkan sebagian untuk dinikmati bersama keluarga — liburan, hadiah, atau makan bersama. Merayakan itu penting; yang merusak adalah merayakan dengan seluruh bonus.
2. Pos penguat fondasi. Sebagian bonus dialokasikan untuk memperkuat fondasi: melunasi utang berbunga tinggi, menambah dana darurat, atau menutup kekurangan tabungan yang terlihat dari evaluasi pertama.
3. Pos masa depan. Sebagian lagi untuk tujuan jangka panjang: dana pendidikan anak, dana pensiun, atau melengkapi perlindungan keluarga yang selama ini masih bolong.
Sebagai ILUSTRASI: dari bonus Rp30 juta, keluarga bisa membagi Rp10 juta untuk perayaan, Rp10 juta untuk melunasi sisa utang kartu kredit, dan Rp10 juta untuk dana darurat dan tujuan jangka panjang. Pembagiannya tentu fleksibel — tetapi prinsipnya tetap: bonus dibagi dulu, baru dibelanjakan, bukan dibelanjakan dulu dan berharap masih ada sisa.
Evaluasi 3: Arus Kas dan Utang — Apakah Tahun Ini Lebih Sehat dari Tahun Lalu?
Setelah melihat total penghasilan dan bonus, bandingkan kondisi akhir tahun ini dengan akhir tahun lalu:
- Apakah total utang berkurang atau bertambah? Utang yang bertambah diam-diam — terutama utang kartu kredit dan pinjaman konsumtif — adalah sinyal bahwa gaya hidup melampaui penghasilan, berapa pun besarnya penghasilan itu.
- Apakah ada bulan-bulan defisit? Bulan di mana pengeluaran melebihi penghasilan dan ditutup dengan utang adalah bulan yang perlu dipelajari polanya, bukan dilupakan.
- Apakah cicilan masih dalam batas sehat? Patokan umum perencana keuangan: total cicilan idealnya tidak melebihi sekitar 30 persen penghasilan. Bila sudah melewati itu, tahun depan perlu direncanakan dengan lebih ketat — atau ada utang yang perlu dilunasi dengan bonus tahun ini.
Arus kas yang sehat bukan berarti tidak pernah berutang. Arus kas yang sehat berarti utang terkendali, menurun dari tahun ke tahun, dan tidak pernah dipakai untuk menutup kebutuhan pokok sehari-hari.
Evaluasi 4: Dana Darurat — Masih Cukup untuk Tahun Depan?
Dana darurat adalah fondasi yang paling sering tergerus diam-diam sepanjang tahun — dipakai untuk keadaan darurat kecil, lalu tidak pernah diisi kembali. Akhir tahun adalah waktu yang tepat untuk mengeceknya:
- Berapa bulan pengeluaran yang bisa ditanggung dana darurat Anda saat ini? Patokan umum: 3–6 bulan pengeluaran untuk keluarga dengan penghasilan tetap, dan 6–12 bulan untuk penghasilan tidak tetap.
- Apakah ada "kebocoran" yang perlu ditutup? Dana darurat yang dipakai sepanjang tahun perlu diisi kembali dari bonus atau dari alokasi bulanan tahun depan.
- Apakah dana darurat masih terpisah dari rekening harian? Dana yang tercampur dengan rekening belanja cenderung habis tanpa terasa.
Dana darurat yang tidak pernah dicek sama dengan tidak ada. Luangkan waktu akhir tahun ini untuk melihat saldonya dengan mata kepala sendiri — bukan dengan perkiraan.
Evaluasi 5: Perlindungan Keluarga — Apakah Masih Sebesar Kebutuhan Tahun Depan?
Terakhir, evaluasi yang paling sering dilewatkan karena tidak terasa mendesak: apakah perlindungan keluarga Anda masih memadai untuk tahun depan? Sepanjang tahun, banyak hal berubah — penghasilan naik atau turun, anak bertambah, cicilan berubah, dan kebutuhan keluarga bergeser. Perlindungan yang disusun dua tahun lalu bisa jadi sudah tidak lagi sebesar kebutuhan hari ini.
Pertanyaan-pertanyaan yang layak Anda ajukan di akhir tahun:
- Bila pencari nafkah utama tidak bisa bekerja tahun depan, berapa lama keluarga bisa bertahan? Jawaban ini menunjukkan apakah uang pertanggungan dan dana darurat Anda masih memadai.
- Apakah ada anggota keluarga baru yang perlu masuk dalam rencana perlindungan? Kelahiran anak atau tanggungan baru adalah alasan kuat untuk meninjau ulang.
- Apakah ada perlindungan kesehatan keluarga yang masih bolong? Biaya kesehatan yang naik setiap tahun berarti perlindungan yang dulu cukup bisa jadi sudah tertinggal.
Untuk kebutuhan perlindungan jiwa sekaligus perencanaan jangka panjang, produk-produk Manulife jalur agency yang bisa dibahas antara lain MiPrecious, MDWA, dan MDSA — ketiganya tersedia dalam Rupiah maupun US Dollar — serta MDLA (nama resmi "MyLife") yang tersedia dalam Rupiah, dan Manulife Perlindungan Syariah (FLEXI) yang tersedia dalam Rupiah maupun US Dollar. Untuk perlindungan kesehatan, produk seperti MiUltimate Health Care tersedia dalam Rupiah. Seluruh ketentuan masing-masing produk mengacu pada Polis serta Ringkasan Informasi Produk dan Layanan (RIPLAY) — penting untuk membedahnya sesuai kebutuhan keluarga Anda, bukan sekadar mengikuti apa yang dimiliki orang lain.
Satu catatan penting: evaluasi ini berbeda dengan meninjau dokumen polis secara teknis. Ini adalah evaluasi dari sisi kebutuhan keluarga: apakah fondasi perlindungan Anda masih sebesar kehidupan yang harus dilindunginya?
Rencana Satu Sore: Cara Melakukan Evaluasi Ini
Anda tidak membutuhkan akhir pekan penuh. Satu sore di akhir tahun sudah cukup, bila dilakukan dengan cara berikut:
1. Kumpulkan data: mutasi rekening setahun, slip bonus, daftar utang, dan saldo dana darurat.
2. Jawab lima evaluasi di atas dengan angka kasar — tidak perlu presisi sempurna, yang penting jujur.
3. Tulis tiga keputusan untuk tahun depan: satu tentang bonus, satu tentang utang atau arus kas, dan satu tentang perlindungan keluarga.
4. Bagikan keputusan itu dengan pasangan — evaluasi keuangan keluarga bukan proyek sendirian.
5. Jadwalkan evaluasi berikutnya di akhir tahun depan, supaya menjadi ritual tahunan, bukan kejadian sekali seumur hidup.
Penutup: Tutup Tahun dengan Kejujuran, Buka Tahun dengan Rencana
Tahun yang baik bukan tahun dengan penghasilan terbesar, melainkan tahun yang ditutup dengan pemahaman yang jujur tentang ke mana penghasilan itu pergi — dan dibuka dengan rencana yang lebih baik dari tahun sebelumnya.
Sebelum kembang api tahun baru menyala, luangkan satu sore untuk lima evaluasi ini. Lihat angkanya, bagi bonusnya dengan tenang, cek utang dan dana darurat Anda, dan pastikan perlindungan keluarga Anda masih sebesar kehidupan yang harus dilindunginya. Keluarga Anda layak memulai tahun baru bukan dengan harapan kosong, melainkan dengan fondasi yang sudah diperiksa.
Jika setelah evaluasi ini Anda menemukan perlindungan keluarga yang perlu dilengkapi atau ingin memetakan kebutuhan perlindungan untuk tahun depan, mari kita diskusikan. Saya bantu memetakan kebutuhan dan membedah pilihan produknya, gratis dan tanpa komitmen.
Konsultasi gratis via WhatsApp: 08123385016
Anda juga bisa menghubungi saya melalui wa.me/628123385016.
Syarat dan ketentuan mengacu pada Polis serta Ringkasan Informasi Produk dan Layanan (RIPLAY). PT Asuransi Jiwa Manulife Indonesia berizin dan diawasi oleh Otoritas Jasa Keuangan (OJK).
Butuh penjelasan lebih lanjut?
Konsultasikan kebutuhan proteksi dan perencanaan keuangan Anda dengan saya — gratis dan tanpa komitmen.
Chat WhatsApp Sekarang
Suryo Nugroho
Manulife Life Planner
Perencana keuangan dan agen asuransi Manulife di Malang yang membantu Anda memahami asuransi jiwa dan perencanaan keuangan dengan bahasa yang mudah.
Artikel Terkait
Anak Tunggal, Beban Ganda: Menanggung Orang Tua dan Warisan Sendirian
10 Nov 2026
8 menit baca
Pensiun Berdua, Bukan Sendiri-sendiri: Cara Pasangan Menyusun Satu Rencana Pensiun
09 Nov 2026
8 menit baca
Anak Dirawat, Orang Tua Ikut Lelah: Proteksi Kesehatan Anak dan Pendampingnya
09 Nov 2026
8 menit baca
Password, Akun, dan Aset Digital: Siapa yang Mengurus Jejak Digital Anda Setelah Tiada?
08 Nov 2026
8 menit baca
Komentar (0)
Belum ada komentar. Jadilah yang pertama berkomentar!
Tulis Komentar
Komentar dimoderasi sebelum tampil.
Disclaimer: Artikel ini bersifat edukasi dan bukan rekomendasi produk. Keputusan finansial tetap menjadi tanggung jawab pembaca. PT Asuransi Jiwa Manulife Indonesia berizin dan diawasi OJK.