Asuransi
Anak Tunggal, Beban Ganda: Menanggung Orang Tua dan Warisan Sendirian
7 menit baca
#perencanaan warisan
Anak Tunggal, Beban Ganda: Menanggung Orang Tua dan Warisan Sendirian
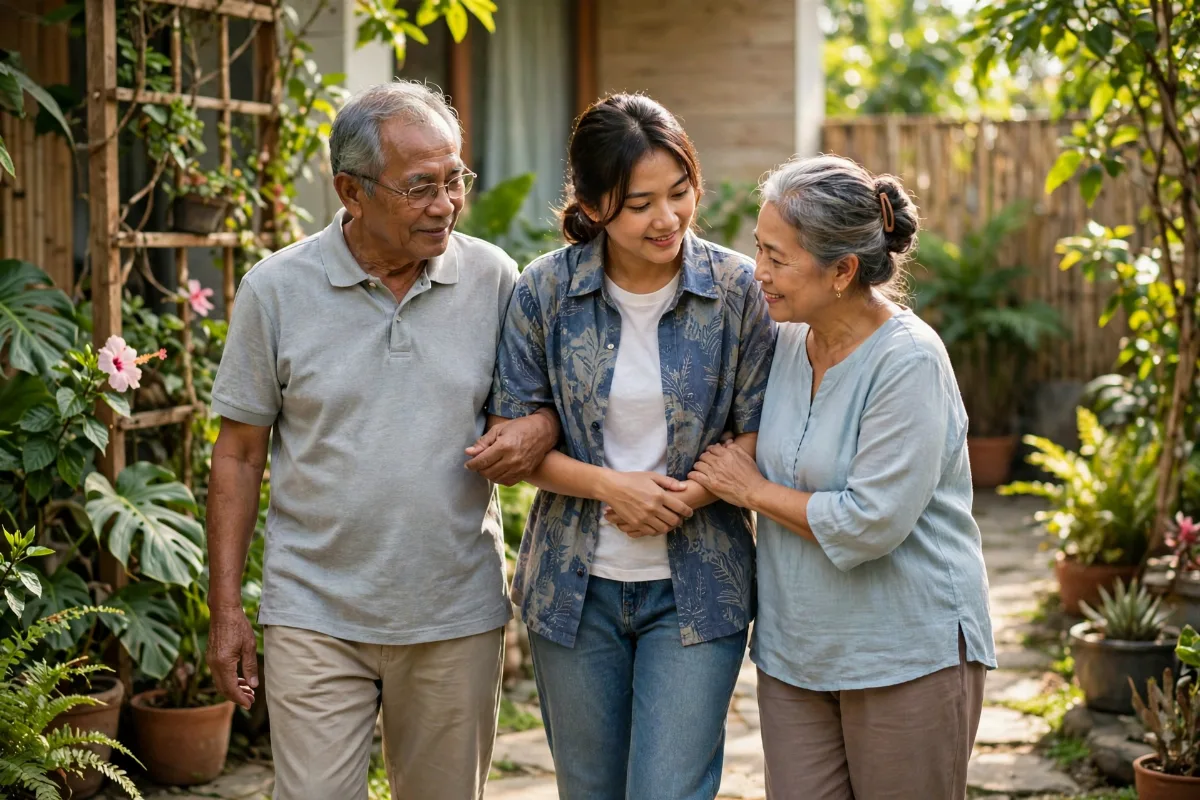
Pernahkah Anda merasa seperti ini: Anda adalah satu-satunya anak. Orang tua Anda menua, kesehatannya menurun, dan setiap keputusan — dari biaya berobat sampai pengurusan harta — jatuh ke pundak Anda seorang. Tidak ada kakak untuk berbagi biaya, tidak ada adik untuk bergantian menjaga, dan tidak ada saudara untuk berdiskusi ketika keputusan sulit harus diambil.
Inilah beban ganda anak tunggal: menanggung orang tua yang menua, sambil pada saat yang sama memikul seluruh urusan warisan sendirian. Bebannya bukan hanya finansial — tetapi juga emosional, praktis, dan sering kali sunyi, karena tidak ada yang benar-benar memahami beratnya kecuali yang mengalaminya sendiri.
Artikel ini membahas tiga beban yang ditanggung anak tunggal, jebakan yang sering muncul dalam pengurusan warisan tanpa saudara, dan cara menyiapkan fondasi agar beban itu tidak semakin berat — baik bagi Anda maupun bagi generasi setelah Anda.
Beban Pertama: Biaya dan Perawatan Orang Tua yang Sepenuhnya di Pundak Anda
Ketika orang tua memiliki beberapa anak, biaya perawatan dan pengobatan bisa dibagi. Ketika Anda anak tunggal, seluruhnya menjadi tanggung jawab Anda:
- Biaya kesehatan yang naik seiring usia. Pemeriksaan rutin, obat-obatan jangka panjang, perawatan di rumah, hingga rawat inap — semuanya keluar dari satu sumber: Anda, ditambah tabungan orang tua bila masih ada.
- Waktu pendampingan. Orang tua yang sakit membutuhkan pendamping — ke dokter, di rumah sakit, dan dalam kehidupan sehari-hari. Bagi anak tunggal yang juga bekerja dan membesarkan anak sendiri, waktu ini harus dibagi dengan sangat ketat, dan sering kali mengorbankan karier atau kesehatan sendiri.
- Keputusan medis sendirian. Persetujuan tindakan medis, pemilihan rumah sakit, dan keputusan perawatan jangka panjang — semuanya harus Anda putuskan sendiri, tanpa saudara untuk bertukar pikiran dan berbagi beban moral bila keputusan itu sulit.
Beban ini diperberat oleh kenyataan bahwa banyak anak tunggal juga berada di fase "terjepit": membesarkan anak sendiri sambil merawat orang tua. Penghasilan satu keluarga harus menopang tiga generasi sekaligus — dan tidak ada keluarga besar lain yang ikut menanggung.
Beban Kedua: Warisan yang Harus Diurus Sendirian — dan Sering Menjadi Sumber Konflik
Ironisnya, menjadi anak tunggal tidak berarti urusan warisan menjadi sederhana. Justru sering sebaliknya. Beberapa masalah yang umum muncul:
Harta yang tidak likuid. Banyak keluarga Indonesia menyimpan kekayaan dalam bentuk properti — rumah, tanah, atau ruko — yang nilainya besar di atas kertas tetapi sulit diubah menjadi uang tunai. Sebagai ILUSTRASI: rumah warisan senilai Rp1 miliar tidak bisa dipakai membayar biaya pemakaman, pelunasan utang, atau biaya pengurusan warisan yang harus dibayar tunai. Anak tunggal sering terjebak: kaya di atas kertas, tetapi kekurangan uang tunai pada saat yang paling membutuhkan.
Dokumen yang tidak lengkap. Sertifikat yang entah di mana, surat-surat yang belum balik nama, dan utang yang tidak pernah diceritakan orang tua — semuanya baru terungkap setelah orang tua tiada, dan semuanya harus dibereskan oleh Anda seorang.
Konflik dengan keluarga besar. Tanpa saudara kandung bukan berarti tanpa pihak yang berkepentingan. Paman, bibi, sepupu, atau pihak lain bisa muncul dengan klaim dan penafsiran masing-masing tentang "keinginan almarhum". Anak tunggal yang tidak memiliki dokumen dan rencana yang jelas berada pada posisi paling rentan dalam situasi seperti ini.
Beban emosional yang tidak terlihat. Mengurus warisan sambil berduka adalah pengalaman yang menguras. Dan ketika Anda melakukannya sendirian, tidak ada saudara yang bisa berkata "biar aku yang urus bagian ini, kamu istirahat dulu".
Beban Ketiga: Beban yang Akan Anda Teruskan ke Generasi Berikutnya
Ada satu beban yang jarang disadari anak tunggal: bila Anda tidak menyiapkan apa-apa, beban yang sama akan Anda teruskan kepada anak Anda — atau kepada pasangan Anda. Polanya berulang: orang tua yang tidak menyiapkan rencana warisan meninggalkan kekacauan bagi anak tunggalnya, dan anak tunggal yang kelelahan mengurus kekacauan itu kemudian tidak sempat menyiapkan rencana untuk generasinya sendiri.
Memutus rantai ini adalah hadiah terbesar yang bisa Anda berikan kepada keluarga Anda. Caranya bukan dengan menjadi kaya raya — melainkan dengan menyiapkan tiga hal:
1. Dokumen yang rapi. Daftar harta, utang, dan dokumen penting yang bisa ditemukan keluarga tanpa harus menebak-nebak.
2. Komunikasi yang terbuka. Bicarakan rencana warisan dengan orang tua selagi mereka masih sehat — dan dengan pasangan serta anak Anda tentang rencana Anda sendiri.
3. Dana tunai yang tersedia saat dibutuhkan. Inilah peran perlindungan jiwa: uang pertanggungan yang diterima ahli waris adalah dana tunai yang bisa langsung dipakai untuk biaya pengurusan, pelunasan kewajiban, dan kebutuhan hidup selama masa transisi — tanpa harus menunggu properti terjual atau sengketa selesai.
Peran Perlindungan Jiwa bagi Anak Tunggal
Bagi anak tunggal, perlindungan jiwa bekerja dalam dua arah yang sama-sama penting:
Pertama, perlindungan untuk orang tua Anda. Bila orang tua masih dalam kondisi yang memungkinkan dan Anda ingin memastikan ada dana tunai bagi keluarga ketika mereka tiada — misalnya untuk menutup biaya pengurusan dan kewajiban yang tertinggal — perencanaan perlindungan perlu dibicarakan bersama orang tua dan disesuaikan dengan ketentuan produk yang berlaku.
Kedua, dan yang lebih penting, perlindungan untuk diri Anda sendiri. Sebagai satu-satunya penopang tiga generasi, Anda adalah aset ekonomi terpenting keluarga Anda. Bila Anda jatuh sakit kritis atau meninggal lebih dulu, tidak ada saudara yang bisa menggantikan peran Anda menopang orang tua dan anak-anak Anda. Uang pertanggungan asuransi jiwa memastikan keluarga Anda — orang tua yang masih hidup, pasangan, dan anak-anak — tidak kehilangan penopangnya dalam sekejap.
Untuk kebutuhan perlindungan jiwa sekaligus perencanaan warisan, produk-produk Manulife jalur agency yang bisa dibahas antara lain MiPrecious, MDWA, dan MDSA — ketiganya tersedia dalam Rupiah maupun US Dollar — serta MDLA (nama resmi "MyLife") yang tersedia dalam Rupiah, dan Manulife Perlindungan Syariah (FLEXI) yang tersedia dalam Rupiah maupun US Dollar. Masing-masing produk memiliki karakteristik dan ketentuan berbeda, dan seluruhnya mengacu pada Polis serta Ringkasan Informasi Produk dan Layanan (RIPLAY) masing-masing. Pilihan yang tepat bergantung pada struktur keluarga, kebutuhan dana tunai, dan rencana warisan Anda.
Pesan terpentingnya: jangan menunggu sampai beban itu memuncak untuk mulai melindunginya. Perlindungan yang disiapkan selagi Anda sehat adalah satu-satunya jenis perlindungan yang benar-benar bisa diandalkan.
Percakapan yang Sulit tetapi Harus Dilakukan
Sebagian besar kekacauan warisan bermula dari satu hal: percakapan yang tidak pernah terjadi. Anak tunggal sering menunda membicarakan warisan dengan orang tua karena takut dianggap "mengincar harta" atau takut menyinggung perasaan. Tetapi menunda percakapan itu justru membuat keadaan lebih buruk bagi semua pihak.
Beberapa percakapan yang layak Anda mulai — dengan lembut, tetapi dengan jelas:
- Dengan orang tua: Apakah ada wasiat atau dokumen perencanaan warisan? Di mana dokumen penting disimpan? Apakah ada utang atau kewajiban yang perlu diketahui? Apa keinginan mereka tentang perawatan dan pengurusan di masa depan?
- Dengan pasangan: Bila terjadi sesuatu pada Anda, siapa yang mengurus orang tua Anda dan anak-anak Anda? Apakah pasangan memahami seluruh gambaran keuangan keluarga?
- Dengan penasihat yang tepat: Untuk urusan hukum warisan yang rumit — terutama yang melibatkan properti dan keluarga besar — konsultasikan dengan notaris atau penasihat hukum. Artikel ini bersifat edukatif dan bukan saran hukum definitif.
Percakapan ini tidak perlu selesai dalam sekali duduk. Yang penting adalah dimulai — selagi orang tua masih bisa menyampaikan keinginannya sendiri, bukan setelah keluarga harus menebak-nebak keinginan itu.
Checklist Anak Tunggal: Mulai dari yang Paling Mendesak
Beban ganda ini terasa berat bila dipikirkan sekaligus. Pecahlah menjadi langkah-langkah kecil:
1. Buat daftar dokumen penting orang tua — dan pastikan Anda tahu di mana dokumen itu disimpan.
2. Catat seluruh kewajiban finansial keluarga — utang, cicilan, dan tagihan berjalan atas nama orang tua maupun Anda.
3. Siapkan dana tunai darurat keluarga yang cukup untuk menutup biaya pengurusan mendadak, terpisah dari tabungan harian.
4. Pastikan perlindungan jiwa Anda sendiri memadai — karena Anda adalah penopang utama tiga generasi.
5. Mulai percakapan warisan dengan orang tua — perlahan, dengan hormat, tetapi jangan ditunda tanpa batas waktu.
6. Tulis rencana Anda sendiri untuk generasi setelah Anda — supaya anak Anda tidak mewarisi kekacauan yang sama.
Penutup: Sendirian Bukan Berarti Tanpa Persiapan
Menjadi anak tunggal berarti Anda menanggung lebih banyak sendirian — tetapi bukan berarti Anda harus menghadapinya tanpa persiapan. Beban yang ditata sejak awal akan selalu lebih ringan daripada beban yang datang tiba-tiba tanpa rencana.
Anda tidak bisa menambah jumlah saudara. Tetapi Anda bisa menambah kejelasan: dokumen yang rapi, percakapan yang sudah dilakukan, dana tunai yang tersedia, dan perlindungan yang memadai untuk diri Anda sebagai penopang keluarga. Itulah cara anak tunggal mengubah beban ganda menjadi tanggung jawab yang tertata — dan memutus rantai beban yang sama untuk generasi berikutnya.
Jika Anda anak tunggal yang ingin memetakan perlindungan dan rencana warisan keluarga Anda — termasuk berapa besar dana tunai yang ideal untuk menopang tiga generasi — mari kita diskusikan. Saya bantu memetakan kebutuhan dan membedah pilihan produknya, gratis dan tanpa komitmen.
Konsultasi gratis via WhatsApp: 08123385016
Anda juga bisa menghubungi saya melalui wa.me/628123385016.
Syarat dan ketentuan mengacu pada Polis serta Ringkasan Informasi Produk dan Layanan (RIPLAY). PT Asuransi Jiwa Manulife Indonesia berizin dan diawasi oleh Otoritas Jasa Keuangan (OJK).
Pernahkah Anda merasa seperti ini: Anda adalah satu-satunya anak. Orang tua Anda menua, kesehatannya menurun, dan setiap keputusan — dari biaya berobat sampai pengurusan harta — jatuh ke pundak Anda seorang. Tidak ada kakak untuk berbagi biaya, tidak ada adik untuk bergantian menjaga, dan tidak ada saudara untuk berdiskusi ketika keputusan sulit harus diambil.
Inilah beban ganda anak tunggal: menanggung orang tua yang menua, sambil pada saat yang sama memikul seluruh urusan warisan sendirian. Bebannya bukan hanya finansial — tetapi juga emosional, praktis, dan sering kali sunyi, karena tidak ada yang benar-benar memahami beratnya kecuali yang mengalaminya sendiri.
Artikel ini membahas tiga beban yang ditanggung anak tunggal, jebakan yang sering muncul dalam pengurusan warisan tanpa saudara, dan cara menyiapkan fondasi agar beban itu tidak semakin berat — baik bagi Anda maupun bagi generasi setelah Anda.
Beban Pertama: Biaya dan Perawatan Orang Tua yang Sepenuhnya di Pundak Anda
Ketika orang tua memiliki beberapa anak, biaya perawatan dan pengobatan bisa dibagi. Ketika Anda anak tunggal, seluruhnya menjadi tanggung jawab Anda:
- Biaya kesehatan yang naik seiring usia. Pemeriksaan rutin, obat-obatan jangka panjang, perawatan di rumah, hingga rawat inap — semuanya keluar dari satu sumber: Anda, ditambah tabungan orang tua bila masih ada.
- Waktu pendampingan. Orang tua yang sakit membutuhkan pendamping — ke dokter, di rumah sakit, dan dalam kehidupan sehari-hari. Bagi anak tunggal yang juga bekerja dan membesarkan anak sendiri, waktu ini harus dibagi dengan sangat ketat, dan sering kali mengorbankan karier atau kesehatan sendiri.
- Keputusan medis sendirian. Persetujuan tindakan medis, pemilihan rumah sakit, dan keputusan perawatan jangka panjang — semuanya harus Anda putuskan sendiri, tanpa saudara untuk bertukar pikiran dan berbagi beban moral bila keputusan itu sulit.
Beban ini diperberat oleh kenyataan bahwa banyak anak tunggal juga berada di fase "terjepit": membesarkan anak sendiri sambil merawat orang tua. Penghasilan satu keluarga harus menopang tiga generasi sekaligus — dan tidak ada keluarga besar lain yang ikut menanggung.
Beban Kedua: Warisan yang Harus Diurus Sendirian — dan Sering Menjadi Sumber Konflik
Ironisnya, menjadi anak tunggal tidak berarti urusan warisan menjadi sederhana. Justru sering sebaliknya. Beberapa masalah yang umum muncul:
Harta yang tidak likuid. Banyak keluarga Indonesia menyimpan kekayaan dalam bentuk properti — rumah, tanah, atau ruko — yang nilainya besar di atas kertas tetapi sulit diubah menjadi uang tunai. Sebagai ILUSTRASI: rumah warisan senilai Rp1 miliar tidak bisa dipakai membayar biaya pemakaman, pelunasan utang, atau biaya pengurusan warisan yang harus dibayar tunai. Anak tunggal sering terjebak: kaya di atas kertas, tetapi kekurangan uang tunai pada saat yang paling membutuhkan.
Dokumen yang tidak lengkap. Sertifikat yang entah di mana, surat-surat yang belum balik nama, dan utang yang tidak pernah diceritakan orang tua — semuanya baru terungkap setelah orang tua tiada, dan semuanya harus dibereskan oleh Anda seorang.
Konflik dengan keluarga besar. Tanpa saudara kandung bukan berarti tanpa pihak yang berkepentingan. Paman, bibi, sepupu, atau pihak lain bisa muncul dengan klaim dan penafsiran masing-masing tentang "keinginan almarhum". Anak tunggal yang tidak memiliki dokumen dan rencana yang jelas berada pada posisi paling rentan dalam situasi seperti ini.
Beban emosional yang tidak terlihat. Mengurus warisan sambil berduka adalah pengalaman yang menguras. Dan ketika Anda melakukannya sendirian, tidak ada saudara yang bisa berkata "biar aku yang urus bagian ini, kamu istirahat dulu".
Beban Ketiga: Beban yang Akan Anda Teruskan ke Generasi Berikutnya
Ada satu beban yang jarang disadari anak tunggal: bila Anda tidak menyiapkan apa-apa, beban yang sama akan Anda teruskan kepada anak Anda — atau kepada pasangan Anda. Polanya berulang: orang tua yang tidak menyiapkan rencana warisan meninggalkan kekacauan bagi anak tunggalnya, dan anak tunggal yang kelelahan mengurus kekacauan itu kemudian tidak sempat menyiapkan rencana untuk generasinya sendiri.
Memutus rantai ini adalah hadiah terbesar yang bisa Anda berikan kepada keluarga Anda. Caranya bukan dengan menjadi kaya raya — melainkan dengan menyiapkan tiga hal:
1. Dokumen yang rapi. Daftar harta, utang, dan dokumen penting yang bisa ditemukan keluarga tanpa harus menebak-nebak.
2. Komunikasi yang terbuka. Bicarakan rencana warisan dengan orang tua selagi mereka masih sehat — dan dengan pasangan serta anak Anda tentang rencana Anda sendiri.
3. Dana tunai yang tersedia saat dibutuhkan. Inilah peran perlindungan jiwa: uang pertanggungan yang diterima ahli waris adalah dana tunai yang bisa langsung dipakai untuk biaya pengurusan, pelunasan kewajiban, dan kebutuhan hidup selama masa transisi — tanpa harus menunggu properti terjual atau sengketa selesai.
Peran Perlindungan Jiwa bagi Anak Tunggal
Bagi anak tunggal, perlindungan jiwa bekerja dalam dua arah yang sama-sama penting:
Pertama, perlindungan untuk orang tua Anda. Bila orang tua masih dalam kondisi yang memungkinkan dan Anda ingin memastikan ada dana tunai bagi keluarga ketika mereka tiada — misalnya untuk menutup biaya pengurusan dan kewajiban yang tertinggal — perencanaan perlindungan perlu dibicarakan bersama orang tua dan disesuaikan dengan ketentuan produk yang berlaku.
Kedua, dan yang lebih penting, perlindungan untuk diri Anda sendiri. Sebagai satu-satunya penopang tiga generasi, Anda adalah aset ekonomi terpenting keluarga Anda. Bila Anda jatuh sakit kritis atau meninggal lebih dulu, tidak ada saudara yang bisa menggantikan peran Anda menopang orang tua dan anak-anak Anda. Uang pertanggungan asuransi jiwa memastikan keluarga Anda — orang tua yang masih hidup, pasangan, dan anak-anak — tidak kehilangan penopangnya dalam sekejap.
Untuk kebutuhan perlindungan jiwa sekaligus perencanaan warisan, produk-produk Manulife jalur agency yang bisa dibahas antara lain MiPrecious, MDWA, dan MDSA — ketiganya tersedia dalam Rupiah maupun US Dollar — serta MDLA (nama resmi "MyLife") yang tersedia dalam Rupiah, dan Manulife Perlindungan Syariah (FLEXI) yang tersedia dalam Rupiah maupun US Dollar. Masing-masing produk memiliki karakteristik dan ketentuan berbeda, dan seluruhnya mengacu pada Polis serta Ringkasan Informasi Produk dan Layanan (RIPLAY) masing-masing. Pilihan yang tepat bergantung pada struktur keluarga, kebutuhan dana tunai, dan rencana warisan Anda.
Pesan terpentingnya: jangan menunggu sampai beban itu memuncak untuk mulai melindunginya. Perlindungan yang disiapkan selagi Anda sehat adalah satu-satunya jenis perlindungan yang benar-benar bisa diandalkan.
Percakapan yang Sulit tetapi Harus Dilakukan
Sebagian besar kekacauan warisan bermula dari satu hal: percakapan yang tidak pernah terjadi. Anak tunggal sering menunda membicarakan warisan dengan orang tua karena takut dianggap "mengincar harta" atau takut menyinggung perasaan. Tetapi menunda percakapan itu justru membuat keadaan lebih buruk bagi semua pihak.
Beberapa percakapan yang layak Anda mulai — dengan lembut, tetapi dengan jelas:
- Dengan orang tua: Apakah ada wasiat atau dokumen perencanaan warisan? Di mana dokumen penting disimpan? Apakah ada utang atau kewajiban yang perlu diketahui? Apa keinginan mereka tentang perawatan dan pengurusan di masa depan?
- Dengan pasangan: Bila terjadi sesuatu pada Anda, siapa yang mengurus orang tua Anda dan anak-anak Anda? Apakah pasangan memahami seluruh gambaran keuangan keluarga?
- Dengan penasihat yang tepat: Untuk urusan hukum warisan yang rumit — terutama yang melibatkan properti dan keluarga besar — konsultasikan dengan notaris atau penasihat hukum. Artikel ini bersifat edukatif dan bukan saran hukum definitif.
Percakapan ini tidak perlu selesai dalam sekali duduk. Yang penting adalah dimulai — selagi orang tua masih bisa menyampaikan keinginannya sendiri, bukan setelah keluarga harus menebak-nebak keinginan itu.
Checklist Anak Tunggal: Mulai dari yang Paling Mendesak
Beban ganda ini terasa berat bila dipikirkan sekaligus. Pecahlah menjadi langkah-langkah kecil:
1. Buat daftar dokumen penting orang tua — dan pastikan Anda tahu di mana dokumen itu disimpan.
2. Catat seluruh kewajiban finansial keluarga — utang, cicilan, dan tagihan berjalan atas nama orang tua maupun Anda.
3. Siapkan dana tunai darurat keluarga yang cukup untuk menutup biaya pengurusan mendadak, terpisah dari tabungan harian.
4. Pastikan perlindungan jiwa Anda sendiri memadai — karena Anda adalah penopang utama tiga generasi.
5. Mulai percakapan warisan dengan orang tua — perlahan, dengan hormat, tetapi jangan ditunda tanpa batas waktu.
6. Tulis rencana Anda sendiri untuk generasi setelah Anda — supaya anak Anda tidak mewarisi kekacauan yang sama.
Penutup: Sendirian Bukan Berarti Tanpa Persiapan
Menjadi anak tunggal berarti Anda menanggung lebih banyak sendirian — tetapi bukan berarti Anda harus menghadapinya tanpa persiapan. Beban yang ditata sejak awal akan selalu lebih ringan daripada beban yang datang tiba-tiba tanpa rencana.
Anda tidak bisa menambah jumlah saudara. Tetapi Anda bisa menambah kejelasan: dokumen yang rapi, percakapan yang sudah dilakukan, dana tunai yang tersedia, dan perlindungan yang memadai untuk diri Anda sebagai penopang keluarga. Itulah cara anak tunggal mengubah beban ganda menjadi tanggung jawab yang tertata — dan memutus rantai beban yang sama untuk generasi berikutnya.
Jika Anda anak tunggal yang ingin memetakan perlindungan dan rencana warisan keluarga Anda — termasuk berapa besar dana tunai yang ideal untuk menopang tiga generasi — mari kita diskusikan. Saya bantu memetakan kebutuhan dan membedah pilihan produknya, gratis dan tanpa komitmen.
Konsultasi gratis via WhatsApp: 08123385016
Anda juga bisa menghubungi saya melalui wa.me/628123385016.
Syarat dan ketentuan mengacu pada Polis serta Ringkasan Informasi Produk dan Layanan (RIPLAY). PT Asuransi Jiwa Manulife Indonesia berizin dan diawasi oleh Otoritas Jasa Keuangan (OJK).
Butuh penjelasan lebih lanjut?
Konsultasikan kebutuhan proteksi dan perencanaan keuangan Anda dengan saya — gratis dan tanpa komitmen.
Chat WhatsApp Sekarang
Suryo Nugroho
Manulife Life Planner
Perencana keuangan dan agen asuransi Manulife di Malang yang membantu Anda memahami asuransi jiwa dan perencanaan keuangan dengan bahasa yang mudah.
Artikel Terkait
Sebelum Tahun Ditutup: Evaluasi Keuangan Akhir Tahun yang Sering Dilewatkan Keluarga
10 Nov 2026
7 menit baca
Pensiun Berdua, Bukan Sendiri-sendiri: Cara Pasangan Menyusun Satu Rencana Pensiun
09 Nov 2026
7 menit baca
Anak Dirawat, Orang Tua Ikut Lelah: Proteksi Kesehatan Anak dan Pendampingnya
09 Nov 2026
7 menit baca
Password, Akun, dan Aset Digital: Siapa yang Mengurus Jejak Digital Anda Setelah Tiada?
08 Nov 2026
7 menit baca
Komentar (0)
Belum ada komentar. Jadilah yang pertama berkomentar!
Tulis Komentar
Komentar dimoderasi sebelum tampil.
Disclaimer: Artikel ini bersifat edukasi dan bukan rekomendasi produk. Keputusan finansial tetap menjadi tanggung jawab pembaca. PT Asuransi Jiwa Manulife Indonesia berizin dan diawasi OJK.