Asuransi
Pensiun Berdua, Bukan Sendiri-sendiri: Cara Pasangan Menyusun Satu Rencana Pensiun
7 menit baca
#dana pensiun
Pensiun Berdua, Bukan Sendiri-sendiri: Cara Pasangan Menyusun Satu Rencana Pensiun
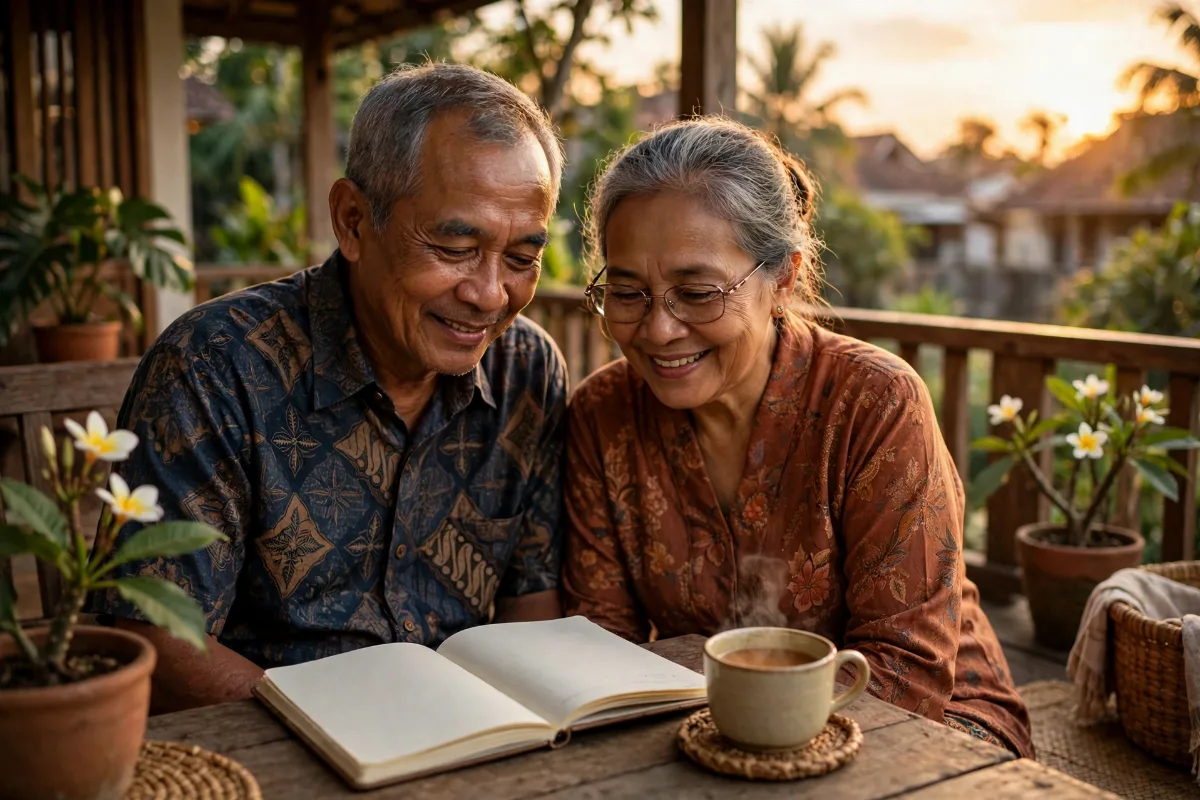
Coba tanyakan hal ini kepada pasangan Anda malam ini: "Menurut kamu, kita pensiun umur berapa, dan hidup dari apa setelah itu?" Kemungkinan besar, jawaban Anda berdua berbeda. Yang satu membayangkan pensiun di usia 55 dan membuka usaha kecil, yang lain membayangkan bekerja sampai 60 dan hidup dari tabungan. Yang satu sudah menghitung dana pensiunnya sendiri, yang lain bahkan belum pernah menghitung sama sekali.
Inilah kenyataan yang jarang dibicarakan: sebagian besar pasangan menyusun rencana pensiun sendiri-sendiri, padahal mereka akan menjalani masa pensiun berdua. Akibatnya, rencana itu sering tidak nyambung — yang satu siap pensiun, yang lain belum; yang satu punya bantalan, yang lain tidak; dan ketika masa itu tiba, barulah ketahuan bahwa angka-angka itu tidak pernah dijumlahkan dalam satu rencana yang sama.
Artikel ini membahas mengapa pasangan membutuhkan satu rencana pensiun bersama, bagaimana cara menyusunnya tanpa pertengkaran soal uang, dan peran perlindungan dalam menjaga rencana itu tetap berjalan apa pun yang terjadi.
Kenapa Rencana Pensiun Sendiri-sendiri Sering Gagal?
Pensiun adalah proyek bersama dengan durasi puluhan tahun, tetapi sering direncanakan seperti proyek individu. Beberapa jebakan yang umum terjadi:
- Usia pensiun yang tidak disepakati. Bila satu pihak pensiun lima tahun lebih awal sementara pihak lain masih bekerja, pola pengeluaran dan penghasilan keluarga berubah drastis — tanpa pernah direncanakan.
- Penghasilan yang timpang. Pasangan dengan satu pencari nafkah utama atau dengan penghasilan yang sangat berbeda sering mendapati bahwa dana pensiun yang terkumpul hanya mencukupi untuk satu orang, bukan dua.
- Aset yang tidak pernah dijumlahkan. Tabungan, investasi, properti, dan dana pensiun masing-masing tercatat terpisah, sehingga tidak ada yang tahu berapa total yang sebenarnya dimiliki keluarga.
- Risiko yang tidak dibagi rata. Bila satu pihak jatuh sakit kritis atau meninggal lebih dulu, seluruh rencana pensiun bisa runtuh — karena rencana itu diam-diam bergantung pada kedua pihak yang tetap sehat dan bekerja sampai usia yang direncanakan.
- Harapan gaya hidup yang berbeda. Yang satu membayangkan pensiun sederhana di kampung halaman, yang lain membayangkan tetap tinggal di kota dengan gaya hidup yang sama. Tanpa pembicaraan, perbedaan ini baru meledak di usia 60.
Pensiun berdua menuntut satu hal yang sederhana tetapi sulit: kejujuran bersama tentang angka dan harapan. Bukan siapa yang lebih benar, melainkan apa yang benar-benar dimiliki dan diinginkan oleh keluarga ini.
Langkah 1: Duduk Bersama dan Jumlahkan Semuanya
Langkah pertama menyusun satu rencana pensiun adalah yang paling membosankan — dan paling penting: menjumlahkan seluruh gambaran keuangan keluarga dalam satu meja.
Buatlah daftar bersama yang mencakup:
1. Total penghasilan keluarga saat ini dan berapa persen yang bisa dialokasikan untuk masa pensiun.
2. Seluruh tabungan dan investasi atas nama masing-masing pihak — dijumlahkan, bukan dibandingkan.
3. Aset dan kewajiban: properti, kendaraan, utang yang masih berjalan, dan cicilan yang harus lunas sebelum pensiun.
4. Fasilitas pensiun dari tempat kerja masing-masing pihak, bila ada — dan kekurangannya bila tidak ada.
5. Perkiraan usia pensiun masing-masing dan berapa tahun masa pensiun yang perlu dibiayai.
Sebagai ILUSTRASI (bukan janji hasil atau patokan wajib): pasangan berusia 40-an dengan pengeluaran Rp15 juta per bulan yang ingin mempertahankan gaya hidup serupa selama 20 tahun masa pensiun perlu memikirkan dana dalam kisaran miliaran rupiah — belum termasuk inflasi dan biaya kesehatan yang cenderung naik seiring usia. Angka ILUSTRASI ini bukan untuk menakut-nakuti, melainkan untuk menunjukkan satu hal: pensiun berdua adalah proyek besar yang tidak bisa diselesaikan dengan "menabung sisa gaji" tanpa rencana.
Setelah dijumlahkan, barulah Anda berdua bisa melihat dengan jernih: apakah rencana saat ini cukup, kurang jauh, atau justru sudah di jalur yang benar.
Langkah 2: Sepakati Satu Angka dan Satu Gaya Hidup Pensiun
Setelah gambaran total terlihat, langkah berikutnya adalah menyepakati tiga hal:
Kapan Anda berdua pensiun. Tidak harus di usia yang sama persis, tetapi harus ada kesepakatan: siapa pensiun dulu, berapa lama jedanya, dan bagaimana penghasilan keluarga selama masa transisi itu.
Berapa biaya hidup pensiun yang disepakati. Bicarakan gaya hidup yang diinginkan: tetap di kota atau pindah, seberapa sering bepergian, dan berapa besar biaya kesehatan yang perlu dicadangkan. Kesepakatan ini harus realistis — bukan sekadar impian, tetapi juga bukan sekadar ketakutan.
Siapa menanggung apa. Bila satu pihak memiliki penghasilan lebih besar, pembagian kontribusi dana pensiun perlu dibicarakan secara terbuka, bukan diam-diam menimbulkan rasa tidak adil.
Pembicaraan ini memang bisa memicu ketegangan, terutama bila ada kesenjangan penghasilan atau gaya hidup yang diinginkan. Tetapi ketegangan yang dibicarakan di usia 40 jauh lebih murah daripada ketegangan yang meledak di usia 60 ketika tidak ada lagi waktu untuk memperbaiki.
Langkah 3: Lindungi Rencana dari Risiko yang Bisa Meruntuhkannya
Rencana pensiun yang paling rapi sekalipun bisa runtuh oleh satu peristiwa: pencari nafkah utama jatuh sakit kritis, mengalami kecelakaan, atau meninggal dunia sebelum usia pensiun. Dalam sekejap, tabungan pensiun yang dikumpulkan bertahun-tahun bisa terkuras untuk biaya pengobatan, atau hilang sama sekali sebagai sumber penghasilan keluarga.
Karena itu, rencana pensiun berdua harus dilengkapi dengan perlindungan yang menjaga dua hal:
- Perlindungan kesehatan untuk menanggung biaya pengobatan, supaya dana pensiun tidak ikut "sakit". Untuk kebutuhan ini, produk seperti MiUltimate Health Care dari Manulife dirancang memberikan perlindungan kesehatan yang komprehensif. Produk ini tersedia dalam Rupiah, dan seluruh ketentuan manfaatnya mengacu pada Polis serta RIPLAY masing-masing.
- Perlindungan jiwa sebagai pengganti penghasilan dan penjaga rencana pensiun pasangan yang ditinggalkan. Bila satu pihak meninggal lebih dulu, uang pertanggungan membantu pasangan yang ditinggalkan melanjutkan hidup dan tetap menjalankan rencana pensiun yang sudah disusun bersama — bukan memulai dari nol dalam kondisi berduka.
Untuk perlindungan jiwa sekaligus perencanaan jangka panjang, produk-produk Manulife jalur agency yang bisa dibahas antara lain MiPrecious, MDWA, dan MDSA — ketiganya tersedia dalam Rupiah maupun US Dollar — serta MDLA (nama resmi "MyLife") yang tersedia dalam Rupiah, dan Manulife Perlindungan Syariah (FLEXI) yang tersedia dalam Rupiah maupun US Dollar. Bagi pasangan dengan rencana atau aset dalam dua mata uang, ketersediaan dalam US Dollar pada produk-produk yang terverifikasi tersebut bisa menjadi pertimbangan yang relevan. Masing-masing produk memiliki karakteristik dan ketentuan berbeda; pilihan yang tepat bergantung pada struktur penghasilan, tujuan pensiun, dan kebutuhan pasangan Anda.
Satu hal yang perlu ditegaskan: perlindungan bukan pengganti tabungan pensiun, dan tabungan pensiun bukan pengganti perlindungan. Keduanya bekerja berpasangan — tabungan membangun masa depan, perlindungan menjaga masa depan itu tetap ada apa pun yang terjadi.
Langkah 4: Tinjau Bersama, Setahun Sekali
Rencana pensiun bukan dokumen yang dibuat sekali lalu disimpan selamanya. Penghasilan berubah, anak bertambah atau beranjak dewasa, kesehatan berubah, dan tujuan hidup ikut bergeser. Karena itu, jadwalkan satu waktu setiap tahun — misalnya di awal tahun atau di hari jadi pernikahan — untuk meninjau rencana pensiun berdua:
- Apakah total dana yang terkumpul masih sesuai jalur?
- Apakah ada peristiwa besar tahun ini: kenaikan penghasilan, kelahiran anak, pembelian properti, atau perubahan pekerjaan?
- Apakah perlindungan yang dimiliki masih cukup mengikuti perubahan tersebut?
- Apakah usia pensiun dan gaya hidup yang disepakati masih sama dengan keinginan Anda berdua?
Ritual tahunan ini tidak perlu lama — satu atau dua jam dengan secangkir kopi sudah cukup. Tetapi ritual inilah yang menjaga rencana pensiun tetap menjadi rencana bersama, bukan dua rencana terpisah yang kebetulan tinggal serumah.
Penutup: Pensiun Adalah Janji Berdua
Anda menikah untuk menjalani hidup bersama — termasuk masa tuanya. Maka rencana pensiun pun seharusnya disusun bersama: satu meja, satu angka, satu gaya hidup yang disepakati, dan perlindungan yang menjaga janji itu apa pun yang terjadi.
Jangan menunggu sampai salah satu dari Anda mendekati usia pensiun untuk memulai pembicaraan ini. Mulailah malam ini, dengan satu pertanyaan sederhana kepada pasangan Anda: "Menurut kamu, kita pensiun umur berapa, dan hidup dari apa?" Jawaban yang berbeda bukanlah masalah — justru itulah awal dari satu rencana yang benar-benar milik berdua.
Jika Anda dan pasangan ingin memetakan satu rencana pensiun bersama — termasuk berapa besar perlindungan yang ideal untuk menjaga rencana itu — mari kita diskusikan. Saya bantu memetakan kebutuhan dan membedah pilihan produknya, gratis dan tanpa komitmen.
Konsultasi gratis via WhatsApp: 08123385016
Anda juga bisa menghubungi saya melalui wa.me/628123385016.
Syarat dan ketentuan mengacu pada Polis serta Ringkasan Informasi Produk dan Layanan (RIPLAY). PT Asuransi Jiwa Manulife Indonesia berizin dan diawasi oleh Otoritas Jasa Keuangan (OJK).
Coba tanyakan hal ini kepada pasangan Anda malam ini: "Menurut kamu, kita pensiun umur berapa, dan hidup dari apa setelah itu?" Kemungkinan besar, jawaban Anda berdua berbeda. Yang satu membayangkan pensiun di usia 55 dan membuka usaha kecil, yang lain membayangkan bekerja sampai 60 dan hidup dari tabungan. Yang satu sudah menghitung dana pensiunnya sendiri, yang lain bahkan belum pernah menghitung sama sekali.
Inilah kenyataan yang jarang dibicarakan: sebagian besar pasangan menyusun rencana pensiun sendiri-sendiri, padahal mereka akan menjalani masa pensiun berdua. Akibatnya, rencana itu sering tidak nyambung — yang satu siap pensiun, yang lain belum; yang satu punya bantalan, yang lain tidak; dan ketika masa itu tiba, barulah ketahuan bahwa angka-angka itu tidak pernah dijumlahkan dalam satu rencana yang sama.
Artikel ini membahas mengapa pasangan membutuhkan satu rencana pensiun bersama, bagaimana cara menyusunnya tanpa pertengkaran soal uang, dan peran perlindungan dalam menjaga rencana itu tetap berjalan apa pun yang terjadi.
Kenapa Rencana Pensiun Sendiri-sendiri Sering Gagal?
Pensiun adalah proyek bersama dengan durasi puluhan tahun, tetapi sering direncanakan seperti proyek individu. Beberapa jebakan yang umum terjadi:
- Usia pensiun yang tidak disepakati. Bila satu pihak pensiun lima tahun lebih awal sementara pihak lain masih bekerja, pola pengeluaran dan penghasilan keluarga berubah drastis — tanpa pernah direncanakan.
- Penghasilan yang timpang. Pasangan dengan satu pencari nafkah utama atau dengan penghasilan yang sangat berbeda sering mendapati bahwa dana pensiun yang terkumpul hanya mencukupi untuk satu orang, bukan dua.
- Aset yang tidak pernah dijumlahkan. Tabungan, investasi, properti, dan dana pensiun masing-masing tercatat terpisah, sehingga tidak ada yang tahu berapa total yang sebenarnya dimiliki keluarga.
- Risiko yang tidak dibagi rata. Bila satu pihak jatuh sakit kritis atau meninggal lebih dulu, seluruh rencana pensiun bisa runtuh — karena rencana itu diam-diam bergantung pada kedua pihak yang tetap sehat dan bekerja sampai usia yang direncanakan.
- Harapan gaya hidup yang berbeda. Yang satu membayangkan pensiun sederhana di kampung halaman, yang lain membayangkan tetap tinggal di kota dengan gaya hidup yang sama. Tanpa pembicaraan, perbedaan ini baru meledak di usia 60.
Pensiun berdua menuntut satu hal yang sederhana tetapi sulit: kejujuran bersama tentang angka dan harapan. Bukan siapa yang lebih benar, melainkan apa yang benar-benar dimiliki dan diinginkan oleh keluarga ini.
Langkah 1: Duduk Bersama dan Jumlahkan Semuanya
Langkah pertama menyusun satu rencana pensiun adalah yang paling membosankan — dan paling penting: menjumlahkan seluruh gambaran keuangan keluarga dalam satu meja.
Buatlah daftar bersama yang mencakup:
1. Total penghasilan keluarga saat ini dan berapa persen yang bisa dialokasikan untuk masa pensiun.
2. Seluruh tabungan dan investasi atas nama masing-masing pihak — dijumlahkan, bukan dibandingkan.
3. Aset dan kewajiban: properti, kendaraan, utang yang masih berjalan, dan cicilan yang harus lunas sebelum pensiun.
4. Fasilitas pensiun dari tempat kerja masing-masing pihak, bila ada — dan kekurangannya bila tidak ada.
5. Perkiraan usia pensiun masing-masing dan berapa tahun masa pensiun yang perlu dibiayai.
Sebagai ILUSTRASI (bukan janji hasil atau patokan wajib): pasangan berusia 40-an dengan pengeluaran Rp15 juta per bulan yang ingin mempertahankan gaya hidup serupa selama 20 tahun masa pensiun perlu memikirkan dana dalam kisaran miliaran rupiah — belum termasuk inflasi dan biaya kesehatan yang cenderung naik seiring usia. Angka ILUSTRASI ini bukan untuk menakut-nakuti, melainkan untuk menunjukkan satu hal: pensiun berdua adalah proyek besar yang tidak bisa diselesaikan dengan "menabung sisa gaji" tanpa rencana.
Setelah dijumlahkan, barulah Anda berdua bisa melihat dengan jernih: apakah rencana saat ini cukup, kurang jauh, atau justru sudah di jalur yang benar.
Langkah 2: Sepakati Satu Angka dan Satu Gaya Hidup Pensiun
Setelah gambaran total terlihat, langkah berikutnya adalah menyepakati tiga hal:
Kapan Anda berdua pensiun. Tidak harus di usia yang sama persis, tetapi harus ada kesepakatan: siapa pensiun dulu, berapa lama jedanya, dan bagaimana penghasilan keluarga selama masa transisi itu.
Berapa biaya hidup pensiun yang disepakati. Bicarakan gaya hidup yang diinginkan: tetap di kota atau pindah, seberapa sering bepergian, dan berapa besar biaya kesehatan yang perlu dicadangkan. Kesepakatan ini harus realistis — bukan sekadar impian, tetapi juga bukan sekadar ketakutan.
Siapa menanggung apa. Bila satu pihak memiliki penghasilan lebih besar, pembagian kontribusi dana pensiun perlu dibicarakan secara terbuka, bukan diam-diam menimbulkan rasa tidak adil.
Pembicaraan ini memang bisa memicu ketegangan, terutama bila ada kesenjangan penghasilan atau gaya hidup yang diinginkan. Tetapi ketegangan yang dibicarakan di usia 40 jauh lebih murah daripada ketegangan yang meledak di usia 60 ketika tidak ada lagi waktu untuk memperbaiki.
Langkah 3: Lindungi Rencana dari Risiko yang Bisa Meruntuhkannya
Rencana pensiun yang paling rapi sekalipun bisa runtuh oleh satu peristiwa: pencari nafkah utama jatuh sakit kritis, mengalami kecelakaan, atau meninggal dunia sebelum usia pensiun. Dalam sekejap, tabungan pensiun yang dikumpulkan bertahun-tahun bisa terkuras untuk biaya pengobatan, atau hilang sama sekali sebagai sumber penghasilan keluarga.
Karena itu, rencana pensiun berdua harus dilengkapi dengan perlindungan yang menjaga dua hal:
- Perlindungan kesehatan untuk menanggung biaya pengobatan, supaya dana pensiun tidak ikut "sakit". Untuk kebutuhan ini, produk seperti MiUltimate Health Care dari Manulife dirancang memberikan perlindungan kesehatan yang komprehensif. Produk ini tersedia dalam Rupiah, dan seluruh ketentuan manfaatnya mengacu pada Polis serta RIPLAY masing-masing.
- Perlindungan jiwa sebagai pengganti penghasilan dan penjaga rencana pensiun pasangan yang ditinggalkan. Bila satu pihak meninggal lebih dulu, uang pertanggungan membantu pasangan yang ditinggalkan melanjutkan hidup dan tetap menjalankan rencana pensiun yang sudah disusun bersama — bukan memulai dari nol dalam kondisi berduka.
Untuk perlindungan jiwa sekaligus perencanaan jangka panjang, produk-produk Manulife jalur agency yang bisa dibahas antara lain MiPrecious, MDWA, dan MDSA — ketiganya tersedia dalam Rupiah maupun US Dollar — serta MDLA (nama resmi "MyLife") yang tersedia dalam Rupiah, dan Manulife Perlindungan Syariah (FLEXI) yang tersedia dalam Rupiah maupun US Dollar. Bagi pasangan dengan rencana atau aset dalam dua mata uang, ketersediaan dalam US Dollar pada produk-produk yang terverifikasi tersebut bisa menjadi pertimbangan yang relevan. Masing-masing produk memiliki karakteristik dan ketentuan berbeda; pilihan yang tepat bergantung pada struktur penghasilan, tujuan pensiun, dan kebutuhan pasangan Anda.
Satu hal yang perlu ditegaskan: perlindungan bukan pengganti tabungan pensiun, dan tabungan pensiun bukan pengganti perlindungan. Keduanya bekerja berpasangan — tabungan membangun masa depan, perlindungan menjaga masa depan itu tetap ada apa pun yang terjadi.
Langkah 4: Tinjau Bersama, Setahun Sekali
Rencana pensiun bukan dokumen yang dibuat sekali lalu disimpan selamanya. Penghasilan berubah, anak bertambah atau beranjak dewasa, kesehatan berubah, dan tujuan hidup ikut bergeser. Karena itu, jadwalkan satu waktu setiap tahun — misalnya di awal tahun atau di hari jadi pernikahan — untuk meninjau rencana pensiun berdua:
- Apakah total dana yang terkumpul masih sesuai jalur?
- Apakah ada peristiwa besar tahun ini: kenaikan penghasilan, kelahiran anak, pembelian properti, atau perubahan pekerjaan?
- Apakah perlindungan yang dimiliki masih cukup mengikuti perubahan tersebut?
- Apakah usia pensiun dan gaya hidup yang disepakati masih sama dengan keinginan Anda berdua?
Ritual tahunan ini tidak perlu lama — satu atau dua jam dengan secangkir kopi sudah cukup. Tetapi ritual inilah yang menjaga rencana pensiun tetap menjadi rencana bersama, bukan dua rencana terpisah yang kebetulan tinggal serumah.
Penutup: Pensiun Adalah Janji Berdua
Anda menikah untuk menjalani hidup bersama — termasuk masa tuanya. Maka rencana pensiun pun seharusnya disusun bersama: satu meja, satu angka, satu gaya hidup yang disepakati, dan perlindungan yang menjaga janji itu apa pun yang terjadi.
Jangan menunggu sampai salah satu dari Anda mendekati usia pensiun untuk memulai pembicaraan ini. Mulailah malam ini, dengan satu pertanyaan sederhana kepada pasangan Anda: "Menurut kamu, kita pensiun umur berapa, dan hidup dari apa?" Jawaban yang berbeda bukanlah masalah — justru itulah awal dari satu rencana yang benar-benar milik berdua.
Jika Anda dan pasangan ingin memetakan satu rencana pensiun bersama — termasuk berapa besar perlindungan yang ideal untuk menjaga rencana itu — mari kita diskusikan. Saya bantu memetakan kebutuhan dan membedah pilihan produknya, gratis dan tanpa komitmen.
Konsultasi gratis via WhatsApp: 08123385016
Anda juga bisa menghubungi saya melalui wa.me/628123385016.
Syarat dan ketentuan mengacu pada Polis serta Ringkasan Informasi Produk dan Layanan (RIPLAY). PT Asuransi Jiwa Manulife Indonesia berizin dan diawasi oleh Otoritas Jasa Keuangan (OJK).
Butuh penjelasan lebih lanjut?
Konsultasikan kebutuhan proteksi dan perencanaan keuangan Anda dengan saya — gratis dan tanpa komitmen.
Chat WhatsApp Sekarang
Suryo Nugroho
Manulife Life Planner
Perencana keuangan dan agen asuransi Manulife di Malang yang membantu Anda memahami asuransi jiwa dan perencanaan keuangan dengan bahasa yang mudah.
Artikel Terkait
Anak Dirawat, Orang Tua Ikut Lelah: Proteksi Kesehatan Anak dan Pendampingnya
09 Nov 2026
7 menit baca
Password, Akun, dan Aset Digital: Siapa yang Mengurus Jejak Digital Anda Setelah Tiada?
08 Nov 2026
7 menit baca
Klien Luar Negeri, Penghasilan Dolar: Proteksi untuk Freelancer dan Remote Worker Lintas Negara
08 Nov 2026
7 menit baca
Klaim Jiwa Tertunda Berbulan-bulan? Biasanya Bukan Manfaatnya, Tapi Dokumen Ahli Warisnya
07 Nov 2026
7 menit baca
Komentar (0)
Belum ada komentar. Jadilah yang pertama berkomentar!
Tulis Komentar
Komentar dimoderasi sebelum tampil.
Disclaimer: Artikel ini bersifat edukasi dan bukan rekomendasi produk. Keputusan finansial tetap menjadi tanggung jawab pembaca. PT Asuransi Jiwa Manulife Indonesia berizin dan diawasi OJK.