Asuransi
Anak Dirawat, Orang Tua Ikut Lelah: Proteksi Kesehatan Anak dan Pendampingnya
7 menit baca
#asuransi kesehatan anak
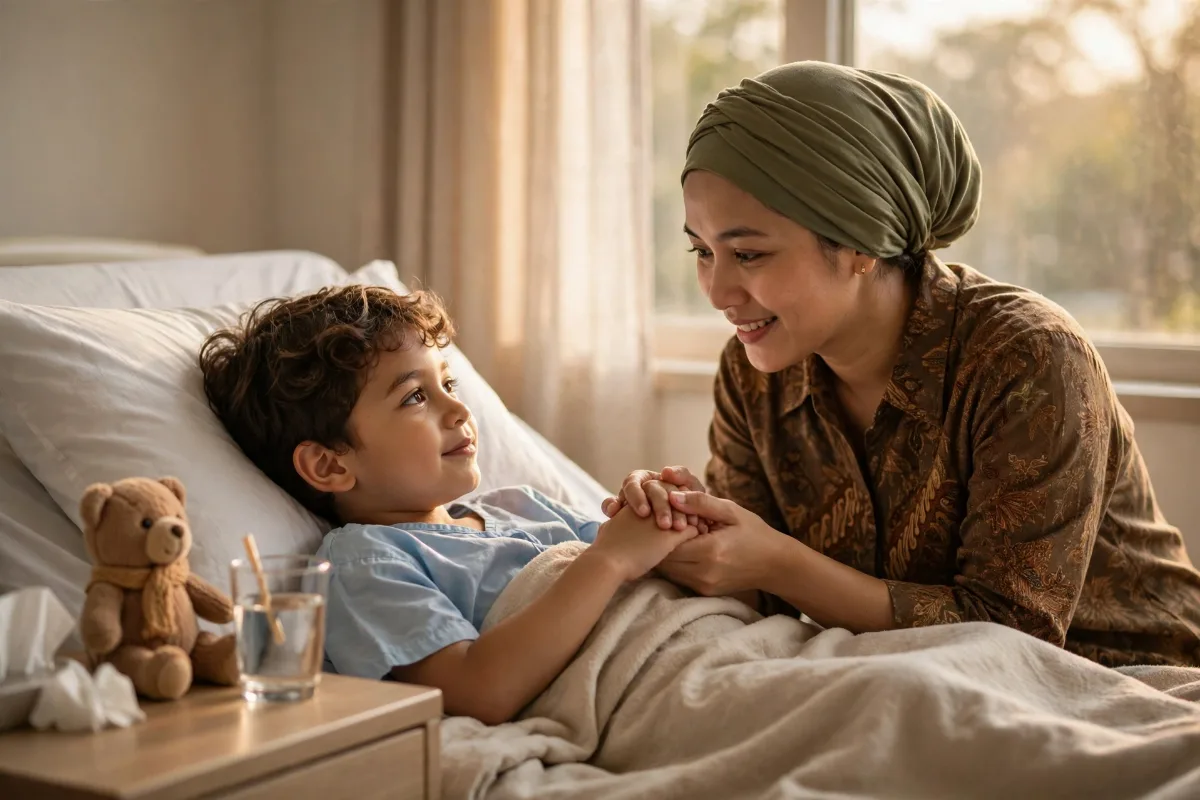
Pernahkah Anda mengalami malam seperti ini: pukul dua dini hari, anak Anda demam tinggi dan sesak, Anda membawanya ke unit gawat darurat, dan dokter memutuskan anak harus dirawat inap. Dalam hitungan jam, hidup Anda berubah total. Satu orang tua begadang di rumah sakit, satu lagi mengurus anak yang lain di rumah, pekerjaan terbengkalai, dan pikiran Anda dipenuhi satu pertanyaan yang berputar-putar: anak saya akan baik-baik saja?
Yang jarang dibicarakan orang adalah sisi kedua dari cerita ini: ketika anak dirawat, orang tua ikut "dirawat" oleh kelelahan — secara fisik, emosional, dan finansial. Artikel ini membahas beban ganda yang ditanggung orang tua saat anak sakit, biaya-biaya tersembunyi di luar tagihan rumah sakit, dan cara menyiapkan perlindungan kesehatan anak yang juga memperhitungkan pendampingnya.
Anak Sakit Bukan Hanya Urusan Tagihan Rumah Sakit
Ketika orang tua membayangkan biaya anak sakit, yang terbayang biasanya adalah tagihan rawat inap. Padahal tagihan itu hanya satu bagian dari total beban yang ditanggung keluarga. Beban lain yang ikut muncul antara lain:
- Pendapatan yang hilang. Orang tua yang mendampingi anak di rumah sakit sering harus mengambil cuti — atau bagi yang bekerja lepas, kehilangan penghasilan selama hari-hari pendampingan. Sebagai ILUSTRASI: orang tua dengan penghasilan harian Rp500 ribu yang mendampingi anak selama 7 hari kehilangan potensi penghasilan sekitar Rp3,5 juta, di luar biaya rumah sakit itu sendiri.
- Biaya hidup ganda. Keluarga tiba-tiba menanggung dua dapur: makanan dan kebutuhan anak di rumah sakit, ditambah makan, transportasi, dan kebutuhan orang tua pendamping yang tinggal di rumah sakit.
- Biaya transportasi dan akomodasi. Bolak-balik rumah sakit, parkir, dan — bila rumah sakit rujukan berada di luar kota — penginapan bagi pendamping.
- Perawatan anak lain di rumah. Anak yang tidak sakit tetap butuh diurus. Ada keluarga yang harus membayar pengasuh tambahan atau meminta bantuan keluarga besar selama masa rawat inap.
- Kelelahan yang berbuntut panjang. Kurang tidur berhari-hari di kursi rumah sakit, stres emosional, dan kekhawatiran yang tidak kunjung reda bisa membuat orang tua ikut jatuh sakit setelah anaknya pulang — dan siklus biaya pun berlanjut.
Memahami beban ini penting, karena perlindungan yang baik bukan hanya menanggung tagihan medis. Perlindungan yang baik menjaga agar satu peristiwa sakit tidak merembet menjadi krisis keuangan dan kelelahan berkepanjangan bagi seluruh keluarga.
Kenapa Anak Justru Butuh Perhatian Perlindungan yang Serius?
Ada anggapan umum bahwa anak-anak "jarang sakit parah" sehingga perlindungan kesehatan anak bisa ditunda. Kenyataannya, anak-anak justru punya profil risiko tersendiri:
- Daya tahan tubuh yang masih berkembang membuat anak lebih rentan terhadap infeksi, demam berdarah, diare berat, dan penyakit musiman yang dalam kasus tertentu memerlukan rawat inap.
- Risiko kecelakaan — jatuh, luka, hingga kecelakaan di jalan — adalah bagian dari masa kanak-kanak yang aktif, dan penanganannya bisa memerlukan tindakan medis yang tidak murah.
- Waktu pemulihan yang membutuhkan pendamping penuh. Berbeda dengan orang dewasa yang bisa dirawat sambil sesekali ditinggal, anak yang dirawat hampir selalu membutuhkan satu orang dewasa yang siaga penuh di sampingnya.
Artinya, ketika anak sakit, keluarga tidak hanya membayar perawatan medis — tetapi juga "membayar" dengan waktu, tenaga, dan penghasilan orang tuanya. Inilah alasan mengapa perencanaan perlindungan kesehatan anak sebaiknya dilakukan sejak dini, saat anak sehat dan seluruh pilihan masih terbuka, bukan setelah riwayat sakit pertama muncul.
Memilih Perlindungan Kesehatan Anak: Apa yang Perlu Anda Perhatikan?
Tidak semua perlindungan kesehatan dirancang sama. Saat mempertimbangkan perlindungan kesehatan untuk anak Anda, perhatikan beberapa hal berikut:
1. Keluasan Manfaat Rawat Inap
Perhatikan bagaimana manfaat rawat inap diatur: kamar perawatan, biaya dokter, obat-obatan, tindakan, dan perawatan intensif bila diperlukan. Setiap produk memiliki ketentuan dan batas manfaatnya masing-masing — bacalah dengan teliti dan jangan mengasumsikan semua biaya otomatis ditanggung penuh. Seluruh ketentuan mengacu pada Polis serta Ringkasan Informasi Produk dan Layanan (RIPLAY) masing-masing produk.
2. Mekanisme Klaim: Tunai Langsung atau Ganti Rugi?
Sebagian produk menggunakan mekanisme pembayaran langsung ke rumah sakit rekanan, sebagian lainnya memakai mekanisme ganti rugi di mana Anda membayar dulu lalu mengajukan klaim. Keduanya sah dan lazim. Yang penting Anda pahami sejak awal: mekanisme mana yang berlaku untuk produk yang Anda pertimbangkan, dan apakah keluarga Anda siap dengan arus kasnya bila memakai mekanisme ganti rugi. Di tengah kepanikan anak dirawat, kejutan soal mekanisme klaim adalah hal terakhir yang Anda butuhkan.
3. Jaringan Rumah Sakit
Pastikan rumah sakit yang biasa Anda datangi — termasuk rumah sakit rujukan untuk kasus anak — termasuk dalam jaringan yang bekerja sama, bila produk tersebut memakai sistem rekanan. Perlindungan yang tidak bisa dipakai di rumah sakit pilihan Anda pada saat darurat akan terasa sia-sia.
4. Masa Tunggu dan Kondisi yang Sudah Ada
Sebagian manfaat memiliki masa tunggu sebelum bisa digunakan, dan kondisi kesehatan yang sudah ada sebelum polis berjalan bisa memiliki ketentuan khusus. Pahami kedua hal ini sejak awal, selagi anak sehat, supaya tidak ada kesalahpahaman di kemudian hari.
Untuk kebutuhan perlindungan kesehatan keluarga, produk seperti MiUltimate Health Care dari Manulife dirancang memberikan perlindungan kesehatan yang komprehensif. Produk ini tersedia dalam Rupiah. Detail manfaat, batas, dan ketentuannya mengikuti Polis dan RIPLAY masing-masing — penting untuk membedahnya satu per satu, terutama bila Anda mempertimbangkan perlindungan untuk anak dan pendampingnya sekaligus.
Dana Pendamping: Bantalan yang Sering Terlupakan
Selain perlindungan kesehatan, keluarga yang bijak menyiapkan satu bantalan khusus: dana pendamping. Dana ini bukan dana darurat umum, melainkan pos khusus untuk biaya-biaya non-medis saat anak dirawat: makan pendamping, transportasi, penginapan, pengasuh anak lain di rumah, dan pengganti penghasilan selama cuti pendampingan.
Sebagai ILUSTRASI (bukan patokan wajib): keluarga dengan dua anak yang menyiapkan dana pendamping sebesar Rp5 juta hingga Rp10 juta akan jauh lebih tenang menghadapi rawat inap seminggu, dibandingkan keluarga yang harus mengorek dana darurat umum sambil menanggung tagihan medis. Angka pastinya sangat bergantung pada kota tempat Anda tinggal, jarak ke rumah sakit, dan pola penghasilan Anda — sesuaikan dengan kondisi nyata keluarga Anda.
Dana pendamping ini melengkapi perlindungan kesehatan, bukan menggantikannya. Perlindungan kesehatan menanggung biaya medis; dana pendamping menanggung biaya hidup yang ikut membengkak. Keduanya bersama-sama menjaga keluarga tetap stabil selama masa sulit.
Persiapan Praktis: Checklist Orang Tua Siaga
Perlindungan finansial memang penting, tetapi kesiapan praktis juga menentukan betapa beratnya masa rawat inap bagi keluarga Anda. Siapkan hal-hal berikut sejak sekarang:
1. Dokumen kesehatan anak dalam satu tempat. Kartu identitas, catatan imunisasi, riwayat alergi, dan riwayat penyakit — simpan salinannya di tempat yang mudah dijangkau, termasuk versi digital.
2. Kontak darurat yang jelas. Nomor dokter anak, rumah sakit terdekat, dan anggota keluarga yang bisa dimintai bantuan menjaga anak lain di rumah.
3. Tas siaga rumah sakit. Pakaian ganti, perlengkapan mandi, pengisi daya, dan obat-obatan rutin anak — supaya kepanikan tengah malam tidak bertambah dengan kebingungan mencari barang.
4. Pembagian tugas pasangan. Sepakati sejak sekarang siapa yang mendampingi di rumah sakit dan siapa yang mengurus rumah, termasuk rencana cadangan bila pendamping utama ikut jatuh sakit.
5. Salinan informasi polis yang mudah diakses. Nomor polis, kontak layanan, dan ringkasan manfaat — bukan dokumen yang tersimpan di laci yang kuncinya entah di mana.
Persiapan ini tidak membutuhkan biaya besar, hanya satu sore untuk menatanya. Tetapi pada malam ketika anak Anda harus dirawat, persiapan inilah yang membedakan kepanikan total dengan ketenangan yang terkendali.
Penutup: Lindungi Anak, Sekaligus Orang yang Menemaninya
Anak yang sakit membutuhkan dokter dan obat. Tetapi ia juga membutuhkan orang tua yang cukup kuat untuk menemaninya — yang tidak kelelahan karena begadang sambil mengkhawatirkan tagihan, tidak panik karena cuti dan penghasilan, dan tidak jatuh sakit sesudahnya karena beban yang menumpuk.
Perlindungan kesehatan anak yang baik, dana pendamping yang disiapkan, dan kesiapan praktis keluarga adalah tiga hal yang bersama-sama memastikan hal itu. Jangan menunggu sampai malam di unit gawat darurat untuk mulai memikirkannya. Selagi anak Anda sehat dan tertawa di ruang keluarga, itulah waktu terbaik untuk menyiapkan semuanya.
Jika Anda ingin membedah pilihan perlindungan kesehatan untuk anak dan keluarga Anda — termasuk bagaimana manfaatnya bekerja saat rawat inap dan apa saja yang perlu diperhatikan dalam Polis dan RIPLAY — mari kita diskusikan. Saya bantu memetakan kebutuhan keluarga Anda, gratis dan tanpa komitmen.
Konsultasi gratis via WhatsApp: 08123385016
Anda juga bisa menghubungi saya melalui wa.me/628123385016.
Syarat dan ketentuan mengacu pada Polis serta Ringkasan Informasi Produk dan Layanan (RIPLAY). PT Asuransi Jiwa Manulife Indonesia berizin dan diawasi oleh Otoritas Jasa Keuangan (OJK).
Yang jarang dibicarakan orang adalah sisi kedua dari cerita ini: ketika anak dirawat, orang tua ikut "dirawat" oleh kelelahan — secara fisik, emosional, dan finansial. Artikel ini membahas beban ganda yang ditanggung orang tua saat anak sakit, biaya-biaya tersembunyi di luar tagihan rumah sakit, dan cara menyiapkan perlindungan kesehatan anak yang juga memperhitungkan pendampingnya.
Anak Sakit Bukan Hanya Urusan Tagihan Rumah Sakit
Ketika orang tua membayangkan biaya anak sakit, yang terbayang biasanya adalah tagihan rawat inap. Padahal tagihan itu hanya satu bagian dari total beban yang ditanggung keluarga. Beban lain yang ikut muncul antara lain:
- Pendapatan yang hilang. Orang tua yang mendampingi anak di rumah sakit sering harus mengambil cuti — atau bagi yang bekerja lepas, kehilangan penghasilan selama hari-hari pendampingan. Sebagai ILUSTRASI: orang tua dengan penghasilan harian Rp500 ribu yang mendampingi anak selama 7 hari kehilangan potensi penghasilan sekitar Rp3,5 juta, di luar biaya rumah sakit itu sendiri.
- Biaya hidup ganda. Keluarga tiba-tiba menanggung dua dapur: makanan dan kebutuhan anak di rumah sakit, ditambah makan, transportasi, dan kebutuhan orang tua pendamping yang tinggal di rumah sakit.
- Biaya transportasi dan akomodasi. Bolak-balik rumah sakit, parkir, dan — bila rumah sakit rujukan berada di luar kota — penginapan bagi pendamping.
- Perawatan anak lain di rumah. Anak yang tidak sakit tetap butuh diurus. Ada keluarga yang harus membayar pengasuh tambahan atau meminta bantuan keluarga besar selama masa rawat inap.
- Kelelahan yang berbuntut panjang. Kurang tidur berhari-hari di kursi rumah sakit, stres emosional, dan kekhawatiran yang tidak kunjung reda bisa membuat orang tua ikut jatuh sakit setelah anaknya pulang — dan siklus biaya pun berlanjut.
Memahami beban ini penting, karena perlindungan yang baik bukan hanya menanggung tagihan medis. Perlindungan yang baik menjaga agar satu peristiwa sakit tidak merembet menjadi krisis keuangan dan kelelahan berkepanjangan bagi seluruh keluarga.
Kenapa Anak Justru Butuh Perhatian Perlindungan yang Serius?
Ada anggapan umum bahwa anak-anak "jarang sakit parah" sehingga perlindungan kesehatan anak bisa ditunda. Kenyataannya, anak-anak justru punya profil risiko tersendiri:
- Daya tahan tubuh yang masih berkembang membuat anak lebih rentan terhadap infeksi, demam berdarah, diare berat, dan penyakit musiman yang dalam kasus tertentu memerlukan rawat inap.
- Risiko kecelakaan — jatuh, luka, hingga kecelakaan di jalan — adalah bagian dari masa kanak-kanak yang aktif, dan penanganannya bisa memerlukan tindakan medis yang tidak murah.
- Waktu pemulihan yang membutuhkan pendamping penuh. Berbeda dengan orang dewasa yang bisa dirawat sambil sesekali ditinggal, anak yang dirawat hampir selalu membutuhkan satu orang dewasa yang siaga penuh di sampingnya.
Artinya, ketika anak sakit, keluarga tidak hanya membayar perawatan medis — tetapi juga "membayar" dengan waktu, tenaga, dan penghasilan orang tuanya. Inilah alasan mengapa perencanaan perlindungan kesehatan anak sebaiknya dilakukan sejak dini, saat anak sehat dan seluruh pilihan masih terbuka, bukan setelah riwayat sakit pertama muncul.
Memilih Perlindungan Kesehatan Anak: Apa yang Perlu Anda Perhatikan?
Tidak semua perlindungan kesehatan dirancang sama. Saat mempertimbangkan perlindungan kesehatan untuk anak Anda, perhatikan beberapa hal berikut:
1. Keluasan Manfaat Rawat Inap
Perhatikan bagaimana manfaat rawat inap diatur: kamar perawatan, biaya dokter, obat-obatan, tindakan, dan perawatan intensif bila diperlukan. Setiap produk memiliki ketentuan dan batas manfaatnya masing-masing — bacalah dengan teliti dan jangan mengasumsikan semua biaya otomatis ditanggung penuh. Seluruh ketentuan mengacu pada Polis serta Ringkasan Informasi Produk dan Layanan (RIPLAY) masing-masing produk.
2. Mekanisme Klaim: Tunai Langsung atau Ganti Rugi?
Sebagian produk menggunakan mekanisme pembayaran langsung ke rumah sakit rekanan, sebagian lainnya memakai mekanisme ganti rugi di mana Anda membayar dulu lalu mengajukan klaim. Keduanya sah dan lazim. Yang penting Anda pahami sejak awal: mekanisme mana yang berlaku untuk produk yang Anda pertimbangkan, dan apakah keluarga Anda siap dengan arus kasnya bila memakai mekanisme ganti rugi. Di tengah kepanikan anak dirawat, kejutan soal mekanisme klaim adalah hal terakhir yang Anda butuhkan.
3. Jaringan Rumah Sakit
Pastikan rumah sakit yang biasa Anda datangi — termasuk rumah sakit rujukan untuk kasus anak — termasuk dalam jaringan yang bekerja sama, bila produk tersebut memakai sistem rekanan. Perlindungan yang tidak bisa dipakai di rumah sakit pilihan Anda pada saat darurat akan terasa sia-sia.
4. Masa Tunggu dan Kondisi yang Sudah Ada
Sebagian manfaat memiliki masa tunggu sebelum bisa digunakan, dan kondisi kesehatan yang sudah ada sebelum polis berjalan bisa memiliki ketentuan khusus. Pahami kedua hal ini sejak awal, selagi anak sehat, supaya tidak ada kesalahpahaman di kemudian hari.
Untuk kebutuhan perlindungan kesehatan keluarga, produk seperti MiUltimate Health Care dari Manulife dirancang memberikan perlindungan kesehatan yang komprehensif. Produk ini tersedia dalam Rupiah. Detail manfaat, batas, dan ketentuannya mengikuti Polis dan RIPLAY masing-masing — penting untuk membedahnya satu per satu, terutama bila Anda mempertimbangkan perlindungan untuk anak dan pendampingnya sekaligus.
Dana Pendamping: Bantalan yang Sering Terlupakan
Selain perlindungan kesehatan, keluarga yang bijak menyiapkan satu bantalan khusus: dana pendamping. Dana ini bukan dana darurat umum, melainkan pos khusus untuk biaya-biaya non-medis saat anak dirawat: makan pendamping, transportasi, penginapan, pengasuh anak lain di rumah, dan pengganti penghasilan selama cuti pendampingan.
Sebagai ILUSTRASI (bukan patokan wajib): keluarga dengan dua anak yang menyiapkan dana pendamping sebesar Rp5 juta hingga Rp10 juta akan jauh lebih tenang menghadapi rawat inap seminggu, dibandingkan keluarga yang harus mengorek dana darurat umum sambil menanggung tagihan medis. Angka pastinya sangat bergantung pada kota tempat Anda tinggal, jarak ke rumah sakit, dan pola penghasilan Anda — sesuaikan dengan kondisi nyata keluarga Anda.
Dana pendamping ini melengkapi perlindungan kesehatan, bukan menggantikannya. Perlindungan kesehatan menanggung biaya medis; dana pendamping menanggung biaya hidup yang ikut membengkak. Keduanya bersama-sama menjaga keluarga tetap stabil selama masa sulit.
Persiapan Praktis: Checklist Orang Tua Siaga
Perlindungan finansial memang penting, tetapi kesiapan praktis juga menentukan betapa beratnya masa rawat inap bagi keluarga Anda. Siapkan hal-hal berikut sejak sekarang:
1. Dokumen kesehatan anak dalam satu tempat. Kartu identitas, catatan imunisasi, riwayat alergi, dan riwayat penyakit — simpan salinannya di tempat yang mudah dijangkau, termasuk versi digital.
2. Kontak darurat yang jelas. Nomor dokter anak, rumah sakit terdekat, dan anggota keluarga yang bisa dimintai bantuan menjaga anak lain di rumah.
3. Tas siaga rumah sakit. Pakaian ganti, perlengkapan mandi, pengisi daya, dan obat-obatan rutin anak — supaya kepanikan tengah malam tidak bertambah dengan kebingungan mencari barang.
4. Pembagian tugas pasangan. Sepakati sejak sekarang siapa yang mendampingi di rumah sakit dan siapa yang mengurus rumah, termasuk rencana cadangan bila pendamping utama ikut jatuh sakit.
5. Salinan informasi polis yang mudah diakses. Nomor polis, kontak layanan, dan ringkasan manfaat — bukan dokumen yang tersimpan di laci yang kuncinya entah di mana.
Persiapan ini tidak membutuhkan biaya besar, hanya satu sore untuk menatanya. Tetapi pada malam ketika anak Anda harus dirawat, persiapan inilah yang membedakan kepanikan total dengan ketenangan yang terkendali.
Penutup: Lindungi Anak, Sekaligus Orang yang Menemaninya
Anak yang sakit membutuhkan dokter dan obat. Tetapi ia juga membutuhkan orang tua yang cukup kuat untuk menemaninya — yang tidak kelelahan karena begadang sambil mengkhawatirkan tagihan, tidak panik karena cuti dan penghasilan, dan tidak jatuh sakit sesudahnya karena beban yang menumpuk.
Perlindungan kesehatan anak yang baik, dana pendamping yang disiapkan, dan kesiapan praktis keluarga adalah tiga hal yang bersama-sama memastikan hal itu. Jangan menunggu sampai malam di unit gawat darurat untuk mulai memikirkannya. Selagi anak Anda sehat dan tertawa di ruang keluarga, itulah waktu terbaik untuk menyiapkan semuanya.
Jika Anda ingin membedah pilihan perlindungan kesehatan untuk anak dan keluarga Anda — termasuk bagaimana manfaatnya bekerja saat rawat inap dan apa saja yang perlu diperhatikan dalam Polis dan RIPLAY — mari kita diskusikan. Saya bantu memetakan kebutuhan keluarga Anda, gratis dan tanpa komitmen.
Konsultasi gratis via WhatsApp: 08123385016
Anda juga bisa menghubungi saya melalui wa.me/628123385016.
Syarat dan ketentuan mengacu pada Polis serta Ringkasan Informasi Produk dan Layanan (RIPLAY). PT Asuransi Jiwa Manulife Indonesia berizin dan diawasi oleh Otoritas Jasa Keuangan (OJK).
Butuh penjelasan lebih lanjut?
Konsultasikan kebutuhan proteksi dan perencanaan keuangan Anda dengan saya — gratis dan tanpa komitmen.
Chat WhatsApp Sekarang
Suryo Nugroho
Manulife Life Planner
Perencana keuangan dan agen asuransi Manulife di Malang yang membantu Anda memahami asuransi jiwa dan perencanaan keuangan dengan bahasa yang mudah.
Artikel Terkait
Pensiun Berdua, Bukan Sendiri-sendiri: Cara Pasangan Menyusun Satu Rencana Pensiun
09 Nov 2026
7 menit baca
Password, Akun, dan Aset Digital: Siapa yang Mengurus Jejak Digital Anda Setelah Tiada?
08 Nov 2026
7 menit baca
Klien Luar Negeri, Penghasilan Dolar: Proteksi untuk Freelancer dan Remote Worker Lintas Negara
08 Nov 2026
7 menit baca
Klaim Jiwa Tertunda Berbulan-bulan? Biasanya Bukan Manfaatnya, Tapi Dokumen Ahli Warisnya
07 Nov 2026
7 menit baca
Komentar (0)
Belum ada komentar. Jadilah yang pertama berkomentar!
Tulis Komentar
Komentar dimoderasi sebelum tampil.
Disclaimer: Artikel ini bersifat edukasi dan bukan rekomendasi produk. Keputusan finansial tetap menjadi tanggung jawab pembaca. PT Asuransi Jiwa Manulife Indonesia berizin dan diawasi OJK.