
Asuransi
Asuransi Kecelakaan Diri: Melengkapi Proteksi Jiwa dan Kesehatan Anda
6 menit baca
#asuransi kesehatan
#perencanaan keuangan
#proteksi jiwa
#asuransi kecelakaan diri
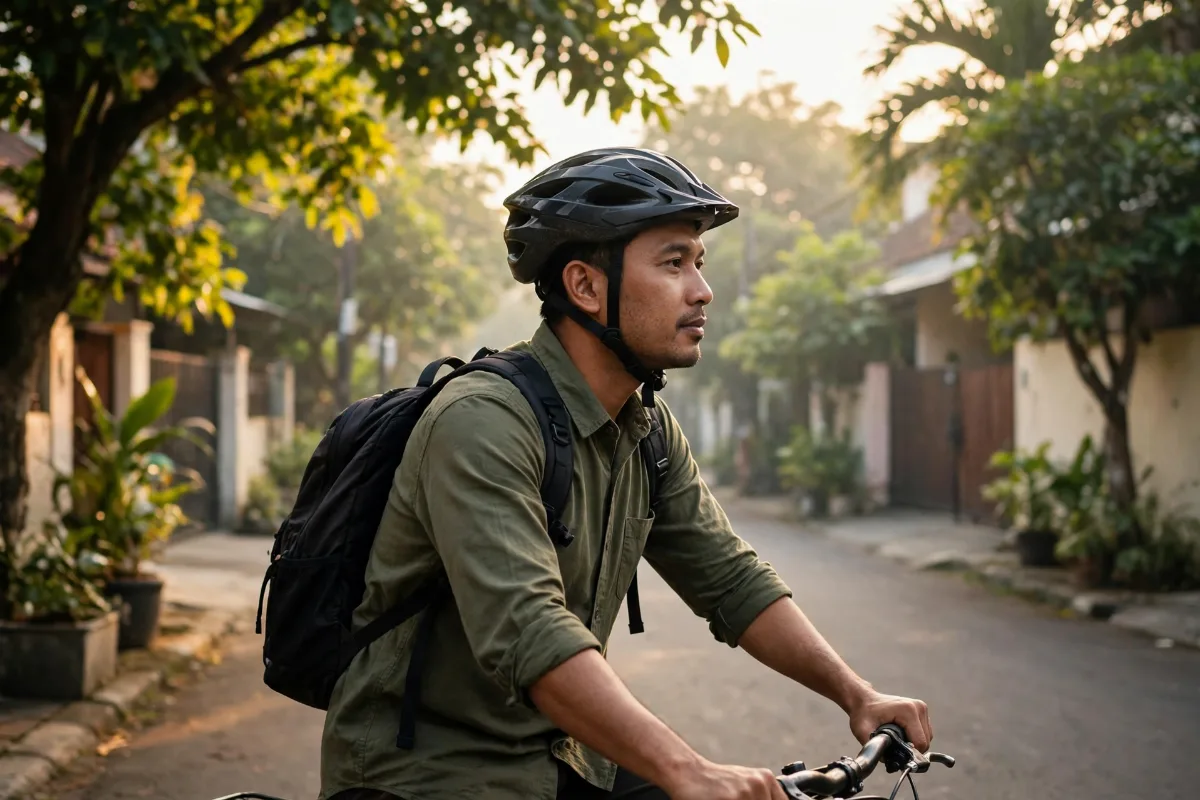
Bayangkan skenario ini: Anda adalah tulang punggung keluarga, setiap hari berkendara ke tempat kerja, dan suatu hari terjadi kecelakaan di jalan. Anda selamat, tetapi harus menjalani perawatan berbulan-bulan dan tidak bisa bekerja selama masa pemulihan. Penghasilan berhenti, sementara biaya pengobatan dan kebutuhan rumah tangga terus berjalan.
Skenario seperti ini sering luput dari perencanaan keuangan. Banyak orang sudah memiliki asuransi jiwa dan asuransi kesehatan, lalu merasa perlindungannya sudah lengkap. Padahal, ada celah di antaranya — risiko kecelakaan yang menyebabkan cacat atau ketidakmampuan bekerja — yang justru ditutup oleh asuransi kecelakaan diri.
Artikel ini menjelaskan apa itu asuransi kecelakaan diri, apa bedanya dengan asuransi jiwa dan kesehatan, dan kapan Anda benar-benar membutuhkannya.
Apa Itu Asuransi Kecelakaan Diri?
Asuransi kecelakaan diri adalah perlindungan yang memberikan manfaat jika tertanggung mengalami kecelakaan yang menyebabkan meninggal dunia, cacat tetap, atau ketidakmampuan sementara. Fokusnya spesifik: kecelakaan, bukan sakit.
Perbedaan ini penting. Asuransi kesehatan menanggung biaya pengobatan. Asuransi jiwa memberikan uang pertanggungan kepada ahli waris jika tertanggung meninggal karena sebab apa pun yang dijamin polis. Asuransi kecelakaan diri menambahkan lapisan lain: santunan atas dampak kecelakaan itu sendiri, termasuk cacat yang mengubah kemampuan Anda bekerja dan mencari nafkah.
Sebagai contoh kerangka berpikir, seseorang yang mengalami kecelakaan dan kehilangan kemampuan bekerja selama enam bulan menghadapi dua masalah sekaligus: biaya pengobatan dan hilangnya penghasilan. Asuransi kesehatan membantu masalah pertama. Asuransi kecelakaan diri membantu masalah kedua, melalui santunan yang dapat dipakai untuk biaya hidup selama masa pemulihan.
Apa Saja Manfaat yang Umumnya Diberikan?
Rincian manfaat selalu mengikuti ketentuan polis dan RIPLAY masing-masing produk, tetapi secara umum asuransi kecelakaan diri mencakup:
- Santunan meninggal dunia akibat kecelakaan. Diberikan kepada ahli waris jika tertanggung meninggal karena kecelakaan yang dijamin.
- Santunan cacat tetap. Jika kecelakaan menyebabkan cacat tetap, sebagian atau seluruhnya, manfaat dibayarkan sesuai tingkat kecacatan yang ditetapkan dalam polis.
- Santunan biaya pengobatan akibat kecelakaan. Sebagian produk menanggung biaya perawatan yang timbul akibat kecelakaan.
- Santunan ketidakmampuan sementara. Beberapa produk memberikan santunan selama tertanggung tidak dapat bekerja akibat kecelakaan, untuk membantu biaya hidup selama pemulihan.
Sekali lagi, persentase dan syarat masing-masing manfaat berbeda antar produk. Jangan mengasumsikan angka dari satu produk berlaku untuk produk lain — selalu periksa polis dan RIPLAY produk yang Anda pertimbangkan.
Bedanya dengan Asuransi Jiwa dan Kesehatan
Agar tidak tertukar, berikut perbedaan sederhananya:
- Asuransi jiwa melindungi keluarga Anda jika Anda meninggal dunia, apa pun penyebab yang dijaminnya — sakit maupun kecelakaan. Manfaatnya adalah uang pertanggungan untuk ahli waris.
- Asuransi kesehatan menanggung biaya perawatan medis saat Anda sakit atau dirawat, apa pun penyebabnya selama dijamin polis.
- Asuransi kecelakaan diri memberikan santunan khusus atas kejadian kecelakaan dan dampaknya, termasuk cacat dan ketidakmampuan bekerja.
Ketiganya tidak saling menggantikan, melainkan saling melengkapi. Asuransi kesehatan membayar rumah sakit, asuransi jiwa melindungi keluarga jika yang terburuk terjadi, dan asuransi kecelakaan diri membantu Anda dan keluarga bertahan secara finansial saat kecelakaan membuat Anda tidak bisa bekerja.
Siapa yang Paling Membutuhkan Asuransi Kecelakaan Diri?
Tidak semua orang memiliki tingkat risiko kecelakaan yang sama. Perlindungan ini terutama relevan bagi Anda yang:
- Berkendara setiap hari, terutama dengan sepeda motor atau menempuh jarak jauh. Risiko kecelakaan lalu lintas adalah risiko harian yang nyata.
- Bekerja di lapangan atau pekerjaan fisik, seperti teknisi, pekerja konstruksi, kurir, atau pekerjaan lain dengan risiko cedera lebih tinggi.
- Merupakan satu-satunya pencari nafkah keluarga. Jika Anda tidak bisa bekerja, tidak ada penghasilan pengganti dari pasangan.
- Memiliki gaya hidup aktif dan berisiko, seperti olahraga ekstrem atau perjalanan dinas yang sering.
- Belum memiliki dana darurat yang cukup untuk menutup berbulan-bulan tanpa penghasilan.
Sebaliknya, jika pekerjaan Anda sepenuhnya di balik meja, jarang bepergian, dan dana darurat Anda sudah cukup untuk menutup satu tahun tanpa penghasilan, prioritas perlindungan kecelakaan diri mungkin lebih rendah dibanding perlindungan kesehatan atau jiwa.
Apakah Asuransi Kecelakaan Diri Bisa Berdiri Sendiri?
Asuransi kecelakaan diri sering kali ditawarkan sebagai manfaat tambahan (rider) yang melekat pada polis asuransi jiwa atau kesehatan, tetapi ada juga produk yang berdiri sendiri. Keduanya sah, dan pilihannya bergantung pada kebutuhan Anda.
Jika Anda sudah memiliki polis jiwa atau kesehatan dari jalur agency Manulife, menambahkan manfaat kecelakaan diri ke polis yang sudah ada sering kali lebih praktis dan efisien daripada membeli polis baru yang terpisah. Tetapi jika Anda belum memiliki polis apa pun dan risiko kecelakaan adalah kekhawatiran utama Anda, produk kecelakaan diri yang berdiri sendiri bisa menjadi langkah awal perlindungan.
Yang terpenting: jangan membeli kecelakaan diri sebagai satu-satunya perlindungan, lalu merasa seluruh risiko sudah tertutup. Kecelakaan hanya satu dari banyak risiko. Sakit kritis, rawat inap berkepanjangan, dan kematian karena sakit tidak ditanggung oleh perlindungan kecelakaan diri — itulah mengapa ia disebut pelengkap, bukan pengganti.
Hal yang Perlu Anda Periksa Sebelum Membeli
Sebelum memutuskan, periksa beberapa hal berikut dalam polis dan RIPLAY produk yang Anda pertimbangkan:
1. Definisi kecelakaan. Apa yang dianggap kecelakaan menurut polis, dan kejadian apa yang dikecualikan — misalnya kecelakaan akibat aktivitas tertentu atau kondisi tertentu.
2. Tingkat cacat dan cara perhitungannya. Bagaimana polis menentukan persentase manfaat untuk tiap jenis cacat.
3. Masa berlaku dan wilayah pertanggungan. Apakah perlindungan berlaku selama Anda bepergian ke luar kota atau luar negeri.
4. Proses klaim. Dokumen apa yang diperlukan, misalnya laporan kepolisian atau keterangan medis, dan berapa lama prosesnya.
5. Apakah manfaat ini mengurangi manfaat polis utama. Pada beberapa struktur produk, santunan kecelakaan dapat memengaruhi manfaat lain dalam polis yang sama — pastikan Anda memahaminya sejak awal.
Membaca bagian pengecualian sama pentingnya dengan membaca bagian manfaat. Banyak kekecewaan klaim berawal dari asumsi, bukan dari isi polis.
Kapan Anda Boleh Menunda Asuransi Kecelakaan Diri?
Ada kondisi di mana perlindungan ini boleh menunggu, misalnya:
- Risiko kecelakaan Anda sangat rendah dan Anda sudah memiliki dana darurat yang memadai untuk masa pemulihan panjang.
- Anda sudah memiliki perlindungan serupa dari perusahaan tempat Anda bekerja, dengan manfaat yang memadai.
- Prioritas Anda saat ini adalah perlindungan kesehatan dan jiwa dasar yang belum dimiliki sama sekali — lengkapi fondasinya dulu, baru tambahkan pelengkapnya.
Urutan yang sehat adalah: fondasi dulu, pelengkap kemudian. Tetapi jangan sampai pelengkap ini tertunda selamanya, terutama jika pekerjaan dan mobilitas harian Anda memang berisiko.
Penutup: Melengkapi, Bukan Menggandakan
Asuransi kecelakaan diri bukan produk yang harus dibeli semua orang dengan manfaat sebesar-besarnya. Ia adalah pelengkap yang tepat bagi mereka yang mobilitas dan pekerjaannya membawa risiko kecelakaan nyata, dan yang keluarganya akan kesulitan jika penghasilan berhenti selama masa pemulihan.
Periksa risiko harian Anda dengan jujur, bandingkan dengan perlindungan yang sudah Anda miliki, dan lihat apakah masih ada celah yang perlu ditutup. Jika ada, kecelakaan diri bisa menjadi penutup celah itu — bukan duplikasi, melainkan pelengkap yang membuat perlindungan Anda benar-benar utuh.
Jika Anda ingin memeriksa apakah perlindungan Anda saat ini sudah menutup risiko kecelakaan, mari kita diskusikan bersama.
Konsultasi gratis via WhatsApp: 08123385016 — atau kunjungi wa.me/628123385016.
Syarat dan ketentuan mengacu pada Polis serta Ringkasan Informasi Produk dan Layanan (RIPLAY). PT Asuransi Jiwa Manulife Indonesia berizin dan diawasi oleh Otoritas Jasa Keuangan (OJK).
Skenario seperti ini sering luput dari perencanaan keuangan. Banyak orang sudah memiliki asuransi jiwa dan asuransi kesehatan, lalu merasa perlindungannya sudah lengkap. Padahal, ada celah di antaranya — risiko kecelakaan yang menyebabkan cacat atau ketidakmampuan bekerja — yang justru ditutup oleh asuransi kecelakaan diri.
Artikel ini menjelaskan apa itu asuransi kecelakaan diri, apa bedanya dengan asuransi jiwa dan kesehatan, dan kapan Anda benar-benar membutuhkannya.
Apa Itu Asuransi Kecelakaan Diri?
Asuransi kecelakaan diri adalah perlindungan yang memberikan manfaat jika tertanggung mengalami kecelakaan yang menyebabkan meninggal dunia, cacat tetap, atau ketidakmampuan sementara. Fokusnya spesifik: kecelakaan, bukan sakit.
Perbedaan ini penting. Asuransi kesehatan menanggung biaya pengobatan. Asuransi jiwa memberikan uang pertanggungan kepada ahli waris jika tertanggung meninggal karena sebab apa pun yang dijamin polis. Asuransi kecelakaan diri menambahkan lapisan lain: santunan atas dampak kecelakaan itu sendiri, termasuk cacat yang mengubah kemampuan Anda bekerja dan mencari nafkah.
Sebagai contoh kerangka berpikir, seseorang yang mengalami kecelakaan dan kehilangan kemampuan bekerja selama enam bulan menghadapi dua masalah sekaligus: biaya pengobatan dan hilangnya penghasilan. Asuransi kesehatan membantu masalah pertama. Asuransi kecelakaan diri membantu masalah kedua, melalui santunan yang dapat dipakai untuk biaya hidup selama masa pemulihan.
Apa Saja Manfaat yang Umumnya Diberikan?
Rincian manfaat selalu mengikuti ketentuan polis dan RIPLAY masing-masing produk, tetapi secara umum asuransi kecelakaan diri mencakup:
- Santunan meninggal dunia akibat kecelakaan. Diberikan kepada ahli waris jika tertanggung meninggal karena kecelakaan yang dijamin.
- Santunan cacat tetap. Jika kecelakaan menyebabkan cacat tetap, sebagian atau seluruhnya, manfaat dibayarkan sesuai tingkat kecacatan yang ditetapkan dalam polis.
- Santunan biaya pengobatan akibat kecelakaan. Sebagian produk menanggung biaya perawatan yang timbul akibat kecelakaan.
- Santunan ketidakmampuan sementara. Beberapa produk memberikan santunan selama tertanggung tidak dapat bekerja akibat kecelakaan, untuk membantu biaya hidup selama pemulihan.
Sekali lagi, persentase dan syarat masing-masing manfaat berbeda antar produk. Jangan mengasumsikan angka dari satu produk berlaku untuk produk lain — selalu periksa polis dan RIPLAY produk yang Anda pertimbangkan.
Bedanya dengan Asuransi Jiwa dan Kesehatan
Agar tidak tertukar, berikut perbedaan sederhananya:
- Asuransi jiwa melindungi keluarga Anda jika Anda meninggal dunia, apa pun penyebab yang dijaminnya — sakit maupun kecelakaan. Manfaatnya adalah uang pertanggungan untuk ahli waris.
- Asuransi kesehatan menanggung biaya perawatan medis saat Anda sakit atau dirawat, apa pun penyebabnya selama dijamin polis.
- Asuransi kecelakaan diri memberikan santunan khusus atas kejadian kecelakaan dan dampaknya, termasuk cacat dan ketidakmampuan bekerja.
Ketiganya tidak saling menggantikan, melainkan saling melengkapi. Asuransi kesehatan membayar rumah sakit, asuransi jiwa melindungi keluarga jika yang terburuk terjadi, dan asuransi kecelakaan diri membantu Anda dan keluarga bertahan secara finansial saat kecelakaan membuat Anda tidak bisa bekerja.
Siapa yang Paling Membutuhkan Asuransi Kecelakaan Diri?
Tidak semua orang memiliki tingkat risiko kecelakaan yang sama. Perlindungan ini terutama relevan bagi Anda yang:
- Berkendara setiap hari, terutama dengan sepeda motor atau menempuh jarak jauh. Risiko kecelakaan lalu lintas adalah risiko harian yang nyata.
- Bekerja di lapangan atau pekerjaan fisik, seperti teknisi, pekerja konstruksi, kurir, atau pekerjaan lain dengan risiko cedera lebih tinggi.
- Merupakan satu-satunya pencari nafkah keluarga. Jika Anda tidak bisa bekerja, tidak ada penghasilan pengganti dari pasangan.
- Memiliki gaya hidup aktif dan berisiko, seperti olahraga ekstrem atau perjalanan dinas yang sering.
- Belum memiliki dana darurat yang cukup untuk menutup berbulan-bulan tanpa penghasilan.
Sebaliknya, jika pekerjaan Anda sepenuhnya di balik meja, jarang bepergian, dan dana darurat Anda sudah cukup untuk menutup satu tahun tanpa penghasilan, prioritas perlindungan kecelakaan diri mungkin lebih rendah dibanding perlindungan kesehatan atau jiwa.
Apakah Asuransi Kecelakaan Diri Bisa Berdiri Sendiri?
Asuransi kecelakaan diri sering kali ditawarkan sebagai manfaat tambahan (rider) yang melekat pada polis asuransi jiwa atau kesehatan, tetapi ada juga produk yang berdiri sendiri. Keduanya sah, dan pilihannya bergantung pada kebutuhan Anda.
Jika Anda sudah memiliki polis jiwa atau kesehatan dari jalur agency Manulife, menambahkan manfaat kecelakaan diri ke polis yang sudah ada sering kali lebih praktis dan efisien daripada membeli polis baru yang terpisah. Tetapi jika Anda belum memiliki polis apa pun dan risiko kecelakaan adalah kekhawatiran utama Anda, produk kecelakaan diri yang berdiri sendiri bisa menjadi langkah awal perlindungan.
Yang terpenting: jangan membeli kecelakaan diri sebagai satu-satunya perlindungan, lalu merasa seluruh risiko sudah tertutup. Kecelakaan hanya satu dari banyak risiko. Sakit kritis, rawat inap berkepanjangan, dan kematian karena sakit tidak ditanggung oleh perlindungan kecelakaan diri — itulah mengapa ia disebut pelengkap, bukan pengganti.
Hal yang Perlu Anda Periksa Sebelum Membeli
Sebelum memutuskan, periksa beberapa hal berikut dalam polis dan RIPLAY produk yang Anda pertimbangkan:
1. Definisi kecelakaan. Apa yang dianggap kecelakaan menurut polis, dan kejadian apa yang dikecualikan — misalnya kecelakaan akibat aktivitas tertentu atau kondisi tertentu.
2. Tingkat cacat dan cara perhitungannya. Bagaimana polis menentukan persentase manfaat untuk tiap jenis cacat.
3. Masa berlaku dan wilayah pertanggungan. Apakah perlindungan berlaku selama Anda bepergian ke luar kota atau luar negeri.
4. Proses klaim. Dokumen apa yang diperlukan, misalnya laporan kepolisian atau keterangan medis, dan berapa lama prosesnya.
5. Apakah manfaat ini mengurangi manfaat polis utama. Pada beberapa struktur produk, santunan kecelakaan dapat memengaruhi manfaat lain dalam polis yang sama — pastikan Anda memahaminya sejak awal.
Membaca bagian pengecualian sama pentingnya dengan membaca bagian manfaat. Banyak kekecewaan klaim berawal dari asumsi, bukan dari isi polis.
Kapan Anda Boleh Menunda Asuransi Kecelakaan Diri?
Ada kondisi di mana perlindungan ini boleh menunggu, misalnya:
- Risiko kecelakaan Anda sangat rendah dan Anda sudah memiliki dana darurat yang memadai untuk masa pemulihan panjang.
- Anda sudah memiliki perlindungan serupa dari perusahaan tempat Anda bekerja, dengan manfaat yang memadai.
- Prioritas Anda saat ini adalah perlindungan kesehatan dan jiwa dasar yang belum dimiliki sama sekali — lengkapi fondasinya dulu, baru tambahkan pelengkapnya.
Urutan yang sehat adalah: fondasi dulu, pelengkap kemudian. Tetapi jangan sampai pelengkap ini tertunda selamanya, terutama jika pekerjaan dan mobilitas harian Anda memang berisiko.
Penutup: Melengkapi, Bukan Menggandakan
Asuransi kecelakaan diri bukan produk yang harus dibeli semua orang dengan manfaat sebesar-besarnya. Ia adalah pelengkap yang tepat bagi mereka yang mobilitas dan pekerjaannya membawa risiko kecelakaan nyata, dan yang keluarganya akan kesulitan jika penghasilan berhenti selama masa pemulihan.
Periksa risiko harian Anda dengan jujur, bandingkan dengan perlindungan yang sudah Anda miliki, dan lihat apakah masih ada celah yang perlu ditutup. Jika ada, kecelakaan diri bisa menjadi penutup celah itu — bukan duplikasi, melainkan pelengkap yang membuat perlindungan Anda benar-benar utuh.
Jika Anda ingin memeriksa apakah perlindungan Anda saat ini sudah menutup risiko kecelakaan, mari kita diskusikan bersama.
Konsultasi gratis via WhatsApp: 08123385016 — atau kunjungi wa.me/628123385016.
Syarat dan ketentuan mengacu pada Polis serta Ringkasan Informasi Produk dan Layanan (RIPLAY). PT Asuransi Jiwa Manulife Indonesia berizin dan diawasi oleh Otoritas Jasa Keuangan (OJK).
Butuh penjelasan lebih lanjut?
Konsultasikan kebutuhan proteksi dan perencanaan keuangan Anda dengan saya — gratis dan tanpa komitmen.
Chat WhatsApp Sekarang
Suryo Nugroho
Manulife Life Planner
Perencana keuangan dan agen asuransi Manulife di Malang yang membantu Anda memahami asuransi jiwa dan perencanaan keuangan dengan bahasa yang mudah.
Artikel Terkait
Cara Menekan Premi Asuransi Kesehatan Keluarga Tanpa Mengorbankan Manfaat
18 Nov 2026
6 menit baca
Jenis-jenis Asuransi Kesehatan: Rawat Inap, Rawat Jalan, dan Penyakit Kritis
17 Nov 2026
6 menit baca
Beli Asuransi Online vs Lewat Agen: Apa Bedanya, Mana yang Lebih Aman?
17 Nov 2026
6 menit baca
Asuransi Jiwa Seumur Hidup: Untuk Siapa Produk Ini Cocok?
16 Nov 2026
6 menit baca
Komentar (0)
Belum ada komentar. Jadilah yang pertama berkomentar!
Tulis Komentar
Komentar dimoderasi sebelum tampil.
Disclaimer: Artikel ini bersifat edukasi dan bukan rekomendasi produk. Keputusan finansial tetap menjadi tanggung jawab pembaca. PT Asuransi Jiwa Manulife Indonesia berizin dan diawasi OJK.