
Asuransi
Beli Asuransi Online vs Lewat Agen: Apa Bedanya, Mana yang Lebih Aman?
6 menit baca
#agen asuransi
#perencanaan keuangan
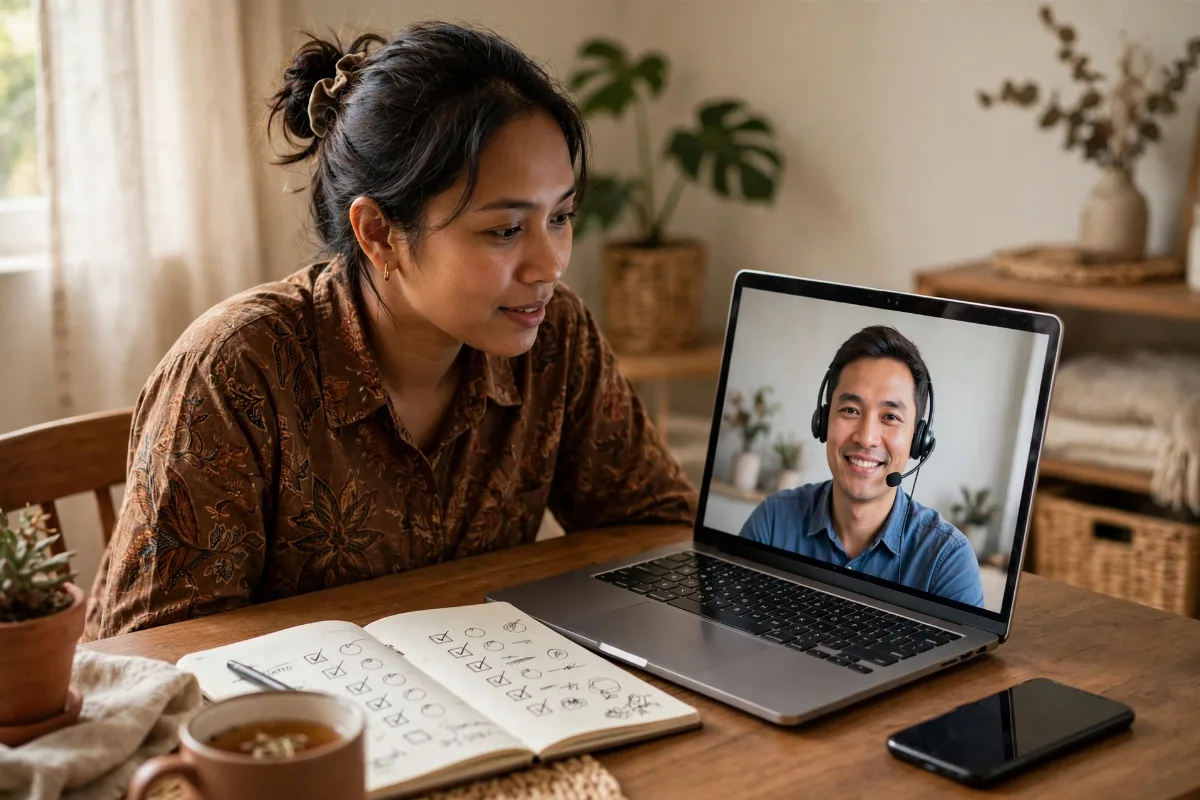
Pernahkah Anda tergoda membeli asuransi lewat aplikasi atau situs web, hanya karena prosesnya cepat dan bisa selesai dalam hitungan menit? Atau sebaliknya, pernahkah Anda ragu membeli secara online karena takut salah pilih dan tidak ada yang bisa ditanya?
Kedua perasaan itu wajar. Membeli asuransi secara online dan membeli lewat agen adalah dua jalur yang sah, masing-masing dengan kelebihan dan kekurangannya. Artikel ini membandingkannya dengan jujur — termasuk pengakuan bahwa jalur agen pun bukan tanpa kelemahan — agar Anda bisa memilih jalur yang paling aman untuk kebutuhan Anda.
Apa Bedanya, Secara Praktis?
Membeli asuransi online
Anda memilih produk sendiri melalui situs web atau aplikasi, mengisi data sendiri, menjawab pertanyaan kesehatan sendiri, membayar premi sendiri, dan menerima polis secara digital. Seluruh prosesnya mandiri dan cepat, tanpa tatap muka dengan siapa pun.
Membeli lewat agen
Anda berkonsultasi dengan seorang agen berlisensi, yang membantu menjelaskan produk, menghitung kebutuhan perlindungan Anda, mengisi pengajuan bersama Anda, dan mendampingi Anda setelah polis terbit — termasuk saat klaim. Prosesnya lebih lambat, tetapi ada manusia yang bertanggung jawab mendampingi Anda.
Perbedaan ini tampak sepele, tetapi konsekuensinya besar, terutama ketika sesuatu berjalan tidak sesuai rencana.
Kelebihan Membeli Asuransi Online
- Cepat dan praktis. Anda bisa membandingkan dan membeli kapan saja, dari mana saja, tanpa janji temu.
- Transparan soal harga. Premi langsung terlihat, dan Anda bisa membandingkan beberapa produk dengan mudah.
- Tanpa tekanan. Tidak ada orang yang membujuk Anda membeli lebih dari yang Anda butuhkan.
- Cocok untuk produk sederhana. Jika Anda sudah paham betul produk yang Anda cari — misalnya perlindungan jiwa berjangka sederhana dengan pertanggungan yang jelas — jalur online sangat efisien.
Kekurangan Membeli Asuransi Online
- Anda harus memahami produknya sendiri. Istilah-istilah seperti masa tunggu, pengecualian, dan definisi penyakit kritis harus Anda pahami sendiri. Jika Anda salah memahami satu ketentuan saja, akibatnya baru terasa saat klaim — bertahun-tahun kemudian.
- Tidak ada yang membantu menghitung kebutuhan Anda. Apakah uang pertanggungan yang Anda pilih cukup untuk keluarga Anda? Apakah manfaat tambahannya sesuai? Pertanyaan-pertanyaan ini harus Anda jawab sendiri.
- Pengisian data kesehatan sepenuhnya menjadi tanggung jawab Anda. Kesalahan atau ketidaklengkapan dalam menjawab pertanyaan kesehatan dapat berujung pada penolakan klaim, dan tidak ada yang mengingatkan Anda di tengah jalan.
- Saat klaim, Anda mengurusnya sendiri. Anda harus tahu dokumen apa yang diperlukan, ke mana menyerahkannya, dan bagaimana menindaklanjuti proses klaim. Jika klaim bermasalah, Anda berjuang sendiri.
- Produk yang tersedia online umumnya lebih sederhana. Produk dengan struktur yang lebih kompleks — misalnya produk dwiguna, produk syariah, atau produk dengan manfaat tambahan yang beragam — umumnya lebih cocok dijelaskan lewat konsultasi.
Kelebihan Membeli Lewat Agen
- Ada yang membantu Anda memahami produk. Agen yang baik akan menjelaskan ketentuan produk dengan bahasa yang mudah dipahami, termasuk bagian-bagian yang tidak enak didengar seperti pengecualian dan masa tunggu.
- Kebutuhan Anda dihitung, bukan ditebak. Agen membantu menghitung berapa besar pertanggungan yang dibutuhkan keluarga Anda, berdasarkan penghasilan, utang, dan tanggungan Anda.
- Pengajuan didampingi. Agen membantu memastikan data dan jawaban kesehatan Anda lengkap dan konsisten, sehingga risiko masalah saat klaim berkurang.
- Ada pendamping saat klaim. Inilah nilai terbesar agen: saat Anda atau keluarga Anda sedang berduka atau sakit, ada orang yang membantu mengurus dokumen dan menindaklanjuti proses klaim.
- Hubungan jangka panjang. Agen yang baik akan meninjau polis Anda secara berkala — saat Anda menikah, punya anak, atau pindah kerja — dan menyarankan penyesuaian yang sesuai.
Kekurangan Membeli Lewat Agen — Secara Jujur
Kejujuran mengharuskan kita menyebut sisi ini juga:
- Kualitas agen sangat bervariasi. Ada agen yang sangat membantu, ada pula yang hanya mengejar penjualan. Agen yang menekan Anda untuk segera membeli, atau yang tidak bisa menjelaskan pengecualian produknya, adalah tanda bahaya.
- Prosesnya lebih lambat. Konsultasi, penghitungan, dan pengisian bersama membutuhkan waktu lebih lama daripada membeli online.
- Potensi konflik kepentingan. Agen memperoleh penghasilan dari penjualan, sehingga Anda perlu memastikan rekomendasinya didasarkan pada kebutuhan Anda, bukan pada besaran komisinya.
Cara mengujinya sederhana: agen yang baik akan bersedia mengatakan "produk ini belum Anda butuhkan" atau "tunda dulu pembelian ini". Jika agen tidak pernah mengatakan itu, waspadalah.
Lalu, Mana yang Lebih Aman?
Jawabannya bergantung pada dua hal: seberapa kompleks kebutuhan Anda, dan seberapa dalam pemahaman Anda tentang produk yang dibeli.
- Jalur online cenderung aman jika produknya sederhana, Anda sudah memahami ketentuan produknya dengan baik, kebutuhan pertanggungan Anda jelas, dan Anda nyaman mengurus klaim secara mandiri.
- Jalur agen cenderung lebih aman jika kebutuhan Anda kompleks, Anda belum memahami produknya, Anda menginginkan perhitungan kebutuhan yang akurat, atau Anda menginginkan pendampingan saat klaim.
Sebagai contoh kerangka berpikir umum, bayangkan Anda membeli asuransi kesehatan untuk keluarga dengan dua anak dan orang tua yang Anda topang. Manfaat rawat inap, rawat jalan, penyakit kritis, limit, jaringan rumah sakit, dan masa tunggu semuanya saling berkaitan — salah memilih satu saja bisa berdampak besar. Untuk kasus seperti ini, konsultasi dengan agen umumnya memberikan nilai yang sepadan dengan waktu yang Anda luangkan.
Sebaliknya, jika Anda hanya membutuhkan perlindungan jiwa berjangka sederhana untuk menutup KPR selama 15 tahun, dan Anda sudah paham ketentuannya, membeli secara online bisa menjadi pilihan yang efisien dan masuk akal.
Bagaimana Cara Memilih Agen yang Baik?
Jika Anda memutuskan lewat agen, pilihlah dengan kriteria berikut:
- Berlisensi dan terdaftar. Pastikan agen memiliki lisensi yang masih berlaku dari asosiasi dan perusahaan yang diwakilinya.
- Menjelaskan pengecualian, bukan hanya manfaat. Agen yang hanya bercerita tentang manfaat tanpa menyebut pengecualian sedang menyembunyikan separuh cerita.
- Menghitung kebutuhan Anda terlebih dahulu, sebelum merekomendasikan produk.
- Tidak menekan Anda untuk memutuskan hari itu juga. Keputusan asuransi adalah komitmen jangka panjang; agen yang baik memberi Anda waktu berpikir.
- Mudah dihubungi setelah polis terbit. Agen yang menghilang setelah penjualan bukanlah pendamping, melainkan penjual sesaat.
Kapan Sebaiknya Anda Tidak Membeli Sama Sekali — Lewat Jalur Apa Pun?
Ada satu kondisi di mana jalur pembelian tidak lagi relevan: ketika Anda belum memahami apa yang Anda beli. Jangan membeli produk asuransi apa pun — online maupun lewat agen — sebelum Anda memahami manfaatnya, pengecualiannya, masa tunggunya, dan konsekuensi jika Anda berhenti membayar premi. Membeli tanpa memahami adalah risiko terbesar dalam asuransi, lebih besar daripada salah memilih jalur.
Penutup: Jalurnya Alat, Pemahamannya yang Utama
Membeli asuransi online itu cepat, praktis, dan cocok untuk kebutuhan sederhana. Membeli lewat agen itu lebih lambat, tetapi memberi Anda pendamping yang menghitung kebutuhan Anda dan mendampingi klaim Anda. Tidak ada jalur yang secara mutlak lebih aman — yang membuat pembelian Anda aman adalah pemahaman Anda atas produknya dan kejujuran data yang Anda berikan.
Jika Anda sedang mempertimbangkan perlindungan kesehatan atau jiwa dan ingin membandingkannya dengan tenang — lewat konsultasi tanpa tekanan dan tanpa kewajiban membeli — mari kita diskusikan.
Konsultasi gratis via WhatsApp: 08123385016 — atau kunjungi wa.me/628123385016.
Syarat dan ketentuan mengacu pada Polis serta Ringkasan Informasi Produk dan Layanan (RIPLAY). PT Asuransi Jiwa Manulife Indonesia berizin dan diawasi oleh Otoritas Jasa Keuangan (OJK).
Kedua perasaan itu wajar. Membeli asuransi secara online dan membeli lewat agen adalah dua jalur yang sah, masing-masing dengan kelebihan dan kekurangannya. Artikel ini membandingkannya dengan jujur — termasuk pengakuan bahwa jalur agen pun bukan tanpa kelemahan — agar Anda bisa memilih jalur yang paling aman untuk kebutuhan Anda.
Apa Bedanya, Secara Praktis?
Membeli asuransi online
Anda memilih produk sendiri melalui situs web atau aplikasi, mengisi data sendiri, menjawab pertanyaan kesehatan sendiri, membayar premi sendiri, dan menerima polis secara digital. Seluruh prosesnya mandiri dan cepat, tanpa tatap muka dengan siapa pun.
Membeli lewat agen
Anda berkonsultasi dengan seorang agen berlisensi, yang membantu menjelaskan produk, menghitung kebutuhan perlindungan Anda, mengisi pengajuan bersama Anda, dan mendampingi Anda setelah polis terbit — termasuk saat klaim. Prosesnya lebih lambat, tetapi ada manusia yang bertanggung jawab mendampingi Anda.
Perbedaan ini tampak sepele, tetapi konsekuensinya besar, terutama ketika sesuatu berjalan tidak sesuai rencana.
Kelebihan Membeli Asuransi Online
- Cepat dan praktis. Anda bisa membandingkan dan membeli kapan saja, dari mana saja, tanpa janji temu.
- Transparan soal harga. Premi langsung terlihat, dan Anda bisa membandingkan beberapa produk dengan mudah.
- Tanpa tekanan. Tidak ada orang yang membujuk Anda membeli lebih dari yang Anda butuhkan.
- Cocok untuk produk sederhana. Jika Anda sudah paham betul produk yang Anda cari — misalnya perlindungan jiwa berjangka sederhana dengan pertanggungan yang jelas — jalur online sangat efisien.
Kekurangan Membeli Asuransi Online
- Anda harus memahami produknya sendiri. Istilah-istilah seperti masa tunggu, pengecualian, dan definisi penyakit kritis harus Anda pahami sendiri. Jika Anda salah memahami satu ketentuan saja, akibatnya baru terasa saat klaim — bertahun-tahun kemudian.
- Tidak ada yang membantu menghitung kebutuhan Anda. Apakah uang pertanggungan yang Anda pilih cukup untuk keluarga Anda? Apakah manfaat tambahannya sesuai? Pertanyaan-pertanyaan ini harus Anda jawab sendiri.
- Pengisian data kesehatan sepenuhnya menjadi tanggung jawab Anda. Kesalahan atau ketidaklengkapan dalam menjawab pertanyaan kesehatan dapat berujung pada penolakan klaim, dan tidak ada yang mengingatkan Anda di tengah jalan.
- Saat klaim, Anda mengurusnya sendiri. Anda harus tahu dokumen apa yang diperlukan, ke mana menyerahkannya, dan bagaimana menindaklanjuti proses klaim. Jika klaim bermasalah, Anda berjuang sendiri.
- Produk yang tersedia online umumnya lebih sederhana. Produk dengan struktur yang lebih kompleks — misalnya produk dwiguna, produk syariah, atau produk dengan manfaat tambahan yang beragam — umumnya lebih cocok dijelaskan lewat konsultasi.
Kelebihan Membeli Lewat Agen
- Ada yang membantu Anda memahami produk. Agen yang baik akan menjelaskan ketentuan produk dengan bahasa yang mudah dipahami, termasuk bagian-bagian yang tidak enak didengar seperti pengecualian dan masa tunggu.
- Kebutuhan Anda dihitung, bukan ditebak. Agen membantu menghitung berapa besar pertanggungan yang dibutuhkan keluarga Anda, berdasarkan penghasilan, utang, dan tanggungan Anda.
- Pengajuan didampingi. Agen membantu memastikan data dan jawaban kesehatan Anda lengkap dan konsisten, sehingga risiko masalah saat klaim berkurang.
- Ada pendamping saat klaim. Inilah nilai terbesar agen: saat Anda atau keluarga Anda sedang berduka atau sakit, ada orang yang membantu mengurus dokumen dan menindaklanjuti proses klaim.
- Hubungan jangka panjang. Agen yang baik akan meninjau polis Anda secara berkala — saat Anda menikah, punya anak, atau pindah kerja — dan menyarankan penyesuaian yang sesuai.
Kekurangan Membeli Lewat Agen — Secara Jujur
Kejujuran mengharuskan kita menyebut sisi ini juga:
- Kualitas agen sangat bervariasi. Ada agen yang sangat membantu, ada pula yang hanya mengejar penjualan. Agen yang menekan Anda untuk segera membeli, atau yang tidak bisa menjelaskan pengecualian produknya, adalah tanda bahaya.
- Prosesnya lebih lambat. Konsultasi, penghitungan, dan pengisian bersama membutuhkan waktu lebih lama daripada membeli online.
- Potensi konflik kepentingan. Agen memperoleh penghasilan dari penjualan, sehingga Anda perlu memastikan rekomendasinya didasarkan pada kebutuhan Anda, bukan pada besaran komisinya.
Cara mengujinya sederhana: agen yang baik akan bersedia mengatakan "produk ini belum Anda butuhkan" atau "tunda dulu pembelian ini". Jika agen tidak pernah mengatakan itu, waspadalah.
Lalu, Mana yang Lebih Aman?
Jawabannya bergantung pada dua hal: seberapa kompleks kebutuhan Anda, dan seberapa dalam pemahaman Anda tentang produk yang dibeli.
- Jalur online cenderung aman jika produknya sederhana, Anda sudah memahami ketentuan produknya dengan baik, kebutuhan pertanggungan Anda jelas, dan Anda nyaman mengurus klaim secara mandiri.
- Jalur agen cenderung lebih aman jika kebutuhan Anda kompleks, Anda belum memahami produknya, Anda menginginkan perhitungan kebutuhan yang akurat, atau Anda menginginkan pendampingan saat klaim.
Sebagai contoh kerangka berpikir umum, bayangkan Anda membeli asuransi kesehatan untuk keluarga dengan dua anak dan orang tua yang Anda topang. Manfaat rawat inap, rawat jalan, penyakit kritis, limit, jaringan rumah sakit, dan masa tunggu semuanya saling berkaitan — salah memilih satu saja bisa berdampak besar. Untuk kasus seperti ini, konsultasi dengan agen umumnya memberikan nilai yang sepadan dengan waktu yang Anda luangkan.
Sebaliknya, jika Anda hanya membutuhkan perlindungan jiwa berjangka sederhana untuk menutup KPR selama 15 tahun, dan Anda sudah paham ketentuannya, membeli secara online bisa menjadi pilihan yang efisien dan masuk akal.
Bagaimana Cara Memilih Agen yang Baik?
Jika Anda memutuskan lewat agen, pilihlah dengan kriteria berikut:
- Berlisensi dan terdaftar. Pastikan agen memiliki lisensi yang masih berlaku dari asosiasi dan perusahaan yang diwakilinya.
- Menjelaskan pengecualian, bukan hanya manfaat. Agen yang hanya bercerita tentang manfaat tanpa menyebut pengecualian sedang menyembunyikan separuh cerita.
- Menghitung kebutuhan Anda terlebih dahulu, sebelum merekomendasikan produk.
- Tidak menekan Anda untuk memutuskan hari itu juga. Keputusan asuransi adalah komitmen jangka panjang; agen yang baik memberi Anda waktu berpikir.
- Mudah dihubungi setelah polis terbit. Agen yang menghilang setelah penjualan bukanlah pendamping, melainkan penjual sesaat.
Kapan Sebaiknya Anda Tidak Membeli Sama Sekali — Lewat Jalur Apa Pun?
Ada satu kondisi di mana jalur pembelian tidak lagi relevan: ketika Anda belum memahami apa yang Anda beli. Jangan membeli produk asuransi apa pun — online maupun lewat agen — sebelum Anda memahami manfaatnya, pengecualiannya, masa tunggunya, dan konsekuensi jika Anda berhenti membayar premi. Membeli tanpa memahami adalah risiko terbesar dalam asuransi, lebih besar daripada salah memilih jalur.
Penutup: Jalurnya Alat, Pemahamannya yang Utama
Membeli asuransi online itu cepat, praktis, dan cocok untuk kebutuhan sederhana. Membeli lewat agen itu lebih lambat, tetapi memberi Anda pendamping yang menghitung kebutuhan Anda dan mendampingi klaim Anda. Tidak ada jalur yang secara mutlak lebih aman — yang membuat pembelian Anda aman adalah pemahaman Anda atas produknya dan kejujuran data yang Anda berikan.
Jika Anda sedang mempertimbangkan perlindungan kesehatan atau jiwa dan ingin membandingkannya dengan tenang — lewat konsultasi tanpa tekanan dan tanpa kewajiban membeli — mari kita diskusikan.
Konsultasi gratis via WhatsApp: 08123385016 — atau kunjungi wa.me/628123385016.
Syarat dan ketentuan mengacu pada Polis serta Ringkasan Informasi Produk dan Layanan (RIPLAY). PT Asuransi Jiwa Manulife Indonesia berizin dan diawasi oleh Otoritas Jasa Keuangan (OJK).
Butuh penjelasan lebih lanjut?
Konsultasikan kebutuhan proteksi dan perencanaan keuangan Anda dengan saya — gratis dan tanpa komitmen.
Chat WhatsApp Sekarang
Suryo Nugroho
Manulife Life Planner
Perencana keuangan dan agen asuransi Manulife di Malang yang membantu Anda memahami asuransi jiwa dan perencanaan keuangan dengan bahasa yang mudah.
Artikel Terkait
Jenis-jenis Asuransi Kesehatan: Rawat Inap, Rawat Jalan, dan Penyakit Kritis
17 Nov 2026
6 menit baca
Asuransi Jiwa Seumur Hidup: Untuk Siapa Produk Ini Cocok?
16 Nov 2026
6 menit baca
Asuransi Rawat Jalan: Kapan Perlu Ditambahkan ke Polis Kesehatan Anda?
16 Nov 2026
6 menit baca
Berapa Lama Klaim Asuransi Cair? Ini Alur dan Dokumennya
15 Nov 2026
6 menit baca
Komentar (0)
Belum ada komentar. Jadilah yang pertama berkomentar!
Tulis Komentar
Komentar dimoderasi sebelum tampil.
Disclaimer: Artikel ini bersifat edukasi dan bukan rekomendasi produk. Keputusan finansial tetap menjadi tanggung jawab pembaca. PT Asuransi Jiwa Manulife Indonesia berizin dan diawasi OJK.