
Asuransi
Cara Menekan Premi Asuransi Kesehatan Keluarga Tanpa Mengorbankan Manfaat
7 menit baca
#asuransi kesehatan
#perencanaan keuangan
#tips asuransi
#proteksi keluarga
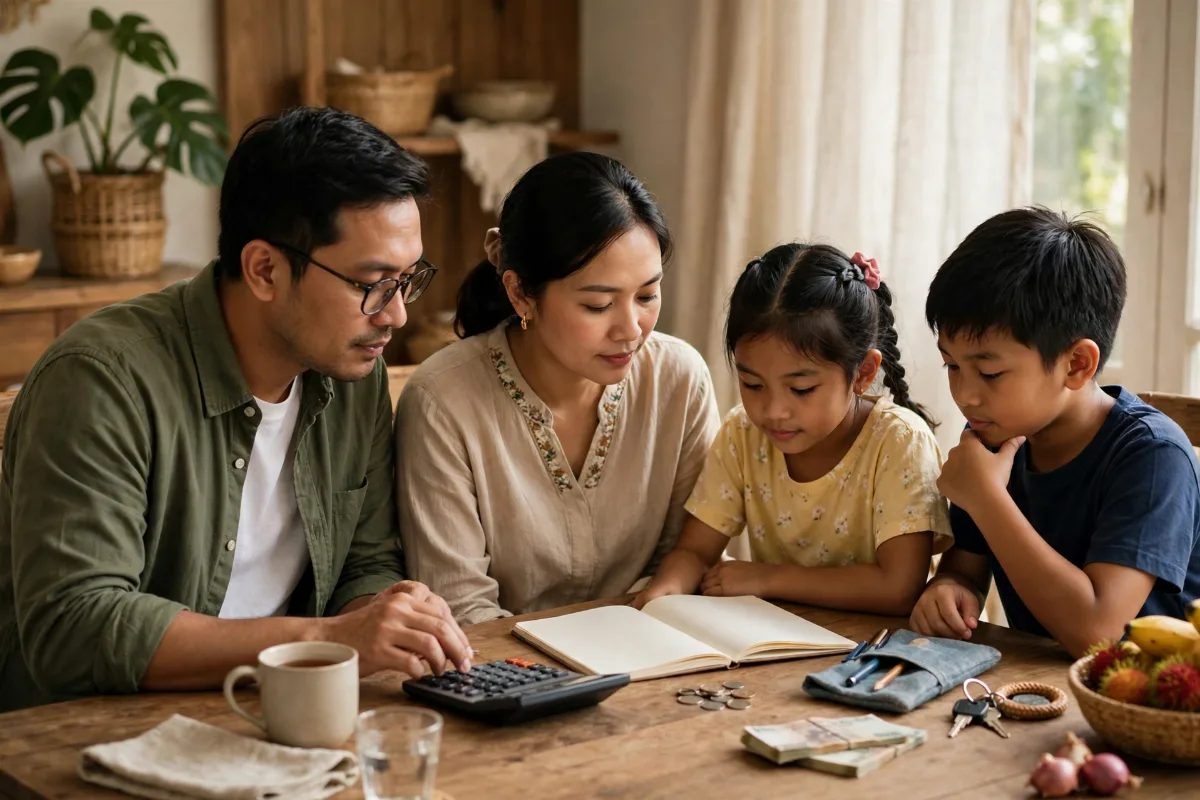
Pernahkah Anda membuka penawaran asuransi kesehatan untuk sekeluarga, melihat total preminya, lalu menutupnya lagi sambil berpikir, "Nanti saja kalau sudah longgar"? Anda tidak sendiri. Bagi banyak keluarga, premi kesehatan terasa seperti beban baru di tengah daftar pengeluaran yang sudah panjang: cicilan rumah, biaya sekolah anak, kebutuhan dapur, dan tabungan masa depan.
Padahal, menunda perlindungan kesehatan keluarga juga berisiko. Satu kali rawat inap bisa menghabiskan dana yang dikumpulkan bertahun-tahun. Kabar baiknya, premi yang terjangkau dan manfaat yang memadai bukan dua hal yang saling meniadakan. Dengan strategi yang tepat, Anda bisa menekan premi tanpa mengorbankan perlindungan yang benar-benar penting.
Artikel ini membahas cara-caranya dengan jujur: apa yang bisa dihemat, apa yang sebaiknya jangan dikorbankan, dan kapan Anda memang boleh menunda.
Mengapa Premi Kesehatan Keluarga Terasa Mahal?
Sebelum menekan premi, ada baiknya Anda memahami apa yang membentuknya. Secara umum, premi dipengaruhi oleh usia tertanggung, riwayat kesehatan, besar manfaat yang dipilih, jenis kamar perawatan, dan luas jaringan rumah sakit. Semakin banyak orang yang ditanggung dan semakin besar manfaatnya, semakin tinggi pula preminya.
Artinya, premi yang tinggi sering kali bukan karena produknya mahal, melainkan karena manfaat yang dipilih melebihi kebutuhan nyata keluarga Anda. Di sinilah ruang penghematan terbesar berada: menyesuaikan manfaat dengan kebutuhan, bukan mengecilkan perlindungan sampai tidak berguna.
1. Utamakan Manfaat Rawat Inap, Bukan Semua Manfaat Sekaligus
Risiko finansial terbesar dalam kesehatan bukanlah flu atau demam biasa, melainkan rawat inap, operasi, dan perawatan intensif yang biayanya bisa sangat besar dan datang tiba-tiba. Karena itu, jika anggaran terbatas, prioritaskan manfaat rawat inap yang memadai.
Manfaat rawat jalan, seperti kunjungan dokter umum untuk keluhan ringan, memang nyaman, tetapi biayanya relatif masih bisa ditanggung dari dana harian. Banyak keluarga yang preminya membengkak justru karena mengambil semua manfaat tambahan sekaligus, padahal manfaat intinya — rawat inap — sudah cukup menutup risiko terbesar.
Prinsipnya sederhana: lindungi dulu risiko yang bisa mengguncang keuangan keluarga, baru tambahkan kenyamanan jika anggaran memungkinkan.
2. Pilih Kelas Kamar yang Sesuai, Bukan yang Termewah
Kelas kamar perawatan adalah salah satu penentu premi terbesar. Kamar VIP tentu lebih nyaman, tetapi jika keluarga Anda selama ini nyaman dirawat di kamar kelas satu atau kelas dua saat sakit, memilih manfaat kamar yang setara sudah cukup melindungi.
Ini bukan soal gengsi, melainkan soal fungsi. Yang Anda butuhkan dari asuransi kesehatan adalah biaya perawatan tertanggung saat sakit, bukan kamar termewah di rumah sakit. Menyesuaikan kelas kamar dengan kebiasaan dan kenyamanan nyata keluarga Anda bisa menurunkan premi secara signifikan, tanpa mengurangi perlindungan medisnya.
3. Pertimbangkan Pembagian Biaya (Deductible atau Co-pay)
Beberapa produk menawarkan opsi pembagian biaya, misalnya Anda menanggung sebagian kecil biaya perawatan atau sejumlah tertentu di awal, dan sisanya ditanggung polis. Sebagai contoh kerangka berpikir, keluarga yang memiliki dana darurat sehat dapat memilih opsi ini: Anda menanggung biaya kecil yang masih terjangkau, sementara risiko besar tetap dialihkan ke asuransi.
Opsi ini memang berarti Anda tidak sepenuhnya bebas biaya saat berobat. Tetapi jika dana darurat Anda cukup untuk menutup bagian tersebut, imbalannya adalah premi yang lebih ringan setiap bulan atau setiap tahunnya. Diskusikan skema yang tersedia dalam produk yang Anda pertimbangkan, dan pastikan Anda memahami persis bagian mana yang menjadi tanggungan Anda.
4. Manfaatkan Satu Polis Keluarga Secara Efisien
Menanggung seluruh anggota keluarga dalam satu rencana sering kali lebih praktis daripada polis yang terpisah-pisah, karena administrasinya lebih sederhana dan manfaatnya mudah dipantau. Namun, jangan berasumsi satu polis keluarga selalu paling murah untuk semua anggota.
Ada kalanya anggota keluarga dengan kebutuhan berbeda lebih efisien ditanggung dengan struktur yang berbeda. Misalnya, orang tua lanjut usia yang membutuhkan manfaat lebih besar mungkin tidak efisien digabung dengan anak yang masih muda dan sehat. Bandingkan struktur pertanggungan keluarga dengan kebutuhan masing-masing anggota, bukan sekadar total premi di brosur.
5. Beli Saat Masih Sehat dan Muda, Bukan Saat Sudah Sakit
Ini adalah nasihat yang paling sering diulang, karena memang paling berpengaruh. Premi umumnya lebih ringan saat Anda membeli dalam kondisi sehat dan usia lebih muda. Menunggu sampai ada keluhan kesehatan sering kali berarti premi lebih tinggi, pengecualian lebih banyak, atau bahkan pengajuan yang tidak disetujui.
Jika Anda sudah berencana melindungi keluarga, menunda satu atau dua tahun hanya karena merasa "masih sehat" justru bisa membuat perlindungan menjadi lebih mahal nantinya. Kesehatan hari ini adalah modal termurah untuk premi esok hari.
6. Periksa Dulu Fasilitas dari Kantor Anda
Sebelum membeli perlindungan tambahan, periksa fasilitas kesehatan yang sudah Anda miliki dari perusahaan tempat Anda bekerja. Jika kantor sudah menanggung rawat inap dengan batas yang memadai, Anda mungkin hanya membutuhkan pelengkap, bukan polis penuh yang menduplikasi manfaat yang sama.
Sebaliknya, jika fasilitas kantor terbatas — misalnya hanya rawat jalan, atau batas manfaatnya rendah — barulah polis pribadi menjadi pelengkap yang penting. Tujuannya adalah menutup celah, bukan membayar dua kali untuk manfaat yang sama.
7. Tinjau Ulang Polis Anda Setiap Tahun
Kebutuhan keluarga berubah: anak bertambah usia, penghasilan naik, orang tua mungkin tidak lagi menjadi tanggungan. Polis yang tepat tiga tahun lalu belum tentu tepat hari ini. Tinjauan tahunan memungkinkan Anda menyesuaikan manfaat dengan kondisi terbaru, menghapus manfaat yang sudah tidak relevan, dan memastikan premi tetap sepadan dengan perlindungan yang Anda terima.
Jangan ragu bertanya kepada agen Anda saat tinjauan ini: manfaat apa yang sebenarnya pernah Anda pakai, manfaat apa yang tidak pernah tersentuh, dan apakah ada penyesuaian yang bisa meringankan premi tanpa mengurangi perlindungan inti.
Apa yang Sebaiknya Jangan Dikorbankan Demi Premi Murah?
Menekan premi itu bijak, tetapi ada batasnya. Beberapa hal sebaiknya tidak Anda korbankan hanya demi premi yang lebih rendah:
- Batas manfaat rawat inap yang memadai. Batas yang terlalu kecil membuat polis terasa murah saat dibeli, tetapi tidak cukup saat benar-benar dipakai.
- Jaringan rumah sakit yang Anda butuhkan. Pastikan rumah sakit yang biasa Anda datangi, atau yang terdekat dari rumah Anda, termasuk dalam jaringan.
- Kejujuran dalam pengajuan. Menyembunyikan riwayat kesehatan demi premi murah adalah kesalahan fatal, karena klaim di kemudian hari bisa bermasalah.
- Keberlanjutan pembayaran premi. Premi termurah sekalipun tidak berguna jika Anda tidak sanggup membayarnya secara konsisten dan polis menjadi tidak aktif.
Premi murah yang membuat polis tidak terpakai saat dibutuhkan bukanlah penghematan, melainkan pemborosan yang tertunda.
Kapan Anda Boleh Menunda Asuransi Kesehatan Keluarga?
Kejujuran juga mengharuskan kita mengakui bahwa ada kondisi di mana Anda boleh menunda, misalnya:
- Fasilitas kantor sudah sangat memadai untuk seluruh anggota keluarga, termasuk rawat inap dan kondisi kritis, sehingga polis tambahan belum mendesak.
- Dana darurat Anda benar-benar kuat dan Anda sedang memprioritaskan pelunasan utang berbunga tinggi terlebih dahulu.
- Anda sedang dalam proses membandingkan produk dan belum menemukan yang sesuai — menunda sejenak untuk memilih dengan benar lebih baik daripada membeli tergesa-gesa lalu menyesal.
Tetapi sekali lagi, menunda dengan rencana dan tenggat waktu berbeda dengan menunda tanpa batas. Tentukan kapan Anda akan memutuskan, dan jangan biarkan penundaan itu berjalan tanpa akhir sementara risiko tetap berjalan setiap hari.
Penutup: Premi Ringan, Manfaat Tetap Berfungsi
Menekan premi asuransi kesehatan keluarga bukan soal mencari yang termurah, melainkan soal mencari yang paling sesuai: manfaat rawat inap yang memadai, kamar yang realistis, pembagian biaya yang masuk akal, dan tinjauan berkala. Dengan cara itu, perlindungan keluarga Anda tetap berfungsi saat dibutuhkan, tanpa membebani anggaran bulanan.
Jika Anda ingin menghitung kombinasi manfaat dan premi yang paling masuk akal untuk keluarga Anda — tanpa tekanan dan tanpa kewajiban membeli — mari kita diskusikan.
Konsultasi gratis via WhatsApp: 08123385016 — atau kunjungi wa.me/628123385016.
Syarat dan ketentuan mengacu pada Polis serta Ringkasan Informasi Produk dan Layanan (RIPLAY). PT Asuransi Jiwa Manulife Indonesia berizin dan diawasi oleh Otoritas Jasa Keuangan (OJK).
Padahal, menunda perlindungan kesehatan keluarga juga berisiko. Satu kali rawat inap bisa menghabiskan dana yang dikumpulkan bertahun-tahun. Kabar baiknya, premi yang terjangkau dan manfaat yang memadai bukan dua hal yang saling meniadakan. Dengan strategi yang tepat, Anda bisa menekan premi tanpa mengorbankan perlindungan yang benar-benar penting.
Artikel ini membahas cara-caranya dengan jujur: apa yang bisa dihemat, apa yang sebaiknya jangan dikorbankan, dan kapan Anda memang boleh menunda.
Mengapa Premi Kesehatan Keluarga Terasa Mahal?
Sebelum menekan premi, ada baiknya Anda memahami apa yang membentuknya. Secara umum, premi dipengaruhi oleh usia tertanggung, riwayat kesehatan, besar manfaat yang dipilih, jenis kamar perawatan, dan luas jaringan rumah sakit. Semakin banyak orang yang ditanggung dan semakin besar manfaatnya, semakin tinggi pula preminya.
Artinya, premi yang tinggi sering kali bukan karena produknya mahal, melainkan karena manfaat yang dipilih melebihi kebutuhan nyata keluarga Anda. Di sinilah ruang penghematan terbesar berada: menyesuaikan manfaat dengan kebutuhan, bukan mengecilkan perlindungan sampai tidak berguna.
1. Utamakan Manfaat Rawat Inap, Bukan Semua Manfaat Sekaligus
Risiko finansial terbesar dalam kesehatan bukanlah flu atau demam biasa, melainkan rawat inap, operasi, dan perawatan intensif yang biayanya bisa sangat besar dan datang tiba-tiba. Karena itu, jika anggaran terbatas, prioritaskan manfaat rawat inap yang memadai.
Manfaat rawat jalan, seperti kunjungan dokter umum untuk keluhan ringan, memang nyaman, tetapi biayanya relatif masih bisa ditanggung dari dana harian. Banyak keluarga yang preminya membengkak justru karena mengambil semua manfaat tambahan sekaligus, padahal manfaat intinya — rawat inap — sudah cukup menutup risiko terbesar.
Prinsipnya sederhana: lindungi dulu risiko yang bisa mengguncang keuangan keluarga, baru tambahkan kenyamanan jika anggaran memungkinkan.
2. Pilih Kelas Kamar yang Sesuai, Bukan yang Termewah
Kelas kamar perawatan adalah salah satu penentu premi terbesar. Kamar VIP tentu lebih nyaman, tetapi jika keluarga Anda selama ini nyaman dirawat di kamar kelas satu atau kelas dua saat sakit, memilih manfaat kamar yang setara sudah cukup melindungi.
Ini bukan soal gengsi, melainkan soal fungsi. Yang Anda butuhkan dari asuransi kesehatan adalah biaya perawatan tertanggung saat sakit, bukan kamar termewah di rumah sakit. Menyesuaikan kelas kamar dengan kebiasaan dan kenyamanan nyata keluarga Anda bisa menurunkan premi secara signifikan, tanpa mengurangi perlindungan medisnya.
3. Pertimbangkan Pembagian Biaya (Deductible atau Co-pay)
Beberapa produk menawarkan opsi pembagian biaya, misalnya Anda menanggung sebagian kecil biaya perawatan atau sejumlah tertentu di awal, dan sisanya ditanggung polis. Sebagai contoh kerangka berpikir, keluarga yang memiliki dana darurat sehat dapat memilih opsi ini: Anda menanggung biaya kecil yang masih terjangkau, sementara risiko besar tetap dialihkan ke asuransi.
Opsi ini memang berarti Anda tidak sepenuhnya bebas biaya saat berobat. Tetapi jika dana darurat Anda cukup untuk menutup bagian tersebut, imbalannya adalah premi yang lebih ringan setiap bulan atau setiap tahunnya. Diskusikan skema yang tersedia dalam produk yang Anda pertimbangkan, dan pastikan Anda memahami persis bagian mana yang menjadi tanggungan Anda.
4. Manfaatkan Satu Polis Keluarga Secara Efisien
Menanggung seluruh anggota keluarga dalam satu rencana sering kali lebih praktis daripada polis yang terpisah-pisah, karena administrasinya lebih sederhana dan manfaatnya mudah dipantau. Namun, jangan berasumsi satu polis keluarga selalu paling murah untuk semua anggota.
Ada kalanya anggota keluarga dengan kebutuhan berbeda lebih efisien ditanggung dengan struktur yang berbeda. Misalnya, orang tua lanjut usia yang membutuhkan manfaat lebih besar mungkin tidak efisien digabung dengan anak yang masih muda dan sehat. Bandingkan struktur pertanggungan keluarga dengan kebutuhan masing-masing anggota, bukan sekadar total premi di brosur.
5. Beli Saat Masih Sehat dan Muda, Bukan Saat Sudah Sakit
Ini adalah nasihat yang paling sering diulang, karena memang paling berpengaruh. Premi umumnya lebih ringan saat Anda membeli dalam kondisi sehat dan usia lebih muda. Menunggu sampai ada keluhan kesehatan sering kali berarti premi lebih tinggi, pengecualian lebih banyak, atau bahkan pengajuan yang tidak disetujui.
Jika Anda sudah berencana melindungi keluarga, menunda satu atau dua tahun hanya karena merasa "masih sehat" justru bisa membuat perlindungan menjadi lebih mahal nantinya. Kesehatan hari ini adalah modal termurah untuk premi esok hari.
6. Periksa Dulu Fasilitas dari Kantor Anda
Sebelum membeli perlindungan tambahan, periksa fasilitas kesehatan yang sudah Anda miliki dari perusahaan tempat Anda bekerja. Jika kantor sudah menanggung rawat inap dengan batas yang memadai, Anda mungkin hanya membutuhkan pelengkap, bukan polis penuh yang menduplikasi manfaat yang sama.
Sebaliknya, jika fasilitas kantor terbatas — misalnya hanya rawat jalan, atau batas manfaatnya rendah — barulah polis pribadi menjadi pelengkap yang penting. Tujuannya adalah menutup celah, bukan membayar dua kali untuk manfaat yang sama.
7. Tinjau Ulang Polis Anda Setiap Tahun
Kebutuhan keluarga berubah: anak bertambah usia, penghasilan naik, orang tua mungkin tidak lagi menjadi tanggungan. Polis yang tepat tiga tahun lalu belum tentu tepat hari ini. Tinjauan tahunan memungkinkan Anda menyesuaikan manfaat dengan kondisi terbaru, menghapus manfaat yang sudah tidak relevan, dan memastikan premi tetap sepadan dengan perlindungan yang Anda terima.
Jangan ragu bertanya kepada agen Anda saat tinjauan ini: manfaat apa yang sebenarnya pernah Anda pakai, manfaat apa yang tidak pernah tersentuh, dan apakah ada penyesuaian yang bisa meringankan premi tanpa mengurangi perlindungan inti.
Apa yang Sebaiknya Jangan Dikorbankan Demi Premi Murah?
Menekan premi itu bijak, tetapi ada batasnya. Beberapa hal sebaiknya tidak Anda korbankan hanya demi premi yang lebih rendah:
- Batas manfaat rawat inap yang memadai. Batas yang terlalu kecil membuat polis terasa murah saat dibeli, tetapi tidak cukup saat benar-benar dipakai.
- Jaringan rumah sakit yang Anda butuhkan. Pastikan rumah sakit yang biasa Anda datangi, atau yang terdekat dari rumah Anda, termasuk dalam jaringan.
- Kejujuran dalam pengajuan. Menyembunyikan riwayat kesehatan demi premi murah adalah kesalahan fatal, karena klaim di kemudian hari bisa bermasalah.
- Keberlanjutan pembayaran premi. Premi termurah sekalipun tidak berguna jika Anda tidak sanggup membayarnya secara konsisten dan polis menjadi tidak aktif.
Premi murah yang membuat polis tidak terpakai saat dibutuhkan bukanlah penghematan, melainkan pemborosan yang tertunda.
Kapan Anda Boleh Menunda Asuransi Kesehatan Keluarga?
Kejujuran juga mengharuskan kita mengakui bahwa ada kondisi di mana Anda boleh menunda, misalnya:
- Fasilitas kantor sudah sangat memadai untuk seluruh anggota keluarga, termasuk rawat inap dan kondisi kritis, sehingga polis tambahan belum mendesak.
- Dana darurat Anda benar-benar kuat dan Anda sedang memprioritaskan pelunasan utang berbunga tinggi terlebih dahulu.
- Anda sedang dalam proses membandingkan produk dan belum menemukan yang sesuai — menunda sejenak untuk memilih dengan benar lebih baik daripada membeli tergesa-gesa lalu menyesal.
Tetapi sekali lagi, menunda dengan rencana dan tenggat waktu berbeda dengan menunda tanpa batas. Tentukan kapan Anda akan memutuskan, dan jangan biarkan penundaan itu berjalan tanpa akhir sementara risiko tetap berjalan setiap hari.
Penutup: Premi Ringan, Manfaat Tetap Berfungsi
Menekan premi asuransi kesehatan keluarga bukan soal mencari yang termurah, melainkan soal mencari yang paling sesuai: manfaat rawat inap yang memadai, kamar yang realistis, pembagian biaya yang masuk akal, dan tinjauan berkala. Dengan cara itu, perlindungan keluarga Anda tetap berfungsi saat dibutuhkan, tanpa membebani anggaran bulanan.
Jika Anda ingin menghitung kombinasi manfaat dan premi yang paling masuk akal untuk keluarga Anda — tanpa tekanan dan tanpa kewajiban membeli — mari kita diskusikan.
Konsultasi gratis via WhatsApp: 08123385016 — atau kunjungi wa.me/628123385016.
Syarat dan ketentuan mengacu pada Polis serta Ringkasan Informasi Produk dan Layanan (RIPLAY). PT Asuransi Jiwa Manulife Indonesia berizin dan diawasi oleh Otoritas Jasa Keuangan (OJK).
Butuh penjelasan lebih lanjut?
Konsultasikan kebutuhan proteksi dan perencanaan keuangan Anda dengan saya — gratis dan tanpa komitmen.
Chat WhatsApp Sekarang
Suryo Nugroho
Manulife Life Planner
Perencana keuangan dan agen asuransi Manulife di Malang yang membantu Anda memahami asuransi jiwa dan perencanaan keuangan dengan bahasa yang mudah.
Artikel Terkait
Jenis-jenis Asuransi Kesehatan: Rawat Inap, Rawat Jalan, dan Penyakit Kritis
17 Nov 2026
7 menit baca
Beli Asuransi Online vs Lewat Agen: Apa Bedanya, Mana yang Lebih Aman?
17 Nov 2026
7 menit baca
Asuransi Jiwa Seumur Hidup: Untuk Siapa Produk Ini Cocok?
16 Nov 2026
7 menit baca
Asuransi Rawat Jalan: Kapan Perlu Ditambahkan ke Polis Kesehatan Anda?
16 Nov 2026
7 menit baca
Komentar (0)
Belum ada komentar. Jadilah yang pertama berkomentar!
Tulis Komentar
Komentar dimoderasi sebelum tampil.
Disclaimer: Artikel ini bersifat edukasi dan bukan rekomendasi produk. Keputusan finansial tetap menjadi tanggung jawab pembaca. PT Asuransi Jiwa Manulife Indonesia berizin dan diawasi OJK.