
Asuransi
Asuransi Jiwa Seumur Hidup: Untuk Siapa Produk Ini Cocok?
6 menit baca
#perencanaan keuangan
#perencanaan warisan
#proteksi jiwa
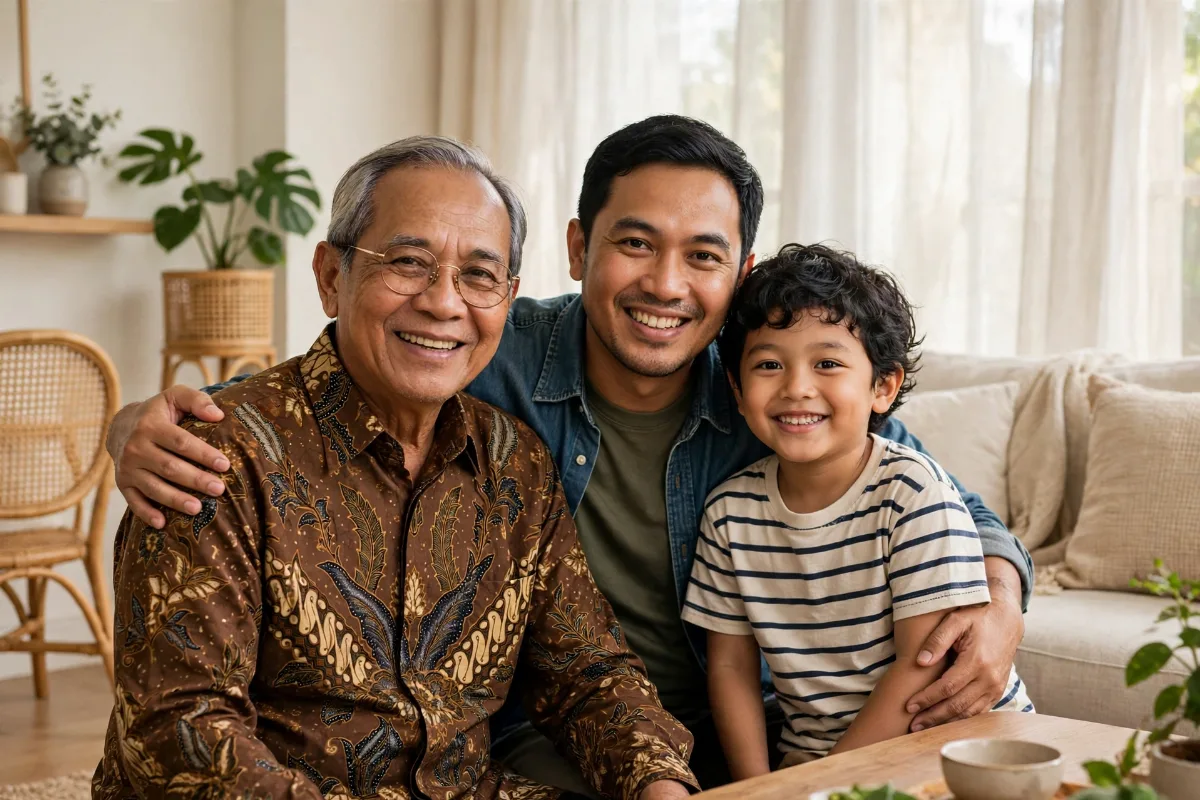
Pernahkah Anda mendengar istilah asuransi jiwa seumur hidup, atau whole life, dan bertanya-tanya apa bedanya dengan asuransi jiwa biasa? Atau mungkin Anda pernah ditawari produk ini dan ragu, karena preminya terasa lebih mahal daripada asuransi jiwa berjangka?
Keraguan itu wajar. Asuransi jiwa seumur hidup memang memiliki premi yang lebih tinggi daripada asuransi jiwa berjangka dengan uang pertanggungan yang sama — dan ada alasan yang sah di baliknya. Artikel ini menjelaskan apa itu produk seumur hidup, untuk siapa ia cocok, dan — yang tak kalah penting — untuk siapa ia tidak cocok.
Apa Itu Asuransi Jiwa Seumur Hidup?
Asuransi jiwa seumur hidup adalah produk asuransi jiwa yang memberikan perlindungan hingga tertanggung meninggal dunia, tanpa batas masa pertanggungan tertentu seperti 10 atau 20 tahun. Selama premi dibayar sesuai ketentuan, perlindungan tetap berjalan — dan uang pertanggungan pada akhirnya pasti akan dibayarkan kepada penerima manfaat, karena setiap orang pada waktunya akan meninggal dunia.
Inilah perbedaan mendasarnya dengan asuransi jiwa berjangka (term life). Pada produk berjangka, perlindungan hanya berlaku selama jangka waktu tertentu. Jika tertanggung meninggal dalam jangka waktu itu, uang pertanggungan dibayarkan. Jika tertanggung masih hidup setelah jangka waktu berakhir, perlindungan berakhir dan umumnya tidak ada manfaat yang dibayarkan — premi yang sudah dibayar tidak kembali.
Pada produk seumur hidup, tidak ada "masa kedaluwarsa" seperti itu. Perlindungan berlangsung seumur hidup, dan uang pertanggungan dibayarkan kapan pun kematian terjadi, entah pada usia 50 tahun atau 95 tahun. Kepastian inilah yang membuat preminya lebih mahal: perusahaan asuransi tahu bahwa manfaatnya pasti akan dibayarkan suatu hari nanti.
Tiga Perbedaan Utama dengan Asuransi Berjangka
1. Kepastian pembayaran manfaat
Pada produk seumur hidup, pembayaran uang pertanggungan adalah suatu kepastian — hanya waktunya yang tidak diketahui. Pada produk berjangka, pembayaran manfaat bersifat kemungkinan: dibayar hanya jika kematian terjadi dalam jangka waktu pertanggungan.
2. Premi yang lebih tinggi, tetapi stabil
Premi produk seumur hidup umumnya lebih tinggi daripada produk berjangka untuk uang pertanggungan yang sama, tetapi preminya cenderung tetap sepanjang masa pembayaran premi. Anda tidak perlu khawatir premi melonjak saat usia bertambah atau saat memperpanjang perlindungan di usia tua.
3. Adanya nilai tunai
Banyak produk seumur hidup dilengkapi nilai tunai yang terbentuk dari sebagian premi yang Anda bayar. Nilai tunai ini tumbuh seiring waktu dan dapat dimanfaatkan sesuai ketentuan produk, misalnya sebagai pinjaman polis atau sebagai sumber dana jika Anda memutuskan mengakhiri polis di tengah jalan. Besaran dan ketentuan nilai tunai sangat bergantung pada produk masing-masing, jadi bacalah polis dan Ringkasan Informasi Produk dan Layanan (RIPLAY) dengan teliti.
Untuk Siapa Produk Ini Cocok?
Asuransi jiwa seumur hidup umumnya cocok untuk Anda yang memiliki salah satu kebutuhan berikut:
- Anda ingin meninggalkan warisan yang pasti. Jika tujuan utama Anda adalah memastikan ada sejumlah dana yang pasti diterima keluarga atau ahli waris Anda, kapan pun Anda meninggal, produk seumur hidup menjawab kebutuhan itu secara langsung.
- Anda memiliki tanggungan jangka panjang yang tidak mengenal batas waktu. Misalnya, Anda memiliki anak berkebutuhan khusus yang akan membutuhkan dukungan finansial seumur hidupnya, atau orang tua yang Anda topang tanpa batas waktu yang jelas.
- Anda ingin melunasi kewajiban yang bersifat permanen, seperti memastikan utang jangka panjang atau biaya-biaya akhir kehidupan selalu tertanggung, tanpa khawatir perlindungan berakhir sebelum waktunya.
- Anda merencanakan warisan untuk tujuan tertentu, misalnya dana pendidikan cucu, wakaf, atau dana untuk kelangsungan usaha keluarga.
- Anda menginginkan perlindungan yang tidak perlu diperpanjang di usia tua. Membeli perlindungan baru pada usia 60 atau 70 tahun bisa sangat mahal, bahkan tidak lagi memungkinkan jika kondisi kesehatan sudah menurun. Produk seumur hidup yang dibeli sejak muda menghindari masalah ini.
- Anda menyukai kepastian dan stabilitas premi. Jika Anda tidak ingin memikirkan perpanjangan polis berkali-kali, perlindungan seumur hidup memberikan ketenangan itu.
Untuk Siapa Produk Ini Tidak Cocok?
Kejujuran mengharuskan kita menyebut sisi sebaliknya. Produk seumur hidup mungkin bukan pilihan terbaik jika:
- Anggaran Anda terbatas dan kebutuhan pertanggungan Anda besar. Sebagai contoh kerangka berpikir umum, dengan anggaran premi yang sama, produk berjangka dapat memberikan uang pertanggungan yang jauh lebih besar daripada produk seumur hidup. Jika Anda adalah pencari nafkah utama dengan anak-anak yang masih kecil dan KPR yang besar, perlindungan yang besar selama 20 tahun ke depan mungkin jauh lebih penting daripada perlindungan yang lebih kecil tetapi seumur hidup.
- Kebutuhan perlindungan Anda bersifat sementara. Jika Anda hanya perlu perlindungan sampai anak-anak mandiri atau sampai KPR lunas, produk berjangka yang berakhir bersamaan dengan kebutuhan itu jauh lebih efisien.
- Anda masih memiliki prioritas keuangan yang lebih mendesak, seperti melunasi utang berbunga tinggi atau membangun dana darurat. Perlindungan seumur hidup adalah komitmen jangka panjang; jangan sampai premi yang besar justru menekan keuangan harian Anda.
- Anda belum memahami nilai tunai dan ketentuannya. Jangan membeli produk seumur hidup semata-mata karena iming-iming nilai tunai, tanpa memahami bagaimana nilai itu terbentuk dan kapan ia bisa dimanfaatkan.
Bagaimana Cara Memilih Besar Pertanggungannya?
Besar uang pertanggungan untuk produk seumur hidup sebaiknya dihitung dari tujuannya. Jika tujuannya warisan, hitunglah berapa yang ingin Anda tinggalkan. Jika tujuannya menanggung anak berkebutuhan khusus, hitunglah perkiraan biaya hidupnya dalam jangka panjang. Jika tujuannya melengkapi perlindungan berjangka, produk seumur hidup dapat diposisikan sebagai lapisan kedua: produk berjangka menanggung kebutuhan besar yang sementara, produk seumur hidup menanggung kebutuhan yang permanen.
Kombinasi ini adalah strategi yang banyak dipakai: berjangka untuk masa-masa berat, seumur hidup untuk kepastian jangka panjang. Keduanya saling melengkapi, bukan saling menggantikan.
Hal-Hal yang Perlu Anda Periksa Sebelum Membeli
Sebelum memutuskan produk seumur hidup apa pun, periksalah hal-hal berikut:
- Masa pembayaran premi. Apakah premi dibayar seumur hidup, atau hanya selama jangka waktu tertentu (misalnya 10 atau 20 tahun) sementara perlindungan tetap seumur hidup? Keduanya ada, dan konsekuensinya berbeda.
- Bagaimana nilai tunai terbentuk dan apa saja yang dapat Anda lakukan dengannya.
- Ketentuan jika Anda berhenti membayar premi di tengah jalan, dan apa yang terjadi pada perlindungan Anda.
- Manfaat tambahan yang tersedia, misalnya perlindungan penyakit kritis, sesuai produk yang Anda pilih.
- Mata uang pertanggungan dan ketentuan produk secara keseluruhan, yang tercantum dalam polis dan RIPLAY.
Kapan Boleh Menunda?
Anda boleh menunda membeli produk seumur hidup jika kebutuhan Anda saat ini masih bersifat sementara dan lebih efisien ditanggung produk berjangka, atau jika kondisi keuangan Anda belum memungkinkan komitmen premi jangka panjang. Yang perlu diingat: menunda produk seumur hidup ada harganya, karena premi sangat dipengaruhi usia dan kondisi kesehatan saat pembelian. Menunda sepuluh tahun berarti membeli pada usia yang lebih tua, dengan premi yang lebih tinggi. Jadi jika Anda sudah yakin akan membutuhkannya, menunda terlalu lama bukanlah strategi yang hemat.
Penutup: Kepastian Ada Harganya, dan Itu Wajar
Asuransi jiwa seumur hidup bukanlah produk untuk semua orang, dan ia tidak perlu menjadi produk pertama Anda. Tetapi bagi Anda yang membutuhkan kepastian — warisan yang pasti, perlindungan yang tidak kedaluwarsa, dan ketenangan bahwa keluarga Anda akan menerima sesuatu kapan pun Anda pergi — produk ini menawarkan sesuatu yang tidak bisa diberikan produk berjangka.
Pertanyaannya bukan "apakah produk ini bagus?", melainkan "apakah kebutuhan saya bersifat permanen atau sementara?" Jawaban atas pertanyaan itu akan menunjukkan apakah produk seumur hidup cocok untuk Anda. Jika Anda ingin menghitungnya bersama — membandingkan produk berjangka dan seumur hidup sesuai anggaran dan kebutuhan keluarga Anda — mari kita diskusikan.
Konsultasi gratis via WhatsApp: 08123385016 — atau kunjungi wa.me/628123385016.
Syarat dan ketentuan mengacu pada Polis serta Ringkasan Informasi Produk dan Layanan (RIPLAY). PT Asuransi Jiwa Manulife Indonesia berizin dan diawasi oleh Otoritas Jasa Keuangan (OJK).
Keraguan itu wajar. Asuransi jiwa seumur hidup memang memiliki premi yang lebih tinggi daripada asuransi jiwa berjangka dengan uang pertanggungan yang sama — dan ada alasan yang sah di baliknya. Artikel ini menjelaskan apa itu produk seumur hidup, untuk siapa ia cocok, dan — yang tak kalah penting — untuk siapa ia tidak cocok.
Apa Itu Asuransi Jiwa Seumur Hidup?
Asuransi jiwa seumur hidup adalah produk asuransi jiwa yang memberikan perlindungan hingga tertanggung meninggal dunia, tanpa batas masa pertanggungan tertentu seperti 10 atau 20 tahun. Selama premi dibayar sesuai ketentuan, perlindungan tetap berjalan — dan uang pertanggungan pada akhirnya pasti akan dibayarkan kepada penerima manfaat, karena setiap orang pada waktunya akan meninggal dunia.
Inilah perbedaan mendasarnya dengan asuransi jiwa berjangka (term life). Pada produk berjangka, perlindungan hanya berlaku selama jangka waktu tertentu. Jika tertanggung meninggal dalam jangka waktu itu, uang pertanggungan dibayarkan. Jika tertanggung masih hidup setelah jangka waktu berakhir, perlindungan berakhir dan umumnya tidak ada manfaat yang dibayarkan — premi yang sudah dibayar tidak kembali.
Pada produk seumur hidup, tidak ada "masa kedaluwarsa" seperti itu. Perlindungan berlangsung seumur hidup, dan uang pertanggungan dibayarkan kapan pun kematian terjadi, entah pada usia 50 tahun atau 95 tahun. Kepastian inilah yang membuat preminya lebih mahal: perusahaan asuransi tahu bahwa manfaatnya pasti akan dibayarkan suatu hari nanti.
Tiga Perbedaan Utama dengan Asuransi Berjangka
1. Kepastian pembayaran manfaat
Pada produk seumur hidup, pembayaran uang pertanggungan adalah suatu kepastian — hanya waktunya yang tidak diketahui. Pada produk berjangka, pembayaran manfaat bersifat kemungkinan: dibayar hanya jika kematian terjadi dalam jangka waktu pertanggungan.
2. Premi yang lebih tinggi, tetapi stabil
Premi produk seumur hidup umumnya lebih tinggi daripada produk berjangka untuk uang pertanggungan yang sama, tetapi preminya cenderung tetap sepanjang masa pembayaran premi. Anda tidak perlu khawatir premi melonjak saat usia bertambah atau saat memperpanjang perlindungan di usia tua.
3. Adanya nilai tunai
Banyak produk seumur hidup dilengkapi nilai tunai yang terbentuk dari sebagian premi yang Anda bayar. Nilai tunai ini tumbuh seiring waktu dan dapat dimanfaatkan sesuai ketentuan produk, misalnya sebagai pinjaman polis atau sebagai sumber dana jika Anda memutuskan mengakhiri polis di tengah jalan. Besaran dan ketentuan nilai tunai sangat bergantung pada produk masing-masing, jadi bacalah polis dan Ringkasan Informasi Produk dan Layanan (RIPLAY) dengan teliti.
Untuk Siapa Produk Ini Cocok?
Asuransi jiwa seumur hidup umumnya cocok untuk Anda yang memiliki salah satu kebutuhan berikut:
- Anda ingin meninggalkan warisan yang pasti. Jika tujuan utama Anda adalah memastikan ada sejumlah dana yang pasti diterima keluarga atau ahli waris Anda, kapan pun Anda meninggal, produk seumur hidup menjawab kebutuhan itu secara langsung.
- Anda memiliki tanggungan jangka panjang yang tidak mengenal batas waktu. Misalnya, Anda memiliki anak berkebutuhan khusus yang akan membutuhkan dukungan finansial seumur hidupnya, atau orang tua yang Anda topang tanpa batas waktu yang jelas.
- Anda ingin melunasi kewajiban yang bersifat permanen, seperti memastikan utang jangka panjang atau biaya-biaya akhir kehidupan selalu tertanggung, tanpa khawatir perlindungan berakhir sebelum waktunya.
- Anda merencanakan warisan untuk tujuan tertentu, misalnya dana pendidikan cucu, wakaf, atau dana untuk kelangsungan usaha keluarga.
- Anda menginginkan perlindungan yang tidak perlu diperpanjang di usia tua. Membeli perlindungan baru pada usia 60 atau 70 tahun bisa sangat mahal, bahkan tidak lagi memungkinkan jika kondisi kesehatan sudah menurun. Produk seumur hidup yang dibeli sejak muda menghindari masalah ini.
- Anda menyukai kepastian dan stabilitas premi. Jika Anda tidak ingin memikirkan perpanjangan polis berkali-kali, perlindungan seumur hidup memberikan ketenangan itu.
Untuk Siapa Produk Ini Tidak Cocok?
Kejujuran mengharuskan kita menyebut sisi sebaliknya. Produk seumur hidup mungkin bukan pilihan terbaik jika:
- Anggaran Anda terbatas dan kebutuhan pertanggungan Anda besar. Sebagai contoh kerangka berpikir umum, dengan anggaran premi yang sama, produk berjangka dapat memberikan uang pertanggungan yang jauh lebih besar daripada produk seumur hidup. Jika Anda adalah pencari nafkah utama dengan anak-anak yang masih kecil dan KPR yang besar, perlindungan yang besar selama 20 tahun ke depan mungkin jauh lebih penting daripada perlindungan yang lebih kecil tetapi seumur hidup.
- Kebutuhan perlindungan Anda bersifat sementara. Jika Anda hanya perlu perlindungan sampai anak-anak mandiri atau sampai KPR lunas, produk berjangka yang berakhir bersamaan dengan kebutuhan itu jauh lebih efisien.
- Anda masih memiliki prioritas keuangan yang lebih mendesak, seperti melunasi utang berbunga tinggi atau membangun dana darurat. Perlindungan seumur hidup adalah komitmen jangka panjang; jangan sampai premi yang besar justru menekan keuangan harian Anda.
- Anda belum memahami nilai tunai dan ketentuannya. Jangan membeli produk seumur hidup semata-mata karena iming-iming nilai tunai, tanpa memahami bagaimana nilai itu terbentuk dan kapan ia bisa dimanfaatkan.
Bagaimana Cara Memilih Besar Pertanggungannya?
Besar uang pertanggungan untuk produk seumur hidup sebaiknya dihitung dari tujuannya. Jika tujuannya warisan, hitunglah berapa yang ingin Anda tinggalkan. Jika tujuannya menanggung anak berkebutuhan khusus, hitunglah perkiraan biaya hidupnya dalam jangka panjang. Jika tujuannya melengkapi perlindungan berjangka, produk seumur hidup dapat diposisikan sebagai lapisan kedua: produk berjangka menanggung kebutuhan besar yang sementara, produk seumur hidup menanggung kebutuhan yang permanen.
Kombinasi ini adalah strategi yang banyak dipakai: berjangka untuk masa-masa berat, seumur hidup untuk kepastian jangka panjang. Keduanya saling melengkapi, bukan saling menggantikan.
Hal-Hal yang Perlu Anda Periksa Sebelum Membeli
Sebelum memutuskan produk seumur hidup apa pun, periksalah hal-hal berikut:
- Masa pembayaran premi. Apakah premi dibayar seumur hidup, atau hanya selama jangka waktu tertentu (misalnya 10 atau 20 tahun) sementara perlindungan tetap seumur hidup? Keduanya ada, dan konsekuensinya berbeda.
- Bagaimana nilai tunai terbentuk dan apa saja yang dapat Anda lakukan dengannya.
- Ketentuan jika Anda berhenti membayar premi di tengah jalan, dan apa yang terjadi pada perlindungan Anda.
- Manfaat tambahan yang tersedia, misalnya perlindungan penyakit kritis, sesuai produk yang Anda pilih.
- Mata uang pertanggungan dan ketentuan produk secara keseluruhan, yang tercantum dalam polis dan RIPLAY.
Kapan Boleh Menunda?
Anda boleh menunda membeli produk seumur hidup jika kebutuhan Anda saat ini masih bersifat sementara dan lebih efisien ditanggung produk berjangka, atau jika kondisi keuangan Anda belum memungkinkan komitmen premi jangka panjang. Yang perlu diingat: menunda produk seumur hidup ada harganya, karena premi sangat dipengaruhi usia dan kondisi kesehatan saat pembelian. Menunda sepuluh tahun berarti membeli pada usia yang lebih tua, dengan premi yang lebih tinggi. Jadi jika Anda sudah yakin akan membutuhkannya, menunda terlalu lama bukanlah strategi yang hemat.
Penutup: Kepastian Ada Harganya, dan Itu Wajar
Asuransi jiwa seumur hidup bukanlah produk untuk semua orang, dan ia tidak perlu menjadi produk pertama Anda. Tetapi bagi Anda yang membutuhkan kepastian — warisan yang pasti, perlindungan yang tidak kedaluwarsa, dan ketenangan bahwa keluarga Anda akan menerima sesuatu kapan pun Anda pergi — produk ini menawarkan sesuatu yang tidak bisa diberikan produk berjangka.
Pertanyaannya bukan "apakah produk ini bagus?", melainkan "apakah kebutuhan saya bersifat permanen atau sementara?" Jawaban atas pertanyaan itu akan menunjukkan apakah produk seumur hidup cocok untuk Anda. Jika Anda ingin menghitungnya bersama — membandingkan produk berjangka dan seumur hidup sesuai anggaran dan kebutuhan keluarga Anda — mari kita diskusikan.
Konsultasi gratis via WhatsApp: 08123385016 — atau kunjungi wa.me/628123385016.
Syarat dan ketentuan mengacu pada Polis serta Ringkasan Informasi Produk dan Layanan (RIPLAY). PT Asuransi Jiwa Manulife Indonesia berizin dan diawasi oleh Otoritas Jasa Keuangan (OJK).
Butuh penjelasan lebih lanjut?
Konsultasikan kebutuhan proteksi dan perencanaan keuangan Anda dengan saya — gratis dan tanpa komitmen.
Chat WhatsApp Sekarang
Suryo Nugroho
Manulife Life Planner
Perencana keuangan dan agen asuransi Manulife di Malang yang membantu Anda memahami asuransi jiwa dan perencanaan keuangan dengan bahasa yang mudah.
Artikel Terkait
Jenis-jenis Asuransi Kesehatan: Rawat Inap, Rawat Jalan, dan Penyakit Kritis
17 Nov 2026
6 menit baca
Beli Asuransi Online vs Lewat Agen: Apa Bedanya, Mana yang Lebih Aman?
17 Nov 2026
6 menit baca
Asuransi Rawat Jalan: Kapan Perlu Ditambahkan ke Polis Kesehatan Anda?
16 Nov 2026
6 menit baca
Berapa Lama Klaim Asuransi Cair? Ini Alur dan Dokumennya
15 Nov 2026
6 menit baca
Komentar (0)
Belum ada komentar. Jadilah yang pertama berkomentar!
Tulis Komentar
Komentar dimoderasi sebelum tampil.
Disclaimer: Artikel ini bersifat edukasi dan bukan rekomendasi produk. Keputusan finansial tetap menjadi tanggung jawab pembaca. PT Asuransi Jiwa Manulife Indonesia berizin dan diawasi OJK.