Asuransi
Pasangan Tanpa Anak, Apakah Tetap Butuh Asuransi Jiwa? Jawabannya Mungkin Mengejutkan Anda
6 menit baca
#perencanaan keuangan
#proteksi keluarga
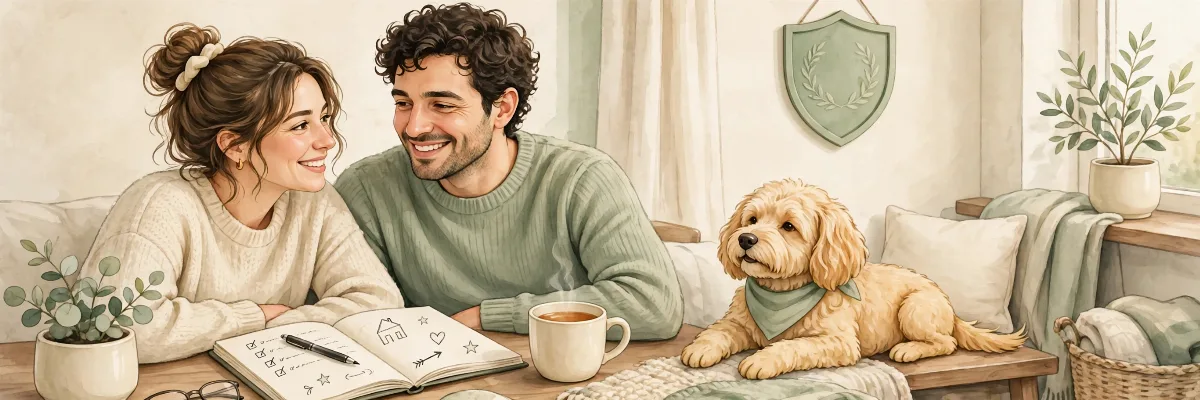
Pernahkah Anda mendengar kalimat ini — dari teman, dari keluarga, atau bahkan dari diri Anda sendiri: "Kami tidak punya anak, jadi kami tidak butuh asuransi jiwa. Asuransi jiwa kan untuk yang punya anak"?
Sekilas, kalimat itu terdengar masuk akal. Tetapi setelah ditelusuri lebih dalam, ia menyimpan asumsi yang keliru: bahwa asuransi jiwa hanya penting jika ada anak yang ditinggalkan. Kenyataannya, pasangan tanpa anak — sering disebut DINK (Double Income, No Kids) — tetap memiliki alasan yang kuat untuk memiliki proteksi jiwa. Bahkan, dalam beberapa hal, alasannya justru lebih mengejutkan.
Artikel ini membahasnya dengan jujur: kapan pasangan tanpa anak tetap membutuhkan asuransi jiwa, kapan kebutuhannya memang lebih kecil, dan bagaimana cara menghitungnya tanpa ikut-ikutan.
Asumsi yang Perlu Diluruskan: Asuransi Jiwa Bukan Hanya untuk Anak
Asuransi jiwa melindungi siapa pun yang akan terdampak secara finansial jika Anda meninggal dunia. Anak adalah salah satu pihak yang terdampak — tetapi bukan satu-satunya. Berikut pihak-pihak lain yang sering dilupakan:
- Pasangan Anda sendiri. Ia mungkin mandiri secara finansial, tetapi kehilangan pasangan hidup hampir selalu berarti kehilangan satu penghasilan, sementara sebagian besar biaya hidup tetap berjalan.
- Orang tua Anda. Banyak pasangan tanpa anak justru menjadi penopang finansial orang tua yang sudah lanjut usia.
- Usaha dan utang bersama. KPR, kredit kendaraan, atau pinjaman usaha tidak hilang begitu saja saat salah satu pasangan meninggal.
- Rencana masa depan bersama. Dana pensiun, rencana perjalanan, atau usaha yang dibangun berdua — semuanya bisa terganggu.
Jadi pertanyaannya bukan "apakah Anda punya anak?", melainkan "apakah ada orang yang hidupnya akan terganggu secara finansial jika Anda tiada?" Jika jawabannya ya — siapa pun orang itu — maka asuransi jiwa layak dipertimbangkan.
Skenario Nyata: Apa yang Terjadi Jika Salah Satu Pasangan Tiada?
Kehilangan satu penghasilan, biaya hidup tidak berkurang separuhnya
Pasangan DINK umumnya hidup dari dua penghasilan. Jika satu penghasilan hilang, biaya hidup tidak otomatis turun 50%. Sewa atau cicilan rumah tetap sama, tagihan listrik tetap sama, biaya kendaraan tetap sama. Yang berubah hanyalah: satu orang kini harus menanggung semuanya sendirian, sambil berduka.
Utang bersama menjadi beban satu orang
KPR adalah contoh paling nyata. Banyak pasangan membeli rumah dengan asumsi dua penghasilan. Jika satu penghasilan hilang, cicilan yang tadinya ringan bisa menjadi berat — dan dalam kasus terburuk, rumah yang dibangun bersama harus dijual dalam keadaan tertekan. Uang pertanggungan jiwa dapat dirancang untuk melunasi sisa utang ini, sehingga pasangan yang ditinggalkan tidak perlu memulai dari nol.
Orang tua yang ditopang ikut terdampak
Pasangan tanpa anak sering kali menjadi anak yang diandalkan orang tua. Jika Anda tiada, siapa yang melanjutkan dukungan untuk orang tua Anda? Uang pertanggungan dapat menjadi jembatan bagi mereka, setidaknya sampai mereka menemukan penopang lain.
Rencana pensiun berdua berubah total
Pasangan DINK biasanya merencanakan pensiun bersama dari dua sumber penghasilan dan dua sumber tabungan. Kehilangan satu pasangan berarti rencana itu harus disusun ulang dari nol, dengan sumber daya yang berkurang separuhnya.
Lalu, Apakah Kebutuhan Pasangan Tanpa Anak Lebih Kecil?
Jujur saja: ya, dalam banyak kasus kebutuhan uang pertanggungannya memang lebih kecil dibanding keluarga dengan anak. Tidak ada biaya pendidikan anak yang harus ditanggung selama belasan tahun, tidak ada biaya pengasuhan jangka panjang. Mengakui hal ini penting — karena membeli perlindungan yang jauh lebih besar dari kebutuhan adalah pemborosan.
Tetapi "lebih kecil" bukan berarti "tidak ada". Kebutuhan pasangan tanpa anak biasanya mencakup:
- Pelunasan utang bersama — KPR, kredit kendaraan, pinjaman usaha.
- Biaya hidup transisi — dana untuk 2–5 tahun penyesuaian, sebagai CONTOH kerangka berpikir umum, agar pasangan yang ditinggalkan tidak harus membuat keputusan besar dalam keadaan berduka.
- Dukungan untuk orang tua — jika Anda menjadi penopang mereka.
- Biaya akhir — pemakaman, administrasi, dan penyelesaian kewajiban yang muncul mendadak.
- Kelanjutan usaha bersama — jika Anda memiliki bisnis berdua, dana untuk menjaga usaha tetap berjalan selama masa transisi.
Kerangka ini membantu Anda menghitung kebutuhan yang realistis, bukan sekadar menebak.
Produk Apa yang Bisa Dipertimbangkan Pasangan Tanpa Anak?
Kebutuhan pasangan tanpa anak cenderung lebih sederhana, sehingga produk yang dipilih pun bisa lebih sederhana dan efisien:
Asuransi jiwa murni untuk proteksi maksimal dengan premi efisien
Jika prioritas Anda adalah uang pertanggungan sebesar-besarnya dengan premi seminimal mungkin — misalnya untuk melunasi KPR — asuransi jiwa murni (term life) umumnya paling efisien. Anda membayar untuk perlindungan, tanpa embel-embel manfaat lain.
Produk dwiguna jika Anda juga ingin ada yang kembali
Jika Anda merasa sayang premi "hangus" dan menginginkan manfaat hidup di masa depan, produk dwiguna dari jalur agency Manulife seperti MDWA atau MDLA (nama resmi "MyLife") dapat menjadi bahan pertimbangan, sesuai ketentuan masing-masing produk. Manfaat hidupnya dapat diposisikan untuk rencana masa depan berdua — misalnya dana pensiun atau perjalanan yang sudah lama direncanakan. Perlu Anda ketahui, MDLA/MyLife tersedia dalam mata uang Rupiah (IDR) saja.
Proteksi kesehatan dan penyakit kritis tetap penting
Jangan lupakan bahwa risiko terbesar pasangan tanpa anak bukan hanya kematian, melainkan juga sakit berat yang membuat salah satu pasangan tidak bisa bekerja. Pasangan yang sehat harus merawat yang sakit — dan mungkin mengurangi jam kerjanya sendiri. Perlindungan kesehatan dan penyakit kritis melengkapi proteksi jiwa dengan menutup celah ini.
Kapan Pasangan Tanpa Anak Boleh Menunda Asuransi Jiwa?
Kejujuran juga mengharuskan kita mengakui: ada kondisi di mana pasangan tanpa anak memang bisa menunda atau tidak memprioritaskan asuransi jiwa, misalnya:
- Tidak ada utang bersama sama sekali, dan masing-masing pasangan memiliki penghasilan serta aset yang cukup untuk hidup mandiri tanpa penurunan kualitas hidup yang berarti.
- Sudah memiliki perlindungan dari tempat lain — misalnya fasilitas perusahaan yang memadai atau polis yang sudah berjalan.
- Prioritas keuangan lain lebih mendesak — misalnya melunasi utang berbunga tinggi atau membangun dana darurat terlebih dahulu.
Tetapi perhatikan kata kuncinya: menunda dengan sadar setelah menghitung, bukan mengabaikan dengan asumsi "tidak punya anak berarti tidak butuh". Keduanya sangat berbeda.
Pertanyaan untuk Anda dan Pasangan
Sebelum memutuskan, diskusikan pertanyaan-pertanyaan ini berdua:
1. Jika salah satu dari kami tiada besok, apakah yang ditinggalkan bisa mempertahankan gaya hidupnya tanpa menjual aset dalam keadaan tertekan?
2. Apakah ada utang bersama yang akan menjadi beban satu orang?
3. Apakah ada orang tua yang kami topang?
4. Apakah kami memiliki usaha bersama yang perlu dijaga kelangsungannya?
5. Apakah perlindungan yang kami miliki sekarang sudah menjawab semua pertanyaan di atas?
Jika satu saja jawabannya membuat Anda ragu, itu sudah cukup menjadi alasan untuk menghitung kebutuhan perlindungan Anda dengan serius.
Penutup: Bukan Soal Anak, Tetapi Soal Orang yang Anda Tinggalkan
Asuransi jiwa bukan tentang anak. Ia tentang siapa pun yang hidupnya akan berubah karena kepergian Anda — dan bagi pasangan tanpa anak, orang itu adalah pasangan Anda sendiri, orang tua Anda, dan semua rencana yang Anda bangun bersama.
Mengejutkan? Mungkin. Tetapi justru karena itulah pertanyaan ini layak Anda jawab dengan perhitungan, bukan dengan asumsi. Jika Anda ingin menghitung kebutuhan perlindungan pasangan Anda — tanpa anak, tanpa tekanan, tanpa kewajiban membeli — mari kita diskusikan.
Konsultasi gratis via WhatsApp: 08123385016 — atau kunjungi wa.me/628123385016.
Syarat dan ketentuan mengacu pada Polis serta Ringkasan Informasi Produk dan Layanan (RIPLAY). PT Asuransi Jiwa Manulife Indonesia berizin dan diawasi oleh Otoritas Jasa Keuangan (OJK).
Sekilas, kalimat itu terdengar masuk akal. Tetapi setelah ditelusuri lebih dalam, ia menyimpan asumsi yang keliru: bahwa asuransi jiwa hanya penting jika ada anak yang ditinggalkan. Kenyataannya, pasangan tanpa anak — sering disebut DINK (Double Income, No Kids) — tetap memiliki alasan yang kuat untuk memiliki proteksi jiwa. Bahkan, dalam beberapa hal, alasannya justru lebih mengejutkan.
Artikel ini membahasnya dengan jujur: kapan pasangan tanpa anak tetap membutuhkan asuransi jiwa, kapan kebutuhannya memang lebih kecil, dan bagaimana cara menghitungnya tanpa ikut-ikutan.
Asumsi yang Perlu Diluruskan: Asuransi Jiwa Bukan Hanya untuk Anak
Asuransi jiwa melindungi siapa pun yang akan terdampak secara finansial jika Anda meninggal dunia. Anak adalah salah satu pihak yang terdampak — tetapi bukan satu-satunya. Berikut pihak-pihak lain yang sering dilupakan:
- Pasangan Anda sendiri. Ia mungkin mandiri secara finansial, tetapi kehilangan pasangan hidup hampir selalu berarti kehilangan satu penghasilan, sementara sebagian besar biaya hidup tetap berjalan.
- Orang tua Anda. Banyak pasangan tanpa anak justru menjadi penopang finansial orang tua yang sudah lanjut usia.
- Usaha dan utang bersama. KPR, kredit kendaraan, atau pinjaman usaha tidak hilang begitu saja saat salah satu pasangan meninggal.
- Rencana masa depan bersama. Dana pensiun, rencana perjalanan, atau usaha yang dibangun berdua — semuanya bisa terganggu.
Jadi pertanyaannya bukan "apakah Anda punya anak?", melainkan "apakah ada orang yang hidupnya akan terganggu secara finansial jika Anda tiada?" Jika jawabannya ya — siapa pun orang itu — maka asuransi jiwa layak dipertimbangkan.
Skenario Nyata: Apa yang Terjadi Jika Salah Satu Pasangan Tiada?
Kehilangan satu penghasilan, biaya hidup tidak berkurang separuhnya
Pasangan DINK umumnya hidup dari dua penghasilan. Jika satu penghasilan hilang, biaya hidup tidak otomatis turun 50%. Sewa atau cicilan rumah tetap sama, tagihan listrik tetap sama, biaya kendaraan tetap sama. Yang berubah hanyalah: satu orang kini harus menanggung semuanya sendirian, sambil berduka.
Utang bersama menjadi beban satu orang
KPR adalah contoh paling nyata. Banyak pasangan membeli rumah dengan asumsi dua penghasilan. Jika satu penghasilan hilang, cicilan yang tadinya ringan bisa menjadi berat — dan dalam kasus terburuk, rumah yang dibangun bersama harus dijual dalam keadaan tertekan. Uang pertanggungan jiwa dapat dirancang untuk melunasi sisa utang ini, sehingga pasangan yang ditinggalkan tidak perlu memulai dari nol.
Orang tua yang ditopang ikut terdampak
Pasangan tanpa anak sering kali menjadi anak yang diandalkan orang tua. Jika Anda tiada, siapa yang melanjutkan dukungan untuk orang tua Anda? Uang pertanggungan dapat menjadi jembatan bagi mereka, setidaknya sampai mereka menemukan penopang lain.
Rencana pensiun berdua berubah total
Pasangan DINK biasanya merencanakan pensiun bersama dari dua sumber penghasilan dan dua sumber tabungan. Kehilangan satu pasangan berarti rencana itu harus disusun ulang dari nol, dengan sumber daya yang berkurang separuhnya.
Lalu, Apakah Kebutuhan Pasangan Tanpa Anak Lebih Kecil?
Jujur saja: ya, dalam banyak kasus kebutuhan uang pertanggungannya memang lebih kecil dibanding keluarga dengan anak. Tidak ada biaya pendidikan anak yang harus ditanggung selama belasan tahun, tidak ada biaya pengasuhan jangka panjang. Mengakui hal ini penting — karena membeli perlindungan yang jauh lebih besar dari kebutuhan adalah pemborosan.
Tetapi "lebih kecil" bukan berarti "tidak ada". Kebutuhan pasangan tanpa anak biasanya mencakup:
- Pelunasan utang bersama — KPR, kredit kendaraan, pinjaman usaha.
- Biaya hidup transisi — dana untuk 2–5 tahun penyesuaian, sebagai CONTOH kerangka berpikir umum, agar pasangan yang ditinggalkan tidak harus membuat keputusan besar dalam keadaan berduka.
- Dukungan untuk orang tua — jika Anda menjadi penopang mereka.
- Biaya akhir — pemakaman, administrasi, dan penyelesaian kewajiban yang muncul mendadak.
- Kelanjutan usaha bersama — jika Anda memiliki bisnis berdua, dana untuk menjaga usaha tetap berjalan selama masa transisi.
Kerangka ini membantu Anda menghitung kebutuhan yang realistis, bukan sekadar menebak.
Produk Apa yang Bisa Dipertimbangkan Pasangan Tanpa Anak?
Kebutuhan pasangan tanpa anak cenderung lebih sederhana, sehingga produk yang dipilih pun bisa lebih sederhana dan efisien:
Asuransi jiwa murni untuk proteksi maksimal dengan premi efisien
Jika prioritas Anda adalah uang pertanggungan sebesar-besarnya dengan premi seminimal mungkin — misalnya untuk melunasi KPR — asuransi jiwa murni (term life) umumnya paling efisien. Anda membayar untuk perlindungan, tanpa embel-embel manfaat lain.
Produk dwiguna jika Anda juga ingin ada yang kembali
Jika Anda merasa sayang premi "hangus" dan menginginkan manfaat hidup di masa depan, produk dwiguna dari jalur agency Manulife seperti MDWA atau MDLA (nama resmi "MyLife") dapat menjadi bahan pertimbangan, sesuai ketentuan masing-masing produk. Manfaat hidupnya dapat diposisikan untuk rencana masa depan berdua — misalnya dana pensiun atau perjalanan yang sudah lama direncanakan. Perlu Anda ketahui, MDLA/MyLife tersedia dalam mata uang Rupiah (IDR) saja.
Proteksi kesehatan dan penyakit kritis tetap penting
Jangan lupakan bahwa risiko terbesar pasangan tanpa anak bukan hanya kematian, melainkan juga sakit berat yang membuat salah satu pasangan tidak bisa bekerja. Pasangan yang sehat harus merawat yang sakit — dan mungkin mengurangi jam kerjanya sendiri. Perlindungan kesehatan dan penyakit kritis melengkapi proteksi jiwa dengan menutup celah ini.
Kapan Pasangan Tanpa Anak Boleh Menunda Asuransi Jiwa?
Kejujuran juga mengharuskan kita mengakui: ada kondisi di mana pasangan tanpa anak memang bisa menunda atau tidak memprioritaskan asuransi jiwa, misalnya:
- Tidak ada utang bersama sama sekali, dan masing-masing pasangan memiliki penghasilan serta aset yang cukup untuk hidup mandiri tanpa penurunan kualitas hidup yang berarti.
- Sudah memiliki perlindungan dari tempat lain — misalnya fasilitas perusahaan yang memadai atau polis yang sudah berjalan.
- Prioritas keuangan lain lebih mendesak — misalnya melunasi utang berbunga tinggi atau membangun dana darurat terlebih dahulu.
Tetapi perhatikan kata kuncinya: menunda dengan sadar setelah menghitung, bukan mengabaikan dengan asumsi "tidak punya anak berarti tidak butuh". Keduanya sangat berbeda.
Pertanyaan untuk Anda dan Pasangan
Sebelum memutuskan, diskusikan pertanyaan-pertanyaan ini berdua:
1. Jika salah satu dari kami tiada besok, apakah yang ditinggalkan bisa mempertahankan gaya hidupnya tanpa menjual aset dalam keadaan tertekan?
2. Apakah ada utang bersama yang akan menjadi beban satu orang?
3. Apakah ada orang tua yang kami topang?
4. Apakah kami memiliki usaha bersama yang perlu dijaga kelangsungannya?
5. Apakah perlindungan yang kami miliki sekarang sudah menjawab semua pertanyaan di atas?
Jika satu saja jawabannya membuat Anda ragu, itu sudah cukup menjadi alasan untuk menghitung kebutuhan perlindungan Anda dengan serius.
Penutup: Bukan Soal Anak, Tetapi Soal Orang yang Anda Tinggalkan
Asuransi jiwa bukan tentang anak. Ia tentang siapa pun yang hidupnya akan berubah karena kepergian Anda — dan bagi pasangan tanpa anak, orang itu adalah pasangan Anda sendiri, orang tua Anda, dan semua rencana yang Anda bangun bersama.
Mengejutkan? Mungkin. Tetapi justru karena itulah pertanyaan ini layak Anda jawab dengan perhitungan, bukan dengan asumsi. Jika Anda ingin menghitung kebutuhan perlindungan pasangan Anda — tanpa anak, tanpa tekanan, tanpa kewajiban membeli — mari kita diskusikan.
Konsultasi gratis via WhatsApp: 08123385016 — atau kunjungi wa.me/628123385016.
Syarat dan ketentuan mengacu pada Polis serta Ringkasan Informasi Produk dan Layanan (RIPLAY). PT Asuransi Jiwa Manulife Indonesia berizin dan diawasi oleh Otoritas Jasa Keuangan (OJK).
Butuh penjelasan lebih lanjut?
Konsultasikan kebutuhan proteksi dan perencanaan keuangan Anda dengan saya — gratis dan tanpa komitmen.
Chat WhatsApp Sekarang
Suryo Nugroho
Manulife Life Planner
Perencana keuangan dan agen asuransi Manulife di Malang yang membantu Anda memahami asuransi jiwa dan perencanaan keuangan dengan bahasa yang mudah.
Artikel Terkait
Bukan Hanya Meninggal: Apa yang Terjadi pada Penghasilan Anda Jika Cacat Total dan Tak Bisa Bekerja?
03 Nov 2026
6 menit baca
Usia 50-an dan 10 Tahun Terakhir Sebelum Pensiun: Apa yang Masih Bisa Anda Perbaiki?
02 Nov 2026
6 menit baca
Review Jujur MDSA Manulife: Untuk Siapa Produk Ini Cocok, dan Untuk Siapa Tidak?
02 Nov 2026
6 menit baca
Satu Keluarga, Tiga Generasi, Beda Kebutuhan: Cara Merancang Proteksi Kesehatan Keluarga
01 Nov 2026
6 menit baca
Komentar (0)
Belum ada komentar. Jadilah yang pertama berkomentar!
Tulis Komentar
Komentar dimoderasi sebelum tampil.
Disclaimer: Artikel ini bersifat edukasi dan bukan rekomendasi produk. Keputusan finansial tetap menjadi tanggung jawab pembaca. PT Asuransi Jiwa Manulife Indonesia berizin dan diawasi OJK.