Asuransi
Bukan Hanya Meninggal: Apa yang Terjadi pada Penghasilan Anda Jika Cacat Total dan Tak Bisa Bekerja?
6 menit baca
#asuransi jiwa
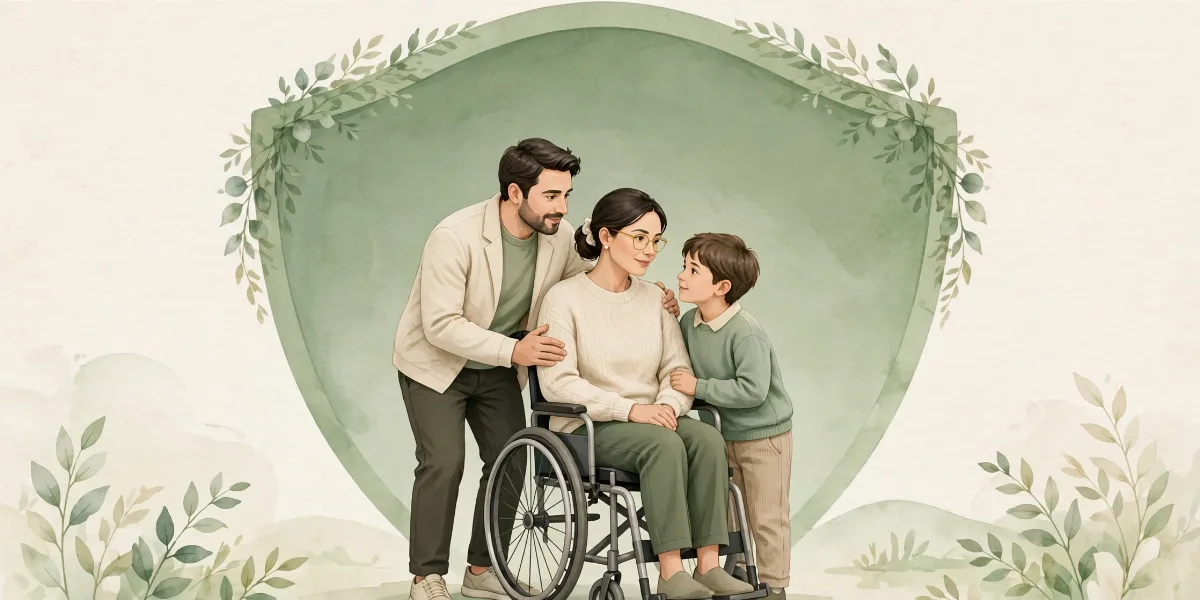
Pernahkah Anda membayangkan skenario ini: Anda masih hidup, keluarga Anda masih bersama Anda, tetapi Anda tidak bisa lagi bekerja — selamanya? Bukan meninggal dunia, melainkan cacat total yang membuat penghasilan berhenti, sementara biaya hidup dan biaya perawatan justru membesar.
Banyak orang merencanakan proteksi untuk kematian, tetapi melupakan risiko yang satu ini. Padahal, secara finansial, cacat total bisa jauh lebih berat daripada meninggal dunia: orang yang meninggal tidak lagi membutuhkan biaya hidup, tetapi orang yang cacat total tetap membutuhkan biaya hidup, biaya perawatan, dan dukungan keluarga — selama bertahun-tahun, bahkan puluhan tahun.
Artikel ini membahas apa itu cacat total, mengapa risikonya sering diremehkan, dan bagaimana Anda merancang perlindungan untuknya.
Apa yang Dimaksud dengan Cacat Total?
Dalam dunia asuransi, cacat total umumnya merujuk pada kondisi di mana seseorang kehilangan kemampuan untuk bekerja atau menjalankan aktivitasnya secara permanen — misalnya kehilangan fungsi anggota tubuh, kehilangan penglihatan, atau kondisi medis yang membuat seseorang tidak mampu lagi melakukan pekerjaan apa pun. Definisi pastinya berbeda-beda pada setiap produk dan selalu mengacu pada ketentuan Polis masing-masing — jadi jangan berasumsi, selalu periksa definisi yang tertulis.
Ada dua jenis ketidakmampuan yang perlu Anda bedakan:
- Cacat total tetap (permanen). Kondisi yang tidak akan pulih — misalnya kehilangan kedua kaki, kebutaan total, atau kerusakan organ yang permanen.
- Ketidakmampuan sementara. Kondisi yang membuat Anda tidak bisa bekerja selama berminggu-minggu atau berbulan-bulan, tetapi masih ada harapan pulih — misalnya patah tulang berat, operasi besar, atau pemulihan stroke.
Keduanya berdampak pada penghasilan, tetapi dengan durasi dan kebutuhan dana yang berbeda. Perencanaan yang baik mempertimbangkan keduanya.
Mengapa Cacat Total Sering Diremehkan?
"Ah, saya masih muda dan sehat"
Ini alasan paling umum. Padahal kecelakaan lalu lintas, kecelakaan kerja, dan penyakit seperti stroke atau komplikasi diabetes tidak memilih usia. Data umum menunjukkan bahwa kecelakaan dan penyakit degeneratif adalah penyebab utama ketidakmampuan bekerja di usia produktif — bukan usia lanjut semata.
Asuransi jiwa dianggap sudah cukup
Asuransi jiwa memang penting, tetapi manfaat utamanya keluar saat tertanggung meninggal dunia. Jika Anda hidup tetapi tidak bisa bekerja, polis jiwa murni umumnya tidak memberikan manfaat. Inilah celah yang sering tidak disadari: keluarga Anda terlindungi jika Anda meninggal, tetapi tidak terlindungi jika Anda hidup dalam keadaan cacat.
Mengandalkan tabungan dan keluarga
Banyak orang berpikir tabungan akan menutupinya. Coba hitung dengan jujur: jika penghasilan Anda berhenti selama 10 tahun, sementara biaya hidup dan perawatan justru naik, berapa tabungan yang Anda butuhkan? Sebagai ILUSTRASI: keluarga dengan biaya hidup Rp10 juta per bulan akan membutuhkan Rp1,2 miliar hanya untuk 10 tahun biaya hidup — belum termasuk biaya perawatan, obat, dan alat bantu. Angka ini sekadar CONTOH perhitungan kasar untuk membuka mata, bukan janji atau patokan produk apa pun. Jarang ada tabungan keluarga yang dirancang untuk skenario sebesar itu.
Dampak Finansial Cacat Total: Lebih dari Sekadar Gaji Hilang
Penghasilan berhenti, tetapi pengeluaran tidak
Tagihan listrik, cicilan, biaya sekolah anak, dan kebutuhan harian tidak berhenti hanya karena Anda berhenti bekerja. Malah, pos-pos baru muncul: biaya perawatan, obat-obatan, alat bantu, transportasi khusus, hingga renovasi rumah agar mudah diakses.
Pasangan atau anggota keluarga ikut terdampak
Sering kali, pasangan harus mengurangi jam kerja — atau berhenti bekerja sama sekali — untuk merawat Anda. Artinya, keluarga kehilangan bukan satu, melainkan bisa dua sumber penghasilan sekaligus, tepat pada saat pengeluaran membesar.
Rencana jangka panjang ikut runtuh
Dana pendidikan anak, cicilan rumah, dan rencana pensiun semuanya bergantung pada asumsi bahwa Anda terus berpenghasilan selama puluhan tahun. Satu peristiwa cacat total dapat meruntuhkan seluruh rencana itu sekaligus.
Beban psikologis yang tak kalah berat
Di luar angka, ada beban emosional: perasaan menjadi beban keluarga, hilangnya peran sebagai pencari nafkah, dan tekanan mental bagi seluruh keluarga. Perlindungan finansial tidak menghapus beban ini, tetapi ia mencegah beban emosional bertambah dengan krisis keuangan.
Bagaimana Merancang Perlindungan untuk Cacat Total?
1. Pastikan polis Anda memang mencakup cacat total
Tidak semua polis jiwa otomatis mencakup cacat total. Sebagian produk menyediakan manfaat cacat total sebagai manfaat utama, sebagian lagi sebagai manfaat tambahan (rider) yang perlu ditambahkan secara khusus. Langkah pertama Anda: buka polis Anda dan periksa — apakah cacat total tercakup, dengan definisi seperti apa, dan berapa besar manfaatnya? Jika tidak tercakup, diskusikan penambahannya dengan agen Anda.
2. Hitung kebutuhan dana dengan kerangka yang masuk akal
Sebagai kerangka berpikir — bukan janji manfaat — pertimbangkan komponen berikut:
- Biaya hidup keluarga selama masa ketidakmampuan. Berapa tahun keluarga Anda perlu ditopang? Apakah sampai anak mandiri, sampai pensiun, atau seumur hidup?
- Biaya perawatan dan medis berkelanjutan. Obat, terapi, kontrol rutin, dan alat bantu.
- Utang yang masih berjalan. KPR, kredit kendaraan, atau pinjaman usaha yang tidak berhenti hanya karena Anda berhenti bekerja.
- Dana pendidikan anak. Agar masa depan anak tidak ikut terhenti.
Dari komponen ini Anda mendapatkan gambaran besaran perlindungan yang relevan, bukan angka tebakan.
3. Pertimbangkan pembebasan premi (premium waiver)
Beberapa produk menyediakan manfaat pembebasan premi: jika tertanggung mengalami cacat total sesuai ketentuan polis, kewajiban membayar premi selanjutnya dibebaskan, sementara perlindungan tetap berjalan. Ini adalah fitur yang sangat berharga dalam skenario cacat total — karena justru pada saat itulah kemampuan membayar premi paling terganggu. Tanyakan kepada agen Anda apakah produk yang Anda miliki atau pertimbangkan memiliki fitur ini, dan apa syaratnya.
4. Lengkapi dengan proteksi kesehatan dan penyakit kritis
Cacat total sering kali berawal dari kecelakaan berat atau penyakit kritis. Perlindungan kesehatan membantu menutup biaya pengobatan, sementara manfaat penyakit kritis dapat menjadi bantalan dana pada fase awal — saat keluarga paling membutuhkan dana tunai cepat. Ketiganya — jiwa, kesehatan, dan penyakit kritis — membentuk jaring pengaman yang saling melengkapi.
5. Susun rencana cadangan non-asuransi
Asuransi adalah satu lapis perlindungan, bukan satu-satunya. Lengkapi dengan:
- Dana darurat yang cukup untuk 6–12 bulan biaya hidup, sebagai CONTOH patokan umum.
- Pembagian peran keluarga — siapa yang mengambil alih pengelolaan keuangan dan perawatan jika Anda tidak bisa.
- Dokumen penting yang tertata — polis, rekening, surat-surat aset, dan kuasa yang diperlukan, supaya keluarga tidak kebingungan di saat genting.
Kesalahan yang Sering Terjadi
- Hanya mengasuransikan kematian. Keluarga terlindungi jika Anda meninggal, tetapi tidak jika Anda hidup tanpa penghasilan.
- Menganggap fasilitas kantor sudah cukup. Fasilitas kantor umumnya berhenti saat hubungan kerja berakhir — tepat pada saat Anda paling membutuhkannya.
- Menunda karena merasa sehat. Ketidakmampuan justru paling murah diproteksi saat Anda masih sehat — karena penilaian risiko dan ketentuannya lebih longgar dibanding setelah kondisi muncul.
- Tidak membaca definisi cacat total di polis. Definisi adalah segalanya dalam klaim. Dua produk bisa memakai istilah yang sama dengan definisi yang berbeda. Baca RIPLAY dan Polis Anda.
Penutup: Melindungi Kemampuan Anda Menghasilkan Adalah Melindungi Keluarga
Penghasilan Anda adalah aset terbesar keluarga Anda — lebih besar dari rumah, kendaraan, atau tabungan mana pun, karena dari sanalah semua aset lain dibiayai. Melindungi aset ini dari risiko cacat total bukan soal pesimis; ini soal memastikan bahwa apa pun yang terjadi pada tubuh Anda, keluarga Anda tetap bisa hidup dengan layak.
Jika Anda belum pernah memeriksa apakah polis Anda mencakup cacat total — atau belum tahu berapa besar perlindungan yang Anda butuhkan — mari kita periksa bersama. Gratis dan tanpa komitmen.
Konsultasi gratis via WhatsApp: 08123385016 — atau kunjungi wa.me/628123385016.
Syarat dan ketentuan mengacu pada Polis serta Ringkasan Informasi Produk dan Layanan (RIPLAY). PT Asuransi Jiwa Manulife Indonesia berizin dan diawasi oleh Otoritas Jasa Keuangan (OJK).
Banyak orang merencanakan proteksi untuk kematian, tetapi melupakan risiko yang satu ini. Padahal, secara finansial, cacat total bisa jauh lebih berat daripada meninggal dunia: orang yang meninggal tidak lagi membutuhkan biaya hidup, tetapi orang yang cacat total tetap membutuhkan biaya hidup, biaya perawatan, dan dukungan keluarga — selama bertahun-tahun, bahkan puluhan tahun.
Artikel ini membahas apa itu cacat total, mengapa risikonya sering diremehkan, dan bagaimana Anda merancang perlindungan untuknya.
Apa yang Dimaksud dengan Cacat Total?
Dalam dunia asuransi, cacat total umumnya merujuk pada kondisi di mana seseorang kehilangan kemampuan untuk bekerja atau menjalankan aktivitasnya secara permanen — misalnya kehilangan fungsi anggota tubuh, kehilangan penglihatan, atau kondisi medis yang membuat seseorang tidak mampu lagi melakukan pekerjaan apa pun. Definisi pastinya berbeda-beda pada setiap produk dan selalu mengacu pada ketentuan Polis masing-masing — jadi jangan berasumsi, selalu periksa definisi yang tertulis.
Ada dua jenis ketidakmampuan yang perlu Anda bedakan:
- Cacat total tetap (permanen). Kondisi yang tidak akan pulih — misalnya kehilangan kedua kaki, kebutaan total, atau kerusakan organ yang permanen.
- Ketidakmampuan sementara. Kondisi yang membuat Anda tidak bisa bekerja selama berminggu-minggu atau berbulan-bulan, tetapi masih ada harapan pulih — misalnya patah tulang berat, operasi besar, atau pemulihan stroke.
Keduanya berdampak pada penghasilan, tetapi dengan durasi dan kebutuhan dana yang berbeda. Perencanaan yang baik mempertimbangkan keduanya.
Mengapa Cacat Total Sering Diremehkan?
"Ah, saya masih muda dan sehat"
Ini alasan paling umum. Padahal kecelakaan lalu lintas, kecelakaan kerja, dan penyakit seperti stroke atau komplikasi diabetes tidak memilih usia. Data umum menunjukkan bahwa kecelakaan dan penyakit degeneratif adalah penyebab utama ketidakmampuan bekerja di usia produktif — bukan usia lanjut semata.
Asuransi jiwa dianggap sudah cukup
Asuransi jiwa memang penting, tetapi manfaat utamanya keluar saat tertanggung meninggal dunia. Jika Anda hidup tetapi tidak bisa bekerja, polis jiwa murni umumnya tidak memberikan manfaat. Inilah celah yang sering tidak disadari: keluarga Anda terlindungi jika Anda meninggal, tetapi tidak terlindungi jika Anda hidup dalam keadaan cacat.
Mengandalkan tabungan dan keluarga
Banyak orang berpikir tabungan akan menutupinya. Coba hitung dengan jujur: jika penghasilan Anda berhenti selama 10 tahun, sementara biaya hidup dan perawatan justru naik, berapa tabungan yang Anda butuhkan? Sebagai ILUSTRASI: keluarga dengan biaya hidup Rp10 juta per bulan akan membutuhkan Rp1,2 miliar hanya untuk 10 tahun biaya hidup — belum termasuk biaya perawatan, obat, dan alat bantu. Angka ini sekadar CONTOH perhitungan kasar untuk membuka mata, bukan janji atau patokan produk apa pun. Jarang ada tabungan keluarga yang dirancang untuk skenario sebesar itu.
Dampak Finansial Cacat Total: Lebih dari Sekadar Gaji Hilang
Penghasilan berhenti, tetapi pengeluaran tidak
Tagihan listrik, cicilan, biaya sekolah anak, dan kebutuhan harian tidak berhenti hanya karena Anda berhenti bekerja. Malah, pos-pos baru muncul: biaya perawatan, obat-obatan, alat bantu, transportasi khusus, hingga renovasi rumah agar mudah diakses.
Pasangan atau anggota keluarga ikut terdampak
Sering kali, pasangan harus mengurangi jam kerja — atau berhenti bekerja sama sekali — untuk merawat Anda. Artinya, keluarga kehilangan bukan satu, melainkan bisa dua sumber penghasilan sekaligus, tepat pada saat pengeluaran membesar.
Rencana jangka panjang ikut runtuh
Dana pendidikan anak, cicilan rumah, dan rencana pensiun semuanya bergantung pada asumsi bahwa Anda terus berpenghasilan selama puluhan tahun. Satu peristiwa cacat total dapat meruntuhkan seluruh rencana itu sekaligus.
Beban psikologis yang tak kalah berat
Di luar angka, ada beban emosional: perasaan menjadi beban keluarga, hilangnya peran sebagai pencari nafkah, dan tekanan mental bagi seluruh keluarga. Perlindungan finansial tidak menghapus beban ini, tetapi ia mencegah beban emosional bertambah dengan krisis keuangan.
Bagaimana Merancang Perlindungan untuk Cacat Total?
1. Pastikan polis Anda memang mencakup cacat total
Tidak semua polis jiwa otomatis mencakup cacat total. Sebagian produk menyediakan manfaat cacat total sebagai manfaat utama, sebagian lagi sebagai manfaat tambahan (rider) yang perlu ditambahkan secara khusus. Langkah pertama Anda: buka polis Anda dan periksa — apakah cacat total tercakup, dengan definisi seperti apa, dan berapa besar manfaatnya? Jika tidak tercakup, diskusikan penambahannya dengan agen Anda.
2. Hitung kebutuhan dana dengan kerangka yang masuk akal
Sebagai kerangka berpikir — bukan janji manfaat — pertimbangkan komponen berikut:
- Biaya hidup keluarga selama masa ketidakmampuan. Berapa tahun keluarga Anda perlu ditopang? Apakah sampai anak mandiri, sampai pensiun, atau seumur hidup?
- Biaya perawatan dan medis berkelanjutan. Obat, terapi, kontrol rutin, dan alat bantu.
- Utang yang masih berjalan. KPR, kredit kendaraan, atau pinjaman usaha yang tidak berhenti hanya karena Anda berhenti bekerja.
- Dana pendidikan anak. Agar masa depan anak tidak ikut terhenti.
Dari komponen ini Anda mendapatkan gambaran besaran perlindungan yang relevan, bukan angka tebakan.
3. Pertimbangkan pembebasan premi (premium waiver)
Beberapa produk menyediakan manfaat pembebasan premi: jika tertanggung mengalami cacat total sesuai ketentuan polis, kewajiban membayar premi selanjutnya dibebaskan, sementara perlindungan tetap berjalan. Ini adalah fitur yang sangat berharga dalam skenario cacat total — karena justru pada saat itulah kemampuan membayar premi paling terganggu. Tanyakan kepada agen Anda apakah produk yang Anda miliki atau pertimbangkan memiliki fitur ini, dan apa syaratnya.
4. Lengkapi dengan proteksi kesehatan dan penyakit kritis
Cacat total sering kali berawal dari kecelakaan berat atau penyakit kritis. Perlindungan kesehatan membantu menutup biaya pengobatan, sementara manfaat penyakit kritis dapat menjadi bantalan dana pada fase awal — saat keluarga paling membutuhkan dana tunai cepat. Ketiganya — jiwa, kesehatan, dan penyakit kritis — membentuk jaring pengaman yang saling melengkapi.
5. Susun rencana cadangan non-asuransi
Asuransi adalah satu lapis perlindungan, bukan satu-satunya. Lengkapi dengan:
- Dana darurat yang cukup untuk 6–12 bulan biaya hidup, sebagai CONTOH patokan umum.
- Pembagian peran keluarga — siapa yang mengambil alih pengelolaan keuangan dan perawatan jika Anda tidak bisa.
- Dokumen penting yang tertata — polis, rekening, surat-surat aset, dan kuasa yang diperlukan, supaya keluarga tidak kebingungan di saat genting.
Kesalahan yang Sering Terjadi
- Hanya mengasuransikan kematian. Keluarga terlindungi jika Anda meninggal, tetapi tidak jika Anda hidup tanpa penghasilan.
- Menganggap fasilitas kantor sudah cukup. Fasilitas kantor umumnya berhenti saat hubungan kerja berakhir — tepat pada saat Anda paling membutuhkannya.
- Menunda karena merasa sehat. Ketidakmampuan justru paling murah diproteksi saat Anda masih sehat — karena penilaian risiko dan ketentuannya lebih longgar dibanding setelah kondisi muncul.
- Tidak membaca definisi cacat total di polis. Definisi adalah segalanya dalam klaim. Dua produk bisa memakai istilah yang sama dengan definisi yang berbeda. Baca RIPLAY dan Polis Anda.
Penutup: Melindungi Kemampuan Anda Menghasilkan Adalah Melindungi Keluarga
Penghasilan Anda adalah aset terbesar keluarga Anda — lebih besar dari rumah, kendaraan, atau tabungan mana pun, karena dari sanalah semua aset lain dibiayai. Melindungi aset ini dari risiko cacat total bukan soal pesimis; ini soal memastikan bahwa apa pun yang terjadi pada tubuh Anda, keluarga Anda tetap bisa hidup dengan layak.
Jika Anda belum pernah memeriksa apakah polis Anda mencakup cacat total — atau belum tahu berapa besar perlindungan yang Anda butuhkan — mari kita periksa bersama. Gratis dan tanpa komitmen.
Konsultasi gratis via WhatsApp: 08123385016 — atau kunjungi wa.me/628123385016.
Syarat dan ketentuan mengacu pada Polis serta Ringkasan Informasi Produk dan Layanan (RIPLAY). PT Asuransi Jiwa Manulife Indonesia berizin dan diawasi oleh Otoritas Jasa Keuangan (OJK).
Butuh penjelasan lebih lanjut?
Konsultasikan kebutuhan proteksi dan perencanaan keuangan Anda dengan saya — gratis dan tanpa komitmen.
Chat WhatsApp Sekarang
Suryo Nugroho
Manulife Life Planner
Perencana keuangan dan agen asuransi Manulife di Malang yang membantu Anda memahami asuransi jiwa dan perencanaan keuangan dengan bahasa yang mudah.
Artikel Terkait
Pasangan Tanpa Anak, Apakah Tetap Butuh Asuransi Jiwa? Jawabannya Mungkin Mengejutkan Anda
03 Nov 2026
6 menit baca
Usia 50-an dan 10 Tahun Terakhir Sebelum Pensiun: Apa yang Masih Bisa Anda Perbaiki?
02 Nov 2026
6 menit baca
Review Jujur MDSA Manulife: Untuk Siapa Produk Ini Cocok, dan Untuk Siapa Tidak?
02 Nov 2026
6 menit baca
Satu Keluarga, Tiga Generasi, Beda Kebutuhan: Cara Merancang Proteksi Kesehatan Keluarga
01 Nov 2026
6 menit baca
Komentar (0)
Belum ada komentar. Jadilah yang pertama berkomentar!
Tulis Komentar
Komentar dimoderasi sebelum tampil.
Disclaimer: Artikel ini bersifat edukasi dan bukan rekomendasi produk. Keputusan finansial tetap menjadi tanggung jawab pembaca. PT Asuransi Jiwa Manulife Indonesia berizin dan diawasi OJK.