Asuransi
Satu Keluarga, Tiga Generasi, Beda Kebutuhan: Cara Merancang Proteksi Kesehatan Keluarga
6 menit baca
#asuransi anak
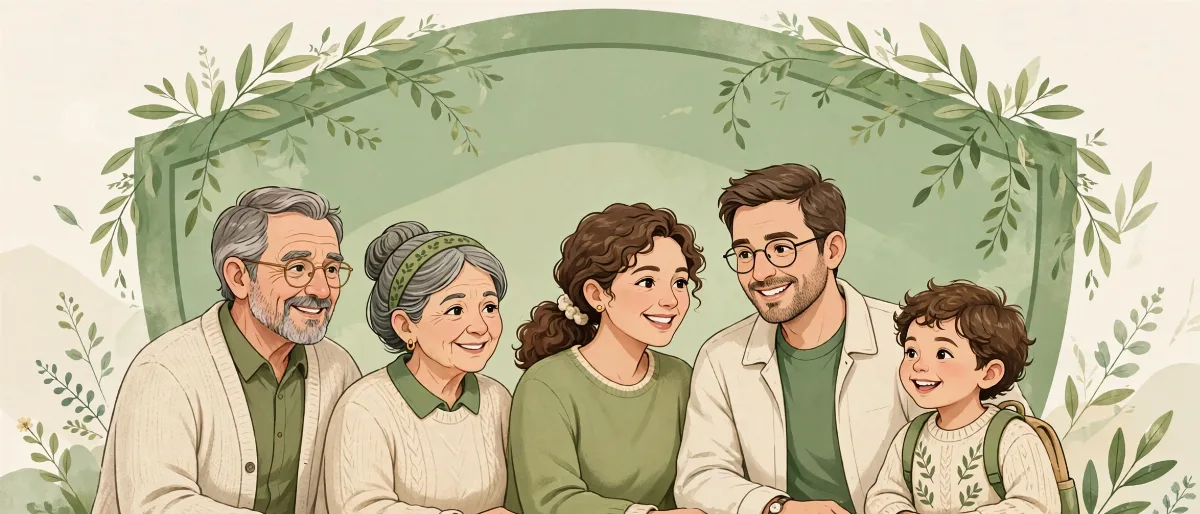
Apakah Anda pernah merasa satu polis kesehatan keluarga itu seperti membeli satu ukuran baju untuk semua anggota keluarga — anak Anda yang masih balita, Anda yang sedang produktif bekerja, dan orang tua Anda yang sudah berusia lanjut? Semua memakai "ukuran" yang sama, padahal kebutuhan mereka sangat berbeda.
Itulah jebakan yang sering terjadi dalam merancang proteksi kesehatan keluarga. Risikonya tidak sama, penyakit yang mengintai tidak sama, dan cara setiap generasi memakai layanan kesehatan pun tidak sama. Artikel ini membantu Anda memetakan kebutuhan tiga generasi dalam satu keluarga, supaya perlindungannya tepat sasaran, bukan sekadar ada.
Mengapa Satu Pendekatan Tidak Cukup?
Keluarga Indonesia masa kini sering hidup dalam tiga generasi sekaligus: anak-anak yang masih sekolah, orang tua yang menjadi tulang punggung, dan kakek-nenek yang sudah pensiun. Setiap generasi membawa profil risiko yang berbeda:
- Anak-anak rentan terhadap infeksi, demam, kecelakaan saat bermain, dan kondisi bawaan yang baru terdeteksi saat tumbuh.
- Orang tua produktif menghadapi risiko gaya hidup: stres kerja, kurang tidur, pola makan tidak teratur, dan penyakit yang datang diam-diam seperti hipertensi dan diabetes.
- Lansia menghadapi penyakit degeneratif dan kronis, kebutuhan perawatan jangka panjang, serta frekuensi rawat inap yang lebih tinggi.
Menyamakan semuanya dalam satu paket tanpa penyesuaian berisiko dua arah: ada anggota keluarga yang perlindungannya kurang, dan ada yang membayar untuk manfaat yang sebenarnya jarang ia pakai. Kuncinya adalah merancang per generasi, lalu menyatukannya dalam satu strategi keluarga.
Generasi 1: Anak — Proteksi untuk Masa Tumbuh Kembang
Anak-anak mungkin terlihat paling sehat di keluarga, tetapi justru mereka paling sering membutuhkan layanan kesehatan. Demam tinggi tengah malam, infeksi saluran napas, kecelakaan kecil saat berolahraga — semua itu adalah kejadian yang lazim pada masa tumbuh kembang.
Hal-hal yang perlu Anda perhatikan untuk anak:
Frekuensi berobat lebih penting daripada sekadar rawat inap besar
Anak jarang menjalani operasi besar, tetapi sering berobat jalan dan dirawat beberapa hari. Pastikan perlindungan Anda menjawab pola ini, bukan hanya skenario terburuk yang jarang terjadi.
Perlindungan sejak dini memberi keuntungan jangka panjang
Mengasuransikan anak sejak sehat memberi keleluasaan: riwayat kesehatannya masih bersih, prosesnya umumnya lebih mudah, dan perlindungannya sudah berjalan sebelum risiko apa pun muncul di kemudian hari. Ini alasan banyak perencana menyarankan agar proteksi anak tidak ditunda sampai "nanti kalau sudah sakit".
Jangan lupakan proteksi orang tuanya
Fakta yang sering dilupakan: risiko terbesar bagi masa depan anak bukanlah anak itu sendiri yang sakit, melainkan orang tuanya yang tidak bisa lagi berpenghasilan. Karena itu, proteksi kesehatan anak sebaiknya selalu berjalan beriringan dengan proteksi jiwa dan kesehatan orang tua. Anak terlindungi, orang tuanya pun terlindungi — keduanya saling melengkapi.
Generasi 2: Orang Tua Produktif — Tulang Punggung yang Paling Sering Lupa Diri
Anda yang sedang berada di usia produktif adalah generasi yang paling sibuk sekaligus paling sering mengabaikan kesehatannya sendiri. Sibuk bekerja, mengurus anak, mengurus orang tua, dan lupa memeriksakan diri.
Risiko gaya hidup adalah musuh senyap
Penyakit tidak menular seperti jantung, stroke, dan diabetes sering kali tidak bergejala pada awalnya. Ia datang pelan-pelan, lalu tiba-tiba menuntut biaya besar. Di sinilah proteksi kesehatan dengan manfaat penyakit kritis menjadi relevan untuk dipertimbangkan — sebagai bantalan dana pada saat penghasilan Anda terancam berhenti, bukan sebagai pengganti gaya hidup sehat.
Rawat inap bukan satu-satunya biaya
Saat Anda sakit, biaya yang muncul bukan hanya tagihan rumah sakit. Ada penghasilan yang hilang, ada pekerjaan rumah tangga yang harus dibayar orang lain, ada transportasi dan pendampingan keluarga. Merancang proteksi yang hanya menghitung kamar rumah sakit berarti meremehkan setengah beban yang sesungguhnya.
Produk kesehatan yang bisa dipertimbangkan
Untuk generasi produktif, asuransi kesehatan seperti MiUltimate Health Care dari jalur agency Manulife dapat menjadi salah satu bahan pertimbangan. Produk ini tersedia dalam mata uang Rupiah (IDR). Seperti semua produk, rincian manfaat, batasan, dan pengecualiannya mengikuti Polis dan Ringkasan Informasi Produk dan Layanan (RIPLAY) masing-masing — jadi baca dan pahami dulu sebelum memutuskan, dan jangan ragu bertanya pada agen Anda tentang hal-hal yang kurang jelas.
Generasi 3: Lansia — Perawatan yang Berbeda Sifatnya
Orang tua Anda yang sudah lanjut usia memiliki kebutuhan yang paling berbeda dari anggota keluarga lainnya. Di usia ini, pertanyaannya bergeser dari "kalau sakit, bagaimana?" menjadi "ketika kondisi kronis datang, siapa yang merawat dan berapa lama?"
Penyakit kronis dan perawatan berulang
Lansia umumnya hidup dengan satu atau lebih kondisi kronis yang membutuhkan kontrol rutin, obat jangka panjang, dan sesekali rawat inap. Pola biayanya bukan satu kejadian besar, melainkan aliran biaya yang terus mengalir. Ini perlu diperhitungkan dalam perencanaan dana kesehatan keluarga.
Usia masuk dan kondisi yang sudah ada
Ini bagian yang paling perlu Anda pahami sejak awal: proteksi kesehatan untuk lansia umumnya memiliki ketentuan usia masuk dan penilaian atas kondisi kesehatan yang sudah ada sebelumnya. Semakin lama menunda, semakin sempit pilihan dan semakin ketat ketentuannya. Jika Anda berencana melindungi orang tua, mulailah percakapannya sekarang — bukan saat mereka sudah terbaring di rumah sakit.
Peran keluarga tetap tak tergantikan
Asuransi membantu membayar biaya, tetapi perawatan sehari-hari tetap menjadi peran keluarga. Diskusikan dengan saudara kandung: siapa yang mendampingi kontrol rutin, siapa yang mengelola obat, dan bagaimana biaya yang tidak ditanggung asuransi dibagi bersama. Proteksi finansial dan pembagian peran keluarga harus berjalan beriringan.
Cara Praktis Menyusun Strategi Tiga Generasi
Setelah memahami perbedaan tiap generasi, berikut langkah praktis menyusunnya:
1. Petakan satu per satu, bukan sekaligus
Buat tabel sederhana: nama, usia, kondisi kesehatan, fasilitas kesehatan yang sudah dimiliki (misalnya dari kantor), dan celah perlindungannya. Dari tabel ini Anda akan melihat bahwa setiap orang butuh prioritas yang berbeda.
2. Dahulukan tulang punggung, lalu lengkapi yang lain
Jika anggaran terbatas, dahulukan proteksi untuk pencari nafkah utama. Alasannya sederhana: jika tulang punggung berhenti berpenghasilan, seluruh keluarga terdampak. Setelah itu, lengkapi perlindungan anak dan lansia sesuai kemampuan bertahap.
3. Manfaatkan fasilitas yang sudah ada sebelum menambah
Periksa dulu fasilitas kesehatan dari kantor, program pemerintah, dan polis yang sudah berjalan. Tujuannya menghindari tumpang tindih: membayar dua kali untuk manfaat yang sama. Dana yang dihemat dari tumpang tindih bisa dialihkan untuk menutup celah yang masih bolong.
4. Pisahkan dana darurat kesehatan dari premi
Premi adalah biaya perlindungan, bukan tabungan darurat. Keluarga tiga generasi tetap membutuhkan dana darurat tersendiri untuk biaya yang tidak ditanggung asuransi, seperti pendampingan, transportasi, dan kebutuhan harian selama sakit. Keduanya saling melengkapi, bukan saling menggantikan.
5. Tinjau setiap ada peristiwa besar keluarga
Kelahiran anak, anak masuk sekolah, orang tua pensiun, atau anggota keluarga yang didiagnosis kondisi tertentu — semua itu adalah momen untuk meninjau ulang strategi proteksi keluarga Anda. Jadwalkan peninjauan ini setahun sekali, atau setiap kali ada perubahan besar.
Penutup: Keluarga yang Terlindungi Adalah Keluarga yang Saling Menjaga
Merancang proteksi kesehatan untuk tiga generasi bukan soal membeli polis terbanyak. Ini soal memahami bahwa anak Anda, Anda sendiri, dan orang tua Anda hidup dengan risiko yang berbeda — dan masing-masing layak mendapatkan perlindungan yang sesuai dengan fase hidupnya.
Mulailah dari pemetaan sederhana di atas. Jika Anda ingin bantuan memetakan kebutuhan tiga generasi dalam keluarga Anda — siapa yang didahulukan, celah apa yang masih bolong, dan produk apa yang paling masuk akal — mari kita diskusikan. Gratis dan tanpa komitmen.
Konsultasi gratis via WhatsApp: 08123385016 — atau kunjungi wa.me/628123385016.
Syarat dan ketentuan mengacu pada Polis serta Ringkasan Informasi Produk dan Layanan (RIPLAY). PT Asuransi Jiwa Manulife Indonesia berizin dan diawasi oleh Otoritas Jasa Keuangan (OJK).
Butuh penjelasan lebih lanjut?
Konsultasikan kebutuhan proteksi dan perencanaan keuangan Anda dengan saya — gratis dan tanpa komitmen.
Chat WhatsApp Sekarang
Suryo Nugroho
Manulife Life Planner
Perencana keuangan dan agen asuransi Manulife di Malang yang membantu Anda memahami asuransi jiwa dan perencanaan keuangan dengan bahasa yang mudah.
Artikel Terkait
Jika Karyawan Kunci Anda Tiba-tiba Tiada, Siapa yang Menanggung Bisnis?
01 Nov 2026
6 menit baca
Melompati Satu Generasi: Warisan Kakek-Nenek Langsung untuk Cucu
31 Okt 2026
6 menit baca
Baru Menikah? Checklist Finansial dan Proteksi yang Wajib Anda Susun Berdua
31 Okt 2026
6 menit baca
Satu Penghasilan, Satu Tanggung Jawab Penuh: Proteksi untuk Orang Tua Tunggal
30 Okt 2026
6 menit baca
Komentar (0)
Belum ada komentar. Jadilah yang pertama berkomentar!
Tulis Komentar
Komentar dimoderasi sebelum tampil.
Disclaimer: Artikel ini bersifat edukasi dan bukan rekomendasi produk. Keputusan finansial tetap menjadi tanggung jawab pembaca. PT Asuransi Jiwa Manulife Indonesia berizin dan diawasi OJK.