
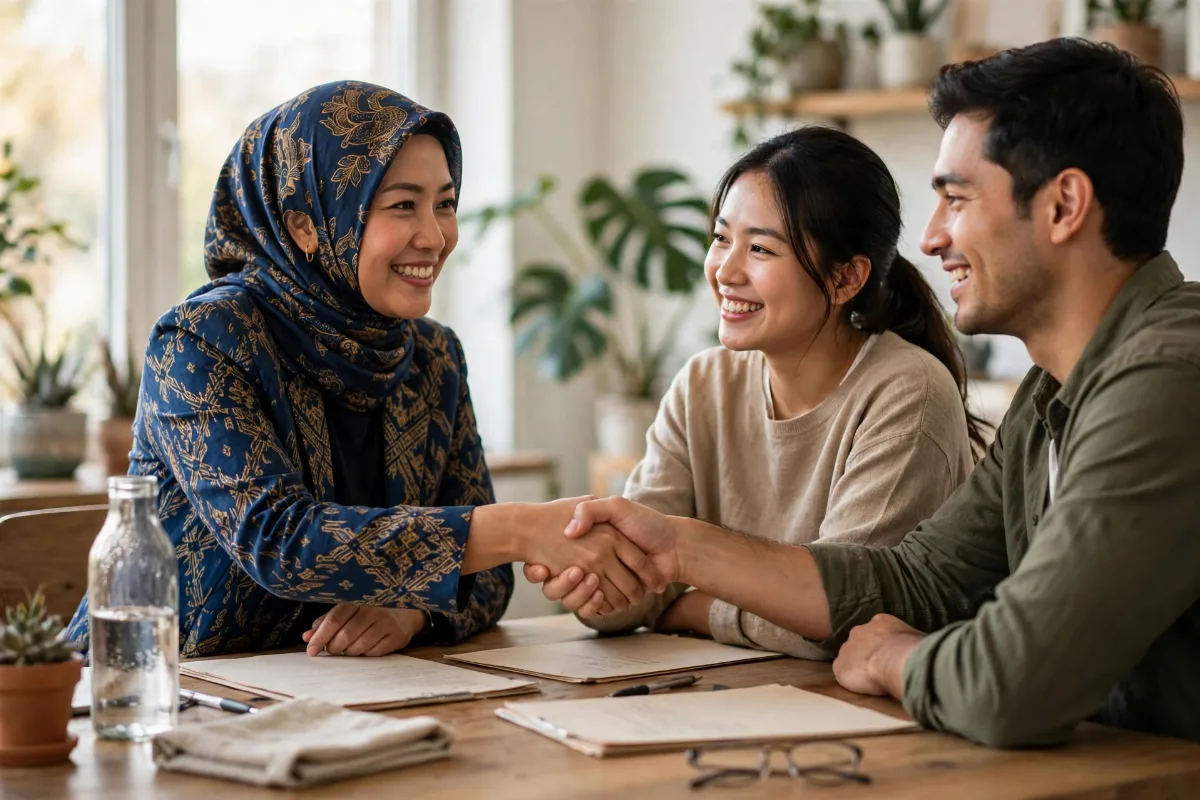
Pernahkah Anda berniat membeli asuransi jiwa, lalu mengurungkan niat karena prosesnya terdengar rumit? Istilah-istilah seperti underwriting, Surat Pengajuan Asuransi Jiwa, dan masa mempelajari polis membuat banyak orang merasa proses ini hanya untuk mereka yang sudah paham dunia asuransi.
Kabar baiknya: prosesnya jauh lebih sederhana daripada yang Anda bayangkan, terutama jika Anda didampingi agen yang menjelaskan setiap langkah dengan terbuka. Artikel ini memandu Anda dari konsultasi pertama sampai polis terbit, termasuk hal-hal yang perlu Anda siapkan dan jebakan yang perlu Anda hindari.
Langkah 1: Konsultasi dan Pemetaan Kebutuhan
Semua bermula dari percakapan, bukan dari formulir. Pada tahap ini, agen akan bertanya tentang kondisi Anda: usia, pekerjaan, penghasilan, tanggungan keluarga, utang yang sedang berjalan, perlindungan yang sudah Anda miliki, dan tujuan Anda membeli asuransi jiwa.
Tujuan percakapan ini bukan untuk menjual produk semahal-mahalnya, melainkan untuk menghitung kebutuhan Anda. Sebagai contoh kerangka berpikir, agen yang baik akan membantu Anda menghitung sisa utang, biaya hidup keluarga selama masa transisi, biaya pendidikan anak jika ada, dan dukungan untuk orang tua jika Anda menjadi penopang mereka, lalu menguranginya dengan aset dan perlindungan yang sudah berjalan.
Pada tahap ini pula Anda berhak bertanya apa saja: apa bedanya produk yang satu dengan yang lain, bagaimana cara kerja manfaatnya, berapa preminya, dan apa saja pengecualiannya. Jika ada jawaban yang membuat Anda tidak nyaman atau tidak jelas, jangan ragu untuk meminta penjelasan ulang atau membandingkannya dengan sumber lain. Konsultasi yang baik tidak pernah menekan Anda untuk memutuskan di tempat.
Langkah 2: Memilih Produk dan Besaran Perlindungan
Setelah kebutuhan terpetakan, barulah produk dipilih. Di sinilah Anda menentukan dua hal utama: produk apa dan berapa besar uang pertanggungannya.
Untuk perlindungan jiwa dari jalur agency Manulife, pilihan Anda antara lain asuransi jiwa berjangka untuk proteksi besar dengan premi yang efisien, atau produk dwiguna seperti MDWA atau MDLA yang nama resminya "MyLife" jika Anda juga menginginkan manfaat hidup sesuai ketentuan masing-masing produk. Perlu Anda ketahui, MDLA atau MyLife tersedia dalam mata uang Rupiah (IDR) saja, sedangkan MDWA termasuk produk yang tersedia dalam Rupiah dan Dolar Amerika Serikat (USD) sesuai ketentuan produknya.
Besaran uang pertanggungan sebaiknya mengikuti perhitungan kebutuhan pada langkah pertama, bukan sekadar mengikuti angka yang ditawarkan. Uang pertanggungan yang terlalu kecil tidak akan melindungi keluarga Anda secara memadai, sementara yang terlalu besar akan membebani premi Anda tanpa manfaat tambahan yang sepadan. Diskusikan angka ini dengan terbuka, dan mintalah ilustrasi manfaatnya secara tertulis agar Anda dapat mempelajarinya dengan tenang di rumah.
Langkah 3: Mengisi Surat Pengajuan Asuransi Jiwa
Setelah produk dan besaran perlindungan disepakati, Anda akan mengisi Surat Pengajuan Asuransi Jiwa, yang biasa disingkat SPAJ. Dokumen ini berisi data diri Anda, data ahli waris yang Anda tunjuk, pilihan produk dan manfaat, serta pertanyaan-pertanyaan tentang kesehatan, pekerjaan, gaya hidup, dan riwayat asuransi Anda.
Bagian terpenting dari langkah ini adalah kejujuran. Pertanyaan tentang riwayat kesehatan, kebiasaan merokok, pekerjaan berisiko, dan riwayat penyakit keluarga harus dijawab dengan lengkap dan benar. Godaan untuk menyembunyikan informasi demi mempermudah persetujuan harus dilawan, karena konsekuensinya serius: jika di kemudian hari ditemukan informasi yang tidak diungkapkan, klaim dapat ditolak, tepat saat keluarga Anda paling membutuhkan manfaatnya. Kejujuran di awal adalah perlindungan terbaik bagi ahli waris Anda.
Langkah 4: Proses Penilaian Risiko atau Underwriting
Setelah SPAJ diajukan, perusahaan asuransi akan menilai risiko Anda. Proses ini disebut underwriting. Tujuannya bukan untuk mempersulit Anda, melainkan untuk menentukan apakah pengajuan Anda dapat diterima, dan dengan premi seperti apa.
Tergantung pada usia, besaran uang pertanggungan, dan riwayat kesehatan Anda, proses ini dapat melibatkan pemeriksaan dokumen medis yang sudah ada, atau pemeriksaan kesehatan tambahan, seperti pemeriksaan darah, tekanan darah, atau pemeriksaan lain sesuai kebutuhan penilaian. Pemeriksaan ini umumnya tidak dipungut biaya dari Anda, dan hasilnya bersifat rahasia.
Ada beberapa kemungkinan hasil underwriting. Pengajuan Anda dapat diterima dengan premi standar, diterima dengan premi tambahan karena adanya risiko kesehatan tertentu, diterima dengan pengecualian tertentu, atau dalam kondisi tertentu ditolak atau ditunda. Apa pun hasilnya, agen Anda wajib menjelaskannya kepada Anda dengan jujur, beserta alasan dan pilihan yang Anda miliki, misalnya menerima ketentuan yang diajukan atau mempertimbangkan produk lain.
Langkah 5: Persetujuan, Pembayaran Premi Pertama, dan Polis Terbit
Jika Anda menerima hasil penilaian dan ketentuan yang diajukan, langkah berikutnya adalah pembayaran premi pertama. Setelah premi pertama diterima dan seluruh persyaratan terpenuhi, polis Anda diterbitkan. Polis adalah dokumen perjanjian resmi antara Anda dan perusahaan asuransi, yang memuat seluruh hak dan kewajiban kedua belah pihak.
Simpanlah polis Anda dengan baik, dan pastikan ahli waris Anda mengetahui keberadaan polis ini. Manfaat asuransi jiwa hanya dapat diklaim jika ahli waris mengetahui bahwa polis itu ada. Ceritakan kepada pasangan atau keluarga dekat Anda bahwa Anda memiliki polis, di mana dokumennya disimpan, dan siapa agen yang dapat dihubungi. Langkah sederhana ini sering dilupakan, padahal sangat menentukan.
Langkah 6: Masa Mempelajari Polis
Setelah polis terbit dan Anda terima, Anda memiliki masa mempelajari polis, yang umumnya berlangsung selama 14 hari kalender sejak polis Anda terima, sesuai ketentuan yang berlaku. Dalam masa ini, Anda dapat membaca seluruh isi polis dengan tenang, dan jika Anda merasa produk ini tidak sesuai dengan yang Anda pahami saat pengajuan, Anda dapat membatalkannya dan menerima kembali premi yang sudah dibayarkan, setelah dikurangi biaya-biaya tertentu sesuai ketentuan polis.
Gunakan masa ini dengan sungguh-sungguh. Baca polisnya, bandingkan dengan ilustrasi yang Anda terima, dan tanyakan apa pun yang belum Anda pahami. Masa mempelajari polis adalah hak Anda, dan menggunakannya bukanlah tanda keraguan, melainkan tanda kehati-hatian.
Dokumen yang Perlu Anda Siapkan
Agar proses berjalan lancar, siapkan sejak awal dokumen-dokumen berikut:
- Kartu identitas diri yang masih berlaku, seperti KTP.
- Data ahli waris, termasuk nama lengkap dan hubungan keluarga dengan Anda.
- Informasi pekerjaan dan penghasilan, yang diperlukan untuk penilaian kemampuan membayar premi.
- Riwayat kesehatan, termasuk nama dokter atau rumah sakit yang pernah menangani Anda, jika ada, agar pengisian SPAJ lebih akurat.
- Rekening bank untuk pembayaran premi dan, jika diperlukan, pembayaran manfaat.
Menyiapkan dokumen-dokumen ini sejak awal akan mempersingkat proses secara signifikan, karena sebagian besar keterlambatan pengajuan disebabkan oleh dokumen yang belum lengkap.
Kesalahan yang Sering Terjadi dan Cara Menghindarinya
Menandatangani tanpa membaca ilustrasi
Ilustrasi manfaat adalah gambaran, bukan janji. Bacalah dengan teliti, terutama bagian yang menjelaskan asumsi dan ketentuannya, dan tanyakan bagian mana yang dijamin dan mana yang hanya proyeksi.
Menunjuk ahli waris secara asal
Ahli waris adalah orang yang akan menerima manfaat. Pastikan nama dan hubungannya benar, dan perbarui penunjukan ini jika kondisi keluarga Anda berubah, misalnya karena pernikahan, perceraian, atau kelahiran anak.
Membayar premi pertama sebelum memahami produknya
Jangan terburu-buru membayar hanya karena diminta. Pastikan Anda sudah memahami produk, manfaat, pengecualian, dan premi jangka panjangnya. Masa mempelajari polis melindungi Anda, tetapi pemahaman sejak awal jauh lebih baik.
Berhenti membayar premi tanpa berkonsultasi
Jika suatu saat Anda kesulitan membayar premi, jangan diam-diam berhenti. Hubungi agen Anda dan tanyakan pilihan yang tersedia, seperti masa tenggang pembayaran, perubahan besaran perlindungan, atau opsi lain sesuai ketentuan polis. Polis yang berhenti karena premi tidak terbayar adalah polis yang tidak melindungi siapa pun.
Kapan Anda Sebaiknya Tidak Mendaftar Dulu?
Kejujuran juga mengharuskan kita mengakui bahwa ada saat di mana menunda pendaftaran adalah keputusan yang tepat, misalnya:
- Anda belum memahami produk yang ditawarkan, dan agen tidak dapat menjelaskannya dengan memuaskan. Pemahaman adalah prasyarat, bukan pelengkap.
- Premi yang ditawarkan memberatkan keuangan Anda, sehingga berisiko berhenti di tengah jalan. Lebih baik menunda dan menyiapkan anggaran, daripada membeli lalu berhenti.
- Anda sedang membandingkan beberapa pilihan, dan membutuhkan waktu untuk memutuskan. Keputusan sebesar ini layak mendapatkan waktu berpikir.
Tetapi ingatlah: menunda karena belum paham berbeda dengan menunda tanpa batas. Tetapkan tenggat untuk belajar dan memutuskan, karena usia dan kesehatan Anda terus berubah, dan keduanya memengaruhi premi serta peluang persetujuan Anda.
Penutup: Proses yang Sederhana Jika Didampingi dengan Benar
Mendaftar asuransi jiwa tidaklah rumit: konsultasi, pemetaan kebutuhan, pemilihan produk, pengisian SPAJ dengan jujur, penilaian risiko, pembayaran premi pertama, polis terbit, dan masa mempelajari polis. Yang membuatnya terasa rumit biasanya bukan prosesnya, melainkan kurangnya penjelasan di sepanjang jalan.
Jika Anda ingin memulai proses ini dengan pendampingan yang menjelaskan setiap langkah secara terbuka, termasuk membaca ilustrasi dan RIPLAY bersama sebelum Anda memutuskan, mari kita mulai dari konsultasi pertama.
Konsultasi gratis via WhatsApp: 08123385016 — atau kunjungi wa.me/628123385016.
Syarat dan ketentuan mengacu pada Polis serta Ringkasan Informasi Produk dan Layanan (RIPLAY). PT Asuransi Jiwa Manulife Indonesia berizin dan diawasi oleh Otoritas Jasa Keuangan (OJK).
Kabar baiknya: prosesnya jauh lebih sederhana daripada yang Anda bayangkan, terutama jika Anda didampingi agen yang menjelaskan setiap langkah dengan terbuka. Artikel ini memandu Anda dari konsultasi pertama sampai polis terbit, termasuk hal-hal yang perlu Anda siapkan dan jebakan yang perlu Anda hindari.
Langkah 1: Konsultasi dan Pemetaan Kebutuhan
Semua bermula dari percakapan, bukan dari formulir. Pada tahap ini, agen akan bertanya tentang kondisi Anda: usia, pekerjaan, penghasilan, tanggungan keluarga, utang yang sedang berjalan, perlindungan yang sudah Anda miliki, dan tujuan Anda membeli asuransi jiwa.
Tujuan percakapan ini bukan untuk menjual produk semahal-mahalnya, melainkan untuk menghitung kebutuhan Anda. Sebagai contoh kerangka berpikir, agen yang baik akan membantu Anda menghitung sisa utang, biaya hidup keluarga selama masa transisi, biaya pendidikan anak jika ada, dan dukungan untuk orang tua jika Anda menjadi penopang mereka, lalu menguranginya dengan aset dan perlindungan yang sudah berjalan.
Pada tahap ini pula Anda berhak bertanya apa saja: apa bedanya produk yang satu dengan yang lain, bagaimana cara kerja manfaatnya, berapa preminya, dan apa saja pengecualiannya. Jika ada jawaban yang membuat Anda tidak nyaman atau tidak jelas, jangan ragu untuk meminta penjelasan ulang atau membandingkannya dengan sumber lain. Konsultasi yang baik tidak pernah menekan Anda untuk memutuskan di tempat.
Langkah 2: Memilih Produk dan Besaran Perlindungan
Setelah kebutuhan terpetakan, barulah produk dipilih. Di sinilah Anda menentukan dua hal utama: produk apa dan berapa besar uang pertanggungannya.
Untuk perlindungan jiwa dari jalur agency Manulife, pilihan Anda antara lain asuransi jiwa berjangka untuk proteksi besar dengan premi yang efisien, atau produk dwiguna seperti MDWA atau MDLA yang nama resminya "MyLife" jika Anda juga menginginkan manfaat hidup sesuai ketentuan masing-masing produk. Perlu Anda ketahui, MDLA atau MyLife tersedia dalam mata uang Rupiah (IDR) saja, sedangkan MDWA termasuk produk yang tersedia dalam Rupiah dan Dolar Amerika Serikat (USD) sesuai ketentuan produknya.
Besaran uang pertanggungan sebaiknya mengikuti perhitungan kebutuhan pada langkah pertama, bukan sekadar mengikuti angka yang ditawarkan. Uang pertanggungan yang terlalu kecil tidak akan melindungi keluarga Anda secara memadai, sementara yang terlalu besar akan membebani premi Anda tanpa manfaat tambahan yang sepadan. Diskusikan angka ini dengan terbuka, dan mintalah ilustrasi manfaatnya secara tertulis agar Anda dapat mempelajarinya dengan tenang di rumah.
Langkah 3: Mengisi Surat Pengajuan Asuransi Jiwa
Setelah produk dan besaran perlindungan disepakati, Anda akan mengisi Surat Pengajuan Asuransi Jiwa, yang biasa disingkat SPAJ. Dokumen ini berisi data diri Anda, data ahli waris yang Anda tunjuk, pilihan produk dan manfaat, serta pertanyaan-pertanyaan tentang kesehatan, pekerjaan, gaya hidup, dan riwayat asuransi Anda.
Bagian terpenting dari langkah ini adalah kejujuran. Pertanyaan tentang riwayat kesehatan, kebiasaan merokok, pekerjaan berisiko, dan riwayat penyakit keluarga harus dijawab dengan lengkap dan benar. Godaan untuk menyembunyikan informasi demi mempermudah persetujuan harus dilawan, karena konsekuensinya serius: jika di kemudian hari ditemukan informasi yang tidak diungkapkan, klaim dapat ditolak, tepat saat keluarga Anda paling membutuhkan manfaatnya. Kejujuran di awal adalah perlindungan terbaik bagi ahli waris Anda.
Langkah 4: Proses Penilaian Risiko atau Underwriting
Setelah SPAJ diajukan, perusahaan asuransi akan menilai risiko Anda. Proses ini disebut underwriting. Tujuannya bukan untuk mempersulit Anda, melainkan untuk menentukan apakah pengajuan Anda dapat diterima, dan dengan premi seperti apa.
Tergantung pada usia, besaran uang pertanggungan, dan riwayat kesehatan Anda, proses ini dapat melibatkan pemeriksaan dokumen medis yang sudah ada, atau pemeriksaan kesehatan tambahan, seperti pemeriksaan darah, tekanan darah, atau pemeriksaan lain sesuai kebutuhan penilaian. Pemeriksaan ini umumnya tidak dipungut biaya dari Anda, dan hasilnya bersifat rahasia.
Ada beberapa kemungkinan hasil underwriting. Pengajuan Anda dapat diterima dengan premi standar, diterima dengan premi tambahan karena adanya risiko kesehatan tertentu, diterima dengan pengecualian tertentu, atau dalam kondisi tertentu ditolak atau ditunda. Apa pun hasilnya, agen Anda wajib menjelaskannya kepada Anda dengan jujur, beserta alasan dan pilihan yang Anda miliki, misalnya menerima ketentuan yang diajukan atau mempertimbangkan produk lain.
Langkah 5: Persetujuan, Pembayaran Premi Pertama, dan Polis Terbit
Jika Anda menerima hasil penilaian dan ketentuan yang diajukan, langkah berikutnya adalah pembayaran premi pertama. Setelah premi pertama diterima dan seluruh persyaratan terpenuhi, polis Anda diterbitkan. Polis adalah dokumen perjanjian resmi antara Anda dan perusahaan asuransi, yang memuat seluruh hak dan kewajiban kedua belah pihak.
Simpanlah polis Anda dengan baik, dan pastikan ahli waris Anda mengetahui keberadaan polis ini. Manfaat asuransi jiwa hanya dapat diklaim jika ahli waris mengetahui bahwa polis itu ada. Ceritakan kepada pasangan atau keluarga dekat Anda bahwa Anda memiliki polis, di mana dokumennya disimpan, dan siapa agen yang dapat dihubungi. Langkah sederhana ini sering dilupakan, padahal sangat menentukan.
Langkah 6: Masa Mempelajari Polis
Setelah polis terbit dan Anda terima, Anda memiliki masa mempelajari polis, yang umumnya berlangsung selama 14 hari kalender sejak polis Anda terima, sesuai ketentuan yang berlaku. Dalam masa ini, Anda dapat membaca seluruh isi polis dengan tenang, dan jika Anda merasa produk ini tidak sesuai dengan yang Anda pahami saat pengajuan, Anda dapat membatalkannya dan menerima kembali premi yang sudah dibayarkan, setelah dikurangi biaya-biaya tertentu sesuai ketentuan polis.
Gunakan masa ini dengan sungguh-sungguh. Baca polisnya, bandingkan dengan ilustrasi yang Anda terima, dan tanyakan apa pun yang belum Anda pahami. Masa mempelajari polis adalah hak Anda, dan menggunakannya bukanlah tanda keraguan, melainkan tanda kehati-hatian.
Dokumen yang Perlu Anda Siapkan
Agar proses berjalan lancar, siapkan sejak awal dokumen-dokumen berikut:
- Kartu identitas diri yang masih berlaku, seperti KTP.
- Data ahli waris, termasuk nama lengkap dan hubungan keluarga dengan Anda.
- Informasi pekerjaan dan penghasilan, yang diperlukan untuk penilaian kemampuan membayar premi.
- Riwayat kesehatan, termasuk nama dokter atau rumah sakit yang pernah menangani Anda, jika ada, agar pengisian SPAJ lebih akurat.
- Rekening bank untuk pembayaran premi dan, jika diperlukan, pembayaran manfaat.
Menyiapkan dokumen-dokumen ini sejak awal akan mempersingkat proses secara signifikan, karena sebagian besar keterlambatan pengajuan disebabkan oleh dokumen yang belum lengkap.
Kesalahan yang Sering Terjadi dan Cara Menghindarinya
Menandatangani tanpa membaca ilustrasi
Ilustrasi manfaat adalah gambaran, bukan janji. Bacalah dengan teliti, terutama bagian yang menjelaskan asumsi dan ketentuannya, dan tanyakan bagian mana yang dijamin dan mana yang hanya proyeksi.
Menunjuk ahli waris secara asal
Ahli waris adalah orang yang akan menerima manfaat. Pastikan nama dan hubungannya benar, dan perbarui penunjukan ini jika kondisi keluarga Anda berubah, misalnya karena pernikahan, perceraian, atau kelahiran anak.
Membayar premi pertama sebelum memahami produknya
Jangan terburu-buru membayar hanya karena diminta. Pastikan Anda sudah memahami produk, manfaat, pengecualian, dan premi jangka panjangnya. Masa mempelajari polis melindungi Anda, tetapi pemahaman sejak awal jauh lebih baik.
Berhenti membayar premi tanpa berkonsultasi
Jika suatu saat Anda kesulitan membayar premi, jangan diam-diam berhenti. Hubungi agen Anda dan tanyakan pilihan yang tersedia, seperti masa tenggang pembayaran, perubahan besaran perlindungan, atau opsi lain sesuai ketentuan polis. Polis yang berhenti karena premi tidak terbayar adalah polis yang tidak melindungi siapa pun.
Kapan Anda Sebaiknya Tidak Mendaftar Dulu?
Kejujuran juga mengharuskan kita mengakui bahwa ada saat di mana menunda pendaftaran adalah keputusan yang tepat, misalnya:
- Anda belum memahami produk yang ditawarkan, dan agen tidak dapat menjelaskannya dengan memuaskan. Pemahaman adalah prasyarat, bukan pelengkap.
- Premi yang ditawarkan memberatkan keuangan Anda, sehingga berisiko berhenti di tengah jalan. Lebih baik menunda dan menyiapkan anggaran, daripada membeli lalu berhenti.
- Anda sedang membandingkan beberapa pilihan, dan membutuhkan waktu untuk memutuskan. Keputusan sebesar ini layak mendapatkan waktu berpikir.
Tetapi ingatlah: menunda karena belum paham berbeda dengan menunda tanpa batas. Tetapkan tenggat untuk belajar dan memutuskan, karena usia dan kesehatan Anda terus berubah, dan keduanya memengaruhi premi serta peluang persetujuan Anda.
Penutup: Proses yang Sederhana Jika Didampingi dengan Benar
Mendaftar asuransi jiwa tidaklah rumit: konsultasi, pemetaan kebutuhan, pemilihan produk, pengisian SPAJ dengan jujur, penilaian risiko, pembayaran premi pertama, polis terbit, dan masa mempelajari polis. Yang membuatnya terasa rumit biasanya bukan prosesnya, melainkan kurangnya penjelasan di sepanjang jalan.
Jika Anda ingin memulai proses ini dengan pendampingan yang menjelaskan setiap langkah secara terbuka, termasuk membaca ilustrasi dan RIPLAY bersama sebelum Anda memutuskan, mari kita mulai dari konsultasi pertama.
Konsultasi gratis via WhatsApp: 08123385016 — atau kunjungi wa.me/628123385016.
Syarat dan ketentuan mengacu pada Polis serta Ringkasan Informasi Produk dan Layanan (RIPLAY). PT Asuransi Jiwa Manulife Indonesia berizin dan diawasi oleh Otoritas Jasa Keuangan (OJK).
Butuh penjelasan lebih lanjut?
Konsultasikan kebutuhan proteksi dan perencanaan keuangan Anda dengan saya — gratis dan tanpa komitmen.
Chat WhatsApp Sekarang
Suryo Nugroho
Manulife Life Planner
Perencana keuangan dan agen asuransi Manulife di Malang yang membantu Anda memahami asuransi jiwa dan perencanaan keuangan dengan bahasa yang mudah.
Artikel Terkait
Jenis-jenis Asuransi Kesehatan: Rawat Inap, Rawat Jalan, dan Penyakit Kritis
17 Nov 2026
7 menit baca
Beli Asuransi Online vs Lewat Agen: Apa Bedanya, Mana yang Lebih Aman?
17 Nov 2026
7 menit baca
Asuransi Jiwa Seumur Hidup: Untuk Siapa Produk Ini Cocok?
16 Nov 2026
7 menit baca
Asuransi Rawat Jalan: Kapan Perlu Ditambahkan ke Polis Kesehatan Anda?
16 Nov 2026
7 menit baca
Komentar (0)
Belum ada komentar. Jadilah yang pertama berkomentar!
Tulis Komentar
Komentar dimoderasi sebelum tampil.
Disclaimer: Artikel ini bersifat edukasi dan bukan rekomendasi produk. Keputusan finansial tetap menjadi tanggung jawab pembaca. PT Asuransi Jiwa Manulife Indonesia berizin dan diawasi OJK.