
Asuransi
Asuransi Karyawan: Manfaatnya untuk Perusahaan Kecil dan Menengah
6 menit baca
#asuransi karyawan
#asuransi perusahaan
#UKM
#proteksi karyawan
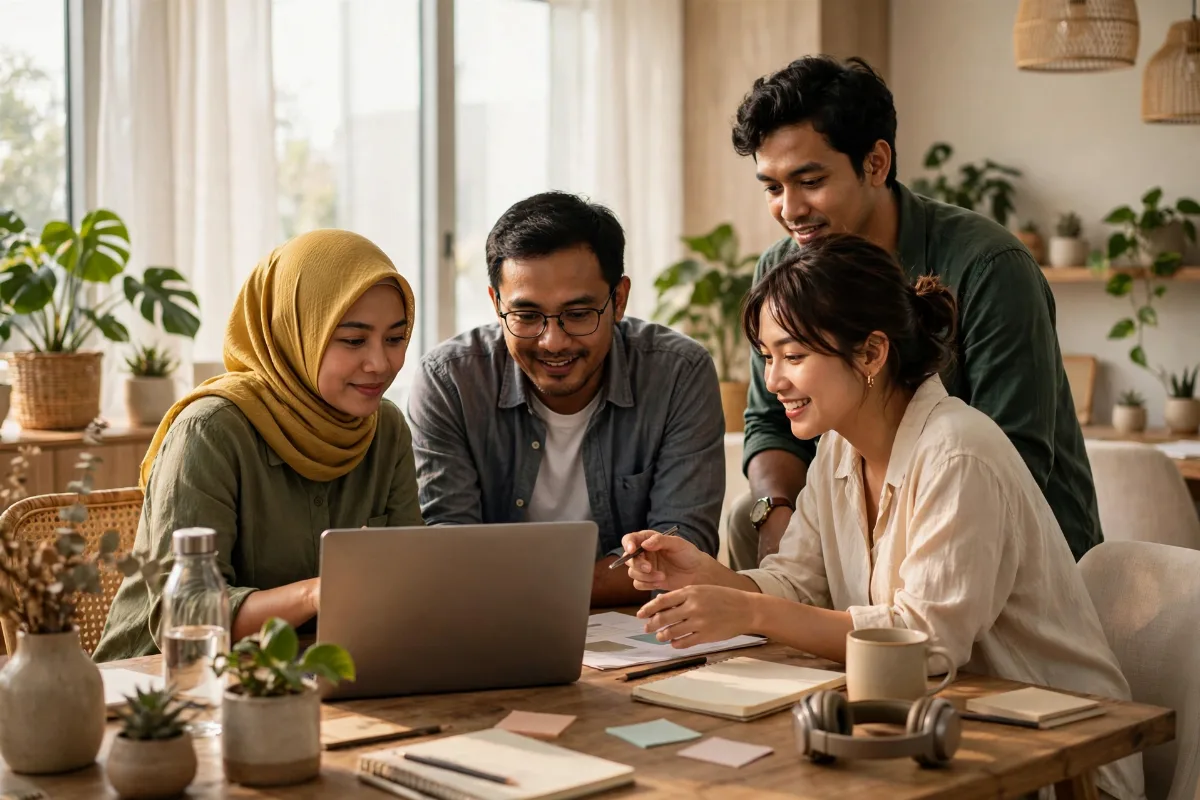
Banyak pemilik perusahaan kecil dan menengah menganggap asuransi karyawan sebagai kemewahan yang hanya pantas dimiliki perusahaan besar. Padahal, justru perusahaan kecil yang paling rentan: satu karyawan kunci yang sakit berkepanjangan atau mengalami musibah bisa mengganggu seluruh operasional, dan biaya merekrut pengganti sering kali jauh lebih besar daripada biaya perlindungan.
Asuransi karyawan bukan sekadar fasilitas tambahan. Ia adalah bagian dari strategi menjaga keberlangsungan usaha dan merawat orang-orang yang membangunnya bersama Anda. Artikel ini membahas manfaatnya secara jujur — termasuk kapan perusahaan kecil memang belum membutuhkannya.
Apa yang Dimaksud dengan Asuransi Karyawan?
Asuransi karyawan adalah perlindungan yang diberikan perusahaan untuk karyawannya, umumnya mencakup asuransi jiwa, asuransi kesehatan, atau kombinasi keduanya, dan dalam beberapa skema juga mencakup manfaat kecelakaan diri. Perusahaan bertindak sebagai pemegang polis, karyawan sebagai tertanggung, dan manfaat dibayarkan sesuai ketentuan polis — kepada karyawan untuk manfaat kesehatan, atau kepada ahli waris untuk manfaat jiwa.
Skemanya bisa bermacam-macam: perusahaan menanggung seluruh premi, berbagi premi dengan karyawan, atau menyediakan paket dasar yang bisa ditingkatkan oleh karyawan secara sukarela. Tidak ada satu skema yang wajib; yang penting adalah skema yang sesuai dengan kemampuan keuangan perusahaan dan kebutuhan karyawannya.
Manfaat bagi Perusahaan: Lebih dari Sekadar Fasilitas
Menahan karyawan yang baik
Merekrut karyawan yang kompeten itu sulit, dan mempertahankannya lebih sulit lagi. Gaji bukan satu-satunya pertimbangan karyawan saat memutuskan bertahan. Perlindungan kesehatan dan jiwa untuk dirinya dan keluarganya sering kali menjadi alasan kuat untuk tetap tinggal, terutama bagi karyawan yang sudah berkeluarga.
Mengurangi gangguan operasional saat musibah
Ketika karyawan sakit dan tidak memiliki perlindungan, perusahaan sering kali ikut menanggung beban: bantuan biaya pengobatan dadakan, pekerjaan yang terbengkalai, atau karyawan yang bekerja dalam kondisi tidak fit karena takut biaya berobat. Dengan perlindungan yang memadai, karyawan bisa fokus pada pemulihan, dan perusahaan bisa merencanakan pengganti sementara dengan lebih tenang.
Meningkatkan produktivitas dan ketenangan kerja
Karyawan yang tahu keluarganya terlindungi bekerja dengan pikiran yang lebih tenang. Mereka tidak perlu mencemaskan biaya rumah sakit saat anak sakit, atau nasib keluarga jika terjadi hal buruk pada dirinya. Ketenangan itu berdampak langsung pada konsentrasi dan kualitas kerja.
Memperkuat citra perusahaan
Perusahaan kecil yang memberikan perlindungan kepada karyawannya membangun reputasi sebagai tempat kerja yang peduli. Reputasi ini membantu dalam rekrutmen: calon karyawan yang baik cenderung memilih perusahaan yang memperhatikan kesejahteraan, bukan hanya gaji.
Perencanaan biaya yang lebih terprediksi
Bantuan dadakan saat karyawan sakit bersifat tidak terprediksi dan sering kali lebih besar dari yang diperkirakan. Premi asuransi, sebaliknya, adalah biaya yang tetap dan bisa dianggarkan setiap tahun. Bagi perusahaan kecil dengan arus kas yang harus dijaga ketat, prediktabilitas ini adalah nilai tersendiri.
Manfaat bagi Karyawan: Perlindungan yang Mungkin Tidak Mereka Beli Sendiri
Jujur saja, banyak karyawan — terutama yang muda dan berpenghasilan terbatas — menunda membeli asuransi pribadi. Asuransi dari perusahaan sering kali menjadi satu-satunya perlindungan yang mereka miliki. Manfaatnya nyata:
- Akses perawatan kesehatan tanpa menunda. Karyawan tidak lagi menunda berobat karena takut biaya.
- Perlindungan jiwa untuk keluarga. Jika terjadi hal terburuk, keluarga karyawan tidak ditinggalkan tanpa apa pun.
- Rasa dihargai. Fasilitas perlindungan adalah bentuk penghargaan yang lebih bermakna daripada sekadar ucapan terima kasih.
Namun, karyawan juga perlu memahami batasnya: perlindungan dari perusahaan biasanya berakhir saat hubungan kerja berakhir. Karena itu, perlindungan perusahaan sebaiknya dipandang sebagai fondasi, bukan satu-satunya perlindungan seumur hidup.
Bagaimana Perusahaan Kecil Memulainya Tanpa Membebani Anggaran?
Perusahaan kecil tidak harus memulai dengan paket paling lengkap. Beberapa langkah awal yang realistis:
1. Mulai dari manfaat inti. Rawat inap untuk karyawan adalah prioritas pertama, karena risiko finansialnya terbesar. Manfaat tambahan bisa menyusul saat perusahaan bertumbuh.
2. Tentukan kelompok yang ditanggung. Mulai dari karyawan tetap, lalu perluas ke kelompok lain saat anggaran memungkinkan.
3. Pertimbangkan pembagian premi. Skema berbagi premi memungkinkan perusahaan memberikan perlindungan tanpa menanggung seluruh biaya sendiri, sambil tetap memberi karyawan akses ke perlindungan kelompok yang biasanya lebih terjangkau daripada polis perorangan.
4. Tinjau setiap tahun. Sesuaikan manfaat dengan pertumbuhan perusahaan dan kebutuhan karyawan, bukan sekadar memperpanjang paket lama tanpa evaluasi.
5. Komunikasikan dengan jelas. Pastikan karyawan memahami apa yang ditanggung, apa yang tidak, dan bagaimana cara klaimnya. Manfaat yang tidak dipahami sama dengan manfaat yang tidak dirasakan.
Sebagai contoh kerangka berpikir, perusahaan dengan sepuluh karyawan tidak perlu meniru paket perusahaan dengan seribu karyawan. Mulailah dari yang paling berdampak untuk tim Anda, dan kembangkan seiring pertumbuhan usaha.
Hal yang Perlu Diperhatikan Perusahaan
Sebelum mengambil program asuransi karyawan, perhatikan hal-hal berikut:
- Syarat kepesertaan. Siapa saja yang bisa ikut, apakah ada masa tunggu, dan bagaimana jika ada karyawan baru atau karyawan yang keluar.
- Batas manfaat dan pengecualian. Pastikan manfaatnya sesuai dengan kebutuhan nyata karyawan Anda, dan bacalah RIPLAY produknya.
- Proses klaim. Karyawan Anda akan menilai program ini dari kemudahan klaimnya. Pastikan prosedurnya jelas dan ada yang bisa membantu mereka saat klaim.
- Keberlanjutan premi. Pilih paket yang sanggup dibayar perusahaan secara konsisten, bukan paket besar yang hanya bertahan satu tahun lalu dipangkas.
- Konsultasi dengan penasihat yang memahami skema kelompok. Skema kelompok memiliki ketentuan yang berbeda dengan polis perorangan; pastikan Anda mendapatkan penjelasan yang lengkap sebelum memutuskan.
Kapan Perusahaan Kecil Boleh Menunda Asuransi Karyawan?
Ada kondisi di mana menunda adalah keputusan yang masuk akal, misalnya:
- Perusahaan masih dalam tahap bertahan hidup, dengan arus kas yang belum stabil dan kewajiban dasar seperti gaji saja masih berat.
- Jumlah karyawan masih sangat kecil dan bersifat lepas, sehingga skema kelompok belum efisien.
- Perusahaan sedang memprioritaskan kewajiban lain yang mendesak, seperti perizinan atau pelunasan utang usaha.
Tetapi sama seperti perlindungan pribadi, menunda harus disertai rencana: kapan Anda akan meninjaunya kembali, dan pada titik pertumbuhan apa program ini akan dimulai. Jangan biarkan penundaan berjalan tanpa batas, karena tim Anda bertumbuh dan risikonya ikut bertumbuh bersamanya.
Penutup: Investasi pada Orang yang Membangun Usaha Anda
Perusahaan kecil dan menengah dibangun oleh orang-orangnya. Asuransi karyawan adalah cara perusahaan menunjukkan bahwa ia merawat orang-orang itu — bukan hanya saat mereka produktif, tetapi juga saat mereka sakit atau mengalami musibah. Manfaatnya kembali kepada perusahaan dalam bentuk loyalitas, produktivitas, dan keberlangsungan usaha.
Mulailah dari yang paling berdampak, sesuai kemampuan, dan kembangkan seiring pertumbuhan perusahaan Anda. Jika Anda ingin merancang skema asuransi karyawan yang masuk akal untuk skala usaha Anda, mari kita diskusikan.
Konsultasi gratis via WhatsApp: 08123385016 — atau kunjungi wa.me/628123385016.
Syarat dan ketentuan mengacu pada Polis serta Ringkasan Informasi Produk dan Layanan (RIPLAY). PT Asuransi Jiwa Manulife Indonesia berizin dan diawasi oleh Otoritas Jasa Keuangan (OJK).
Asuransi karyawan bukan sekadar fasilitas tambahan. Ia adalah bagian dari strategi menjaga keberlangsungan usaha dan merawat orang-orang yang membangunnya bersama Anda. Artikel ini membahas manfaatnya secara jujur — termasuk kapan perusahaan kecil memang belum membutuhkannya.
Apa yang Dimaksud dengan Asuransi Karyawan?
Asuransi karyawan adalah perlindungan yang diberikan perusahaan untuk karyawannya, umumnya mencakup asuransi jiwa, asuransi kesehatan, atau kombinasi keduanya, dan dalam beberapa skema juga mencakup manfaat kecelakaan diri. Perusahaan bertindak sebagai pemegang polis, karyawan sebagai tertanggung, dan manfaat dibayarkan sesuai ketentuan polis — kepada karyawan untuk manfaat kesehatan, atau kepada ahli waris untuk manfaat jiwa.
Skemanya bisa bermacam-macam: perusahaan menanggung seluruh premi, berbagi premi dengan karyawan, atau menyediakan paket dasar yang bisa ditingkatkan oleh karyawan secara sukarela. Tidak ada satu skema yang wajib; yang penting adalah skema yang sesuai dengan kemampuan keuangan perusahaan dan kebutuhan karyawannya.
Manfaat bagi Perusahaan: Lebih dari Sekadar Fasilitas
Menahan karyawan yang baik
Merekrut karyawan yang kompeten itu sulit, dan mempertahankannya lebih sulit lagi. Gaji bukan satu-satunya pertimbangan karyawan saat memutuskan bertahan. Perlindungan kesehatan dan jiwa untuk dirinya dan keluarganya sering kali menjadi alasan kuat untuk tetap tinggal, terutama bagi karyawan yang sudah berkeluarga.
Mengurangi gangguan operasional saat musibah
Ketika karyawan sakit dan tidak memiliki perlindungan, perusahaan sering kali ikut menanggung beban: bantuan biaya pengobatan dadakan, pekerjaan yang terbengkalai, atau karyawan yang bekerja dalam kondisi tidak fit karena takut biaya berobat. Dengan perlindungan yang memadai, karyawan bisa fokus pada pemulihan, dan perusahaan bisa merencanakan pengganti sementara dengan lebih tenang.
Meningkatkan produktivitas dan ketenangan kerja
Karyawan yang tahu keluarganya terlindungi bekerja dengan pikiran yang lebih tenang. Mereka tidak perlu mencemaskan biaya rumah sakit saat anak sakit, atau nasib keluarga jika terjadi hal buruk pada dirinya. Ketenangan itu berdampak langsung pada konsentrasi dan kualitas kerja.
Memperkuat citra perusahaan
Perusahaan kecil yang memberikan perlindungan kepada karyawannya membangun reputasi sebagai tempat kerja yang peduli. Reputasi ini membantu dalam rekrutmen: calon karyawan yang baik cenderung memilih perusahaan yang memperhatikan kesejahteraan, bukan hanya gaji.
Perencanaan biaya yang lebih terprediksi
Bantuan dadakan saat karyawan sakit bersifat tidak terprediksi dan sering kali lebih besar dari yang diperkirakan. Premi asuransi, sebaliknya, adalah biaya yang tetap dan bisa dianggarkan setiap tahun. Bagi perusahaan kecil dengan arus kas yang harus dijaga ketat, prediktabilitas ini adalah nilai tersendiri.
Manfaat bagi Karyawan: Perlindungan yang Mungkin Tidak Mereka Beli Sendiri
Jujur saja, banyak karyawan — terutama yang muda dan berpenghasilan terbatas — menunda membeli asuransi pribadi. Asuransi dari perusahaan sering kali menjadi satu-satunya perlindungan yang mereka miliki. Manfaatnya nyata:
- Akses perawatan kesehatan tanpa menunda. Karyawan tidak lagi menunda berobat karena takut biaya.
- Perlindungan jiwa untuk keluarga. Jika terjadi hal terburuk, keluarga karyawan tidak ditinggalkan tanpa apa pun.
- Rasa dihargai. Fasilitas perlindungan adalah bentuk penghargaan yang lebih bermakna daripada sekadar ucapan terima kasih.
Namun, karyawan juga perlu memahami batasnya: perlindungan dari perusahaan biasanya berakhir saat hubungan kerja berakhir. Karena itu, perlindungan perusahaan sebaiknya dipandang sebagai fondasi, bukan satu-satunya perlindungan seumur hidup.
Bagaimana Perusahaan Kecil Memulainya Tanpa Membebani Anggaran?
Perusahaan kecil tidak harus memulai dengan paket paling lengkap. Beberapa langkah awal yang realistis:
1. Mulai dari manfaat inti. Rawat inap untuk karyawan adalah prioritas pertama, karena risiko finansialnya terbesar. Manfaat tambahan bisa menyusul saat perusahaan bertumbuh.
2. Tentukan kelompok yang ditanggung. Mulai dari karyawan tetap, lalu perluas ke kelompok lain saat anggaran memungkinkan.
3. Pertimbangkan pembagian premi. Skema berbagi premi memungkinkan perusahaan memberikan perlindungan tanpa menanggung seluruh biaya sendiri, sambil tetap memberi karyawan akses ke perlindungan kelompok yang biasanya lebih terjangkau daripada polis perorangan.
4. Tinjau setiap tahun. Sesuaikan manfaat dengan pertumbuhan perusahaan dan kebutuhan karyawan, bukan sekadar memperpanjang paket lama tanpa evaluasi.
5. Komunikasikan dengan jelas. Pastikan karyawan memahami apa yang ditanggung, apa yang tidak, dan bagaimana cara klaimnya. Manfaat yang tidak dipahami sama dengan manfaat yang tidak dirasakan.
Sebagai contoh kerangka berpikir, perusahaan dengan sepuluh karyawan tidak perlu meniru paket perusahaan dengan seribu karyawan. Mulailah dari yang paling berdampak untuk tim Anda, dan kembangkan seiring pertumbuhan usaha.
Hal yang Perlu Diperhatikan Perusahaan
Sebelum mengambil program asuransi karyawan, perhatikan hal-hal berikut:
- Syarat kepesertaan. Siapa saja yang bisa ikut, apakah ada masa tunggu, dan bagaimana jika ada karyawan baru atau karyawan yang keluar.
- Batas manfaat dan pengecualian. Pastikan manfaatnya sesuai dengan kebutuhan nyata karyawan Anda, dan bacalah RIPLAY produknya.
- Proses klaim. Karyawan Anda akan menilai program ini dari kemudahan klaimnya. Pastikan prosedurnya jelas dan ada yang bisa membantu mereka saat klaim.
- Keberlanjutan premi. Pilih paket yang sanggup dibayar perusahaan secara konsisten, bukan paket besar yang hanya bertahan satu tahun lalu dipangkas.
- Konsultasi dengan penasihat yang memahami skema kelompok. Skema kelompok memiliki ketentuan yang berbeda dengan polis perorangan; pastikan Anda mendapatkan penjelasan yang lengkap sebelum memutuskan.
Kapan Perusahaan Kecil Boleh Menunda Asuransi Karyawan?
Ada kondisi di mana menunda adalah keputusan yang masuk akal, misalnya:
- Perusahaan masih dalam tahap bertahan hidup, dengan arus kas yang belum stabil dan kewajiban dasar seperti gaji saja masih berat.
- Jumlah karyawan masih sangat kecil dan bersifat lepas, sehingga skema kelompok belum efisien.
- Perusahaan sedang memprioritaskan kewajiban lain yang mendesak, seperti perizinan atau pelunasan utang usaha.
Tetapi sama seperti perlindungan pribadi, menunda harus disertai rencana: kapan Anda akan meninjaunya kembali, dan pada titik pertumbuhan apa program ini akan dimulai. Jangan biarkan penundaan berjalan tanpa batas, karena tim Anda bertumbuh dan risikonya ikut bertumbuh bersamanya.
Penutup: Investasi pada Orang yang Membangun Usaha Anda
Perusahaan kecil dan menengah dibangun oleh orang-orangnya. Asuransi karyawan adalah cara perusahaan menunjukkan bahwa ia merawat orang-orang itu — bukan hanya saat mereka produktif, tetapi juga saat mereka sakit atau mengalami musibah. Manfaatnya kembali kepada perusahaan dalam bentuk loyalitas, produktivitas, dan keberlangsungan usaha.
Mulailah dari yang paling berdampak, sesuai kemampuan, dan kembangkan seiring pertumbuhan perusahaan Anda. Jika Anda ingin merancang skema asuransi karyawan yang masuk akal untuk skala usaha Anda, mari kita diskusikan.
Konsultasi gratis via WhatsApp: 08123385016 — atau kunjungi wa.me/628123385016.
Syarat dan ketentuan mengacu pada Polis serta Ringkasan Informasi Produk dan Layanan (RIPLAY). PT Asuransi Jiwa Manulife Indonesia berizin dan diawasi oleh Otoritas Jasa Keuangan (OJK).
Butuh penjelasan lebih lanjut?
Konsultasikan kebutuhan proteksi dan perencanaan keuangan Anda dengan saya — gratis dan tanpa komitmen.
Chat WhatsApp Sekarang
Suryo Nugroho
Manulife Life Planner
Perencana keuangan dan agen asuransi Manulife di Malang yang membantu Anda memahami asuransi jiwa dan perencanaan keuangan dengan bahasa yang mudah.
Artikel Terkait
Asuransi Jiwa Terbaik: Cara Menilainya dari Kebutuhan, Bukan dari Iklan
19 Nov 2026
6 menit baca
Asuransi Kecelakaan Diri: Melengkapi Proteksi Jiwa dan Kesehatan Anda
18 Nov 2026
6 menit baca
Cara Menekan Premi Asuransi Kesehatan Keluarga Tanpa Mengorbankan Manfaat
18 Nov 2026
6 menit baca
Jenis-jenis Asuransi Kesehatan: Rawat Inap, Rawat Jalan, dan Penyakit Kritis
17 Nov 2026
6 menit baca
Komentar (0)
Belum ada komentar. Jadilah yang pertama berkomentar!
Tulis Komentar
Komentar dimoderasi sebelum tampil.
Disclaimer: Artikel ini bersifat edukasi dan bukan rekomendasi produk. Keputusan finansial tetap menjadi tanggung jawab pembaca. PT Asuransi Jiwa Manulife Indonesia berizin dan diawasi OJK.