
Asuransi
Asuransi Jiwa Kredit: Siapa yang Melunasi Utang Bank Jika Anda Tiada?
7 menit baca
#proteksi keluarga
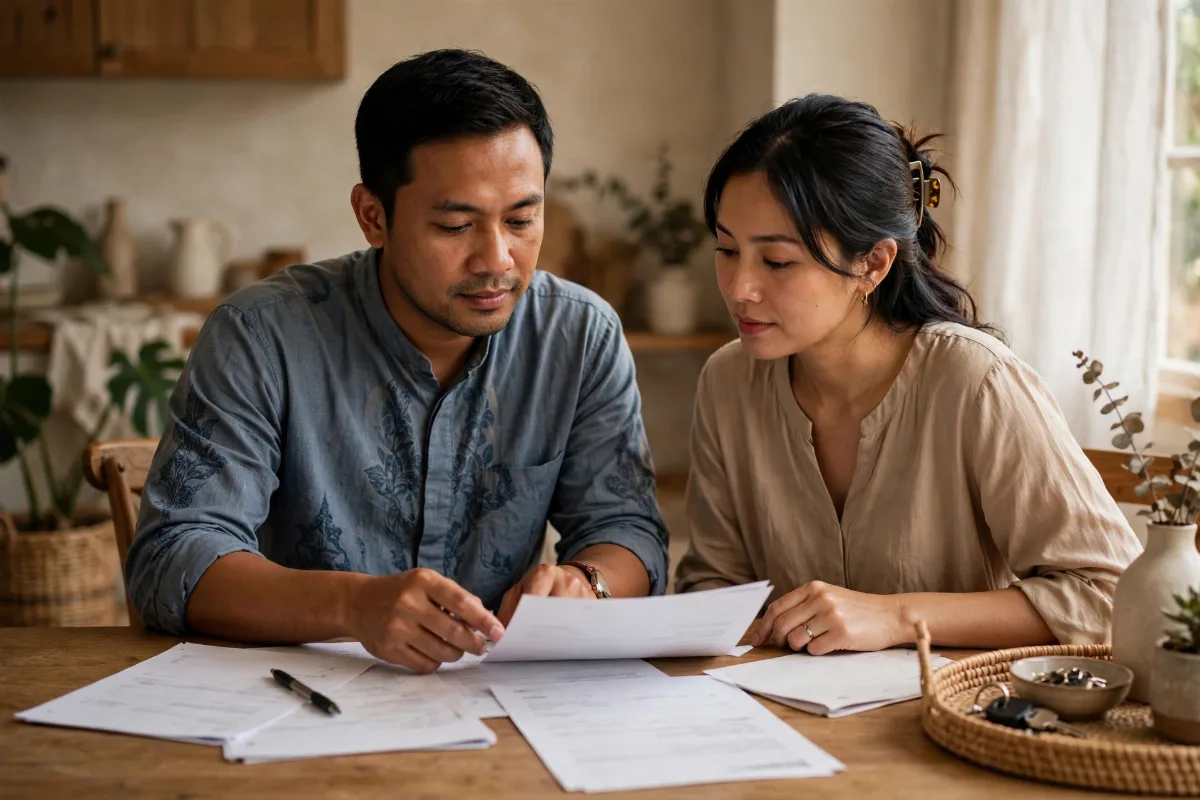
Pernahkah Anda membayangkan pertanyaan ini: jika Anda meninggal dunia besok, siapa yang melunasi sisa cicilan rumah Anda? Apakah pasangan Anda sanggup membayarnya sendirian? Atau apakah rumah yang Anda perjuangkan bertahun-tahun harus dijual dalam keadaan tertekan?
Pertanyaan ini tidak nyaman, tetapi sangat penting. Utang tidak hilang begitu saja saat debitur meninggal dunia. Ia berpindah menjadi beban ahli waris, atau dijamin oleh agunan yang bisa dieksekusi. Di sinilah asuransi jiwa kredit berperan: memastikan bahwa kepergian Anda tidak berubah menjadi krisis keuangan dan kehilangan tempat tinggal bagi keluarga Anda.
Apa Itu Asuransi Jiwa Kredit?
Asuransi jiwa kredit adalah perlindungan jiwa yang uang pertanggungannya dirancang untuk melunasi sisa utang Anda jika Anda meninggal dunia dalam masa perlindungan. Penerima manfaatnya dapat berupa bank atau lembaga pembiayaan sebagai kreditur, keluarga Anda, atau kombinasi keduanya, tergantung pada struktur produk dan perjanjian yang berlaku.
Prinsipnya sederhana: selama Anda masih hidup dan sehat, Anda mencicil utang seperti biasa. Jika Anda meninggal dunia sebelum utang lunas, uang pertanggungan dibayarkan sesuai ketentuan polis, sehingga sisa utang dapat dilunasi dan keluarga Anda tidak mewarisi beban cicilan yang tidak sanggup mereka bayar. Dalam banyak kasus, sisa uang pertanggungan, jika ada, tetap dapat diterima keluarga.
Penting untuk dipahami bahwa asuransi jiwa kredit bukan produk yang berdiri sendiri dengan nama tunggal. Ia dapat berbentuk produk asuransi jiwa berjangka yang uang pertanggungannya disesuaikan dengan sisa utang, atau produk yang memang dirancang menyertai fasilitas kredit tertentu. Apa pun bentuknya, yang menentukan adalah apakah uang pertanggungannya cukup untuk melunasi sisa utang pada saat dibutuhkan.
Mengapa Utang Menjadi Risiko Terbesar bagi Keluarga?
Banyak keluarga mengira risiko terbesar mereka adalah biaya hidup sehari-hari. Padahal, utang jangka panjang sering kali menjadi beban yang jauh lebih berat. Alasannya sederhana:
- Cicilan tidak berhenti saat penghasilan berhenti. Bank tetap menagih cicilan sesuai jadwal, apa pun yang terjadi pada keluarga Anda.
- Cicilan dirancang untuk dua penghasilan. Banyak KPR diambil dengan asumsi dua penghasilan. Jika satu penghasilan hilang, cicilan yang tadinya ringan bisa menjadi mustahil dibayar.
- Agunan bisa dieksekusi. Jika cicilan macet berkepanjangan, rumah atau kendaraan yang menjadi agunan dapat dieksekusi untuk melunasi utang, sehingga keluarga kehilangan tempat tinggal di saat mereka sedang berduka.
- Utang mengurangi warisan. Tanpa perlindungan, ahli waris Anda mewarisi tidak hanya aset, tetapi juga kewajiban. Rumah yang Anda niatkan sebagai warisan bisa berubah menjadi sumber masalah hukum dan keuangan.
Asuransi jiwa kredit memutus rantai ini. Ia memastikan bahwa utang lunas, agunan aman, dan keluarga dapat fokus menata hidup, bukan berjuang melawan tagihan.
Jenis Utang Apa Saja yang Perlu Dilindungi?
Tidak semua utang memiliki urgensi yang sama. Berikut jenis-jenis utang yang paling layak Anda lindungi:
KPR atau kredit pemilikan rumah
Ini adalah utang terbesar bagi kebanyakan keluarga, dengan jangka waktu belasan hingga puluhan tahun. Melindungi KPR adalah prioritas utama, karena taruhannya adalah tempat tinggal keluarga Anda.
Kredit kendaraan
Meskipun nilainya lebih kecil dari KPR, kredit kendaraan tetap menjadi beban bulanan yang nyata, dan kendaraannya sendiri sering dibutuhkan keluarga untuk mobilitas sehari-hari.
Kredit usaha
Jika Anda memiliki usaha yang dibiayai pinjaman, kepergian Anda dapat mengguncang usaha sekaligus meninggalkan utang kepada keluarga atau mitra usaha. Perlindungan atas kredit usaha menjaga kelangsungan usaha dan melindungi keluarga dari kewajiban yang tidak mereka pahami.
Pinjaman pribadi dan kartu kredit
Pinjaman-pinjaman ini umumnya bernilai lebih kecil, tetapi bunganya tinggi dan penagihannya cepat. Jika digabungkan, totalnya bisa cukup besar untuk membebani keluarga yang sedang berduka.
Sebagai contoh kerangka berpikir, jumlahkan seluruh sisa utang Anda, lalu bandingkan dengan uang pertanggungan jiwa yang sudah Anda miliki. Selisihnya adalah gambaran kebutuhan perlindungan kredit Anda. Jika uang pertanggungan Anda sudah lebih besar dari total utang, Anda mungkin tidak membutuhkan perlindungan kredit khusus. Jika lebih kecil, selisih itu adalah celah yang perlu ditutup.
Apakah Asuransi dari Bank Sudah Cukup?
Pertanyaan ini penting, karena banyak kredit memang sudah disertai asuransi. Saat Anda mengambil KPR atau kredit tertentu, bank sering mensyaratkan atau menawarkan asuransi jiwa kredit yang melekat pada fasilitas tersebut. Apakah itu sudah cukup? Jawabannya: tergantung, dan Anda wajib memeriksanya.
Periksa hal-hal berikut pada asuransi yang menyertai kredit Anda:
- Apakah uang pertanggungannya mengikuti sisa utang? Pada sebagian produk, uang pertanggungan menurun seiring berjalannya waktu, mengikuti sisa utang. Ini wajar, tetapi pastikan penurunannya memang selaras dengan jadwal pelunasan Anda.
- Berapa lama masa perlindungannya? Apakah ia berlaku sepanjang jangka waktu kredit, atau hanya sebagian? Perlindungan yang berakhir sebelum kredit lunas meninggalkan celah di tahun-tahun terakhir.
- Apa saja pengecualiannya? Seperti produk asuransi lainnya, ada kondisi dan penyebab kematian tertentu yang mungkin dikecualikan sesuai ketentuan polis. Bacalah dengan teliti.
- Siapa penerima manfaatnya? Apakah seluruh manfaat dibayarkan kepada bank, atau ada sisa yang dapat diterima keluarga? Struktur ini menentukan apakah keluarga Anda hanya terbebas dari utang, atau juga menerima dana tambahan.
Jika asuransi dari bank sudah menjawab semua pertanyaan itu dengan memuaskan, Anda mungkin sudah terlindungi dengan baik untuk utang tersebut. Tetapi jika ada celah, misalnya masa perlindungan lebih pendek dari jangka kredit, atau uang pertanggungan tidak mengikuti sisa utang, Anda dapat menutup celah itu dengan polis jiwa berjangka dari jalur agency yang uang pertanggungannya Anda sesuaikan sendiri.
Asuransi Jiwa Kredit vs Asuransi Jiwa Biasa: Apa Bedanya?
Perbedaan keduanya terletak pada tujuan, bukan pada sifat dasarnya. Asuransi jiwa biasa dirancang untuk mengganti penghasilan dan membiayai hidup keluarga secara umum. Asuransi jiwa kredit dirancang secara khusus agar utang lunas.
Dalam praktiknya, keduanya dapat saling melengkapi. Sebagai contoh kerangka berpikir, sebuah keluarga dapat memiliki satu polis jiwa berjangka yang uang pertanggungannya setara dengan sisa KPR, ditambah polis jiwa lain untuk biaya hidup dan pendidikan anak. Atau, satu polis dengan uang pertanggungan yang cukup besar untuk menutup keduanya sekaligus. Struktur mana yang terbaik kembali pada kondisi Anda, besaran utang Anda, dan anggaran premi Anda. Yang terpenting adalah total perlindungan Anda menjawab dua pertanyaan sekaligus: apakah utang lunas, dan apakah keluarga tetap dapat hidup layak setelahnya?
Kapan Anda Paling Membutuhkan Asuransi Jiwa Kredit?
Anda paling membutuhkannya jika kondisi berikut menggambarkan Anda:
- Anda baru mengambil KPR atau kredit besar, sehingga sisa utang Anda berada pada titik tertingginya.
- Cicilan Anda mengandalkan dua penghasilan, sehingga hilangnya satu penghasilan membuat cicilan tidak terbayar.
- Keluarga Anda tinggal di rumah yang masih dalam masa cicilan, sehingga risiko kehilangan tempat tinggal adalah nyata.
- Anda adalah penjamin atau peminjam utama, sementara pasangan atau keluarga Anda tidak memiliki penghasilan yang cukup untuk mengambil alih cicilan.
- Anda memiliki usaha dengan pinjaman, yang kelangsungannya bergantung pada Anda.
Sebaliknya, jika utang Anda sudah hampir lunas, atau Anda memiliki aset likuid yang cukup untuk melunasi seluruh utang seketika, kebutuhan perlindungan kredit Anda memang lebih kecil. Sekali lagi, keputusan ini harus didasarkan pada perhitungan, bukan asumsi.
Kapan Anda Boleh Menunda?
Ada kondisi di mana menunda dapat dibenarkan, misalnya:
- Anda belum memiliki utang jangka panjang, sehingga belum ada kewajiban yang perlu dilindungi.
- Asuransi yang menyertai kredit Anda sudah memadai, dengan masa perlindungan sepanjang jangka kredit dan uang pertanggungan yang mengikuti sisa utang.
- Prioritas keuangan lain lebih mendesak, seperti melunasi utang berbunga tinggi atau membangun dana darurat dasar, dengan rencana menambah perlindungan begitu kondisi memungkinkan.
Tetapi ingatlah: utang baru sering datang tanpa rencana perlindungan yang menyertainya. Setiap kali Anda mengambil kredit baru, jadikan pemeriksaan perlindungan sebagai bagian dari prosesnya, bukan sebagai urusan yang ditunda sampai nanti.
Penutup: Jangan Wariskan Utang, Wariskan Ketenangan
Rumah yang Anda cicil dengan susah payah seharusnya menjadi warisan, bukan beban. Kendaraan dan usaha yang Anda bangun seharusnya menjadi penopang keluarga, bukan sumber tagihan. Asuransi jiwa kredit memastikan hal itu: saat Anda tiada, utang lunas, agunan aman, dan keluarga Anda dapat berduka tanpa dihantui penagih.
Jika Anda ingin menghitung berapa sisa utang Anda saat ini, apakah perlindungan yang menyertai kredit Anda sudah memadai, dan berapa uang pertanggungan tambahan yang Anda butuhkan, mari kita diskusikan dengan perhitungan terbuka dan tanpa kewajiban membeli.
Konsultasi gratis via WhatsApp: 08123385016 — atau kunjungi wa.me/628123385016.
Syarat dan ketentuan mengacu pada Polis serta Ringkasan Informasi Produk dan Layanan (RIPLAY). PT Asuransi Jiwa Manulife Indonesia berizin dan diawasi oleh Otoritas Jasa Keuangan (OJK).
Pertanyaan ini tidak nyaman, tetapi sangat penting. Utang tidak hilang begitu saja saat debitur meninggal dunia. Ia berpindah menjadi beban ahli waris, atau dijamin oleh agunan yang bisa dieksekusi. Di sinilah asuransi jiwa kredit berperan: memastikan bahwa kepergian Anda tidak berubah menjadi krisis keuangan dan kehilangan tempat tinggal bagi keluarga Anda.
Apa Itu Asuransi Jiwa Kredit?
Asuransi jiwa kredit adalah perlindungan jiwa yang uang pertanggungannya dirancang untuk melunasi sisa utang Anda jika Anda meninggal dunia dalam masa perlindungan. Penerima manfaatnya dapat berupa bank atau lembaga pembiayaan sebagai kreditur, keluarga Anda, atau kombinasi keduanya, tergantung pada struktur produk dan perjanjian yang berlaku.
Prinsipnya sederhana: selama Anda masih hidup dan sehat, Anda mencicil utang seperti biasa. Jika Anda meninggal dunia sebelum utang lunas, uang pertanggungan dibayarkan sesuai ketentuan polis, sehingga sisa utang dapat dilunasi dan keluarga Anda tidak mewarisi beban cicilan yang tidak sanggup mereka bayar. Dalam banyak kasus, sisa uang pertanggungan, jika ada, tetap dapat diterima keluarga.
Penting untuk dipahami bahwa asuransi jiwa kredit bukan produk yang berdiri sendiri dengan nama tunggal. Ia dapat berbentuk produk asuransi jiwa berjangka yang uang pertanggungannya disesuaikan dengan sisa utang, atau produk yang memang dirancang menyertai fasilitas kredit tertentu. Apa pun bentuknya, yang menentukan adalah apakah uang pertanggungannya cukup untuk melunasi sisa utang pada saat dibutuhkan.
Mengapa Utang Menjadi Risiko Terbesar bagi Keluarga?
Banyak keluarga mengira risiko terbesar mereka adalah biaya hidup sehari-hari. Padahal, utang jangka panjang sering kali menjadi beban yang jauh lebih berat. Alasannya sederhana:
- Cicilan tidak berhenti saat penghasilan berhenti. Bank tetap menagih cicilan sesuai jadwal, apa pun yang terjadi pada keluarga Anda.
- Cicilan dirancang untuk dua penghasilan. Banyak KPR diambil dengan asumsi dua penghasilan. Jika satu penghasilan hilang, cicilan yang tadinya ringan bisa menjadi mustahil dibayar.
- Agunan bisa dieksekusi. Jika cicilan macet berkepanjangan, rumah atau kendaraan yang menjadi agunan dapat dieksekusi untuk melunasi utang, sehingga keluarga kehilangan tempat tinggal di saat mereka sedang berduka.
- Utang mengurangi warisan. Tanpa perlindungan, ahli waris Anda mewarisi tidak hanya aset, tetapi juga kewajiban. Rumah yang Anda niatkan sebagai warisan bisa berubah menjadi sumber masalah hukum dan keuangan.
Asuransi jiwa kredit memutus rantai ini. Ia memastikan bahwa utang lunas, agunan aman, dan keluarga dapat fokus menata hidup, bukan berjuang melawan tagihan.
Jenis Utang Apa Saja yang Perlu Dilindungi?
Tidak semua utang memiliki urgensi yang sama. Berikut jenis-jenis utang yang paling layak Anda lindungi:
KPR atau kredit pemilikan rumah
Ini adalah utang terbesar bagi kebanyakan keluarga, dengan jangka waktu belasan hingga puluhan tahun. Melindungi KPR adalah prioritas utama, karena taruhannya adalah tempat tinggal keluarga Anda.
Kredit kendaraan
Meskipun nilainya lebih kecil dari KPR, kredit kendaraan tetap menjadi beban bulanan yang nyata, dan kendaraannya sendiri sering dibutuhkan keluarga untuk mobilitas sehari-hari.
Kredit usaha
Jika Anda memiliki usaha yang dibiayai pinjaman, kepergian Anda dapat mengguncang usaha sekaligus meninggalkan utang kepada keluarga atau mitra usaha. Perlindungan atas kredit usaha menjaga kelangsungan usaha dan melindungi keluarga dari kewajiban yang tidak mereka pahami.
Pinjaman pribadi dan kartu kredit
Pinjaman-pinjaman ini umumnya bernilai lebih kecil, tetapi bunganya tinggi dan penagihannya cepat. Jika digabungkan, totalnya bisa cukup besar untuk membebani keluarga yang sedang berduka.
Sebagai contoh kerangka berpikir, jumlahkan seluruh sisa utang Anda, lalu bandingkan dengan uang pertanggungan jiwa yang sudah Anda miliki. Selisihnya adalah gambaran kebutuhan perlindungan kredit Anda. Jika uang pertanggungan Anda sudah lebih besar dari total utang, Anda mungkin tidak membutuhkan perlindungan kredit khusus. Jika lebih kecil, selisih itu adalah celah yang perlu ditutup.
Apakah Asuransi dari Bank Sudah Cukup?
Pertanyaan ini penting, karena banyak kredit memang sudah disertai asuransi. Saat Anda mengambil KPR atau kredit tertentu, bank sering mensyaratkan atau menawarkan asuransi jiwa kredit yang melekat pada fasilitas tersebut. Apakah itu sudah cukup? Jawabannya: tergantung, dan Anda wajib memeriksanya.
Periksa hal-hal berikut pada asuransi yang menyertai kredit Anda:
- Apakah uang pertanggungannya mengikuti sisa utang? Pada sebagian produk, uang pertanggungan menurun seiring berjalannya waktu, mengikuti sisa utang. Ini wajar, tetapi pastikan penurunannya memang selaras dengan jadwal pelunasan Anda.
- Berapa lama masa perlindungannya? Apakah ia berlaku sepanjang jangka waktu kredit, atau hanya sebagian? Perlindungan yang berakhir sebelum kredit lunas meninggalkan celah di tahun-tahun terakhir.
- Apa saja pengecualiannya? Seperti produk asuransi lainnya, ada kondisi dan penyebab kematian tertentu yang mungkin dikecualikan sesuai ketentuan polis. Bacalah dengan teliti.
- Siapa penerima manfaatnya? Apakah seluruh manfaat dibayarkan kepada bank, atau ada sisa yang dapat diterima keluarga? Struktur ini menentukan apakah keluarga Anda hanya terbebas dari utang, atau juga menerima dana tambahan.
Jika asuransi dari bank sudah menjawab semua pertanyaan itu dengan memuaskan, Anda mungkin sudah terlindungi dengan baik untuk utang tersebut. Tetapi jika ada celah, misalnya masa perlindungan lebih pendek dari jangka kredit, atau uang pertanggungan tidak mengikuti sisa utang, Anda dapat menutup celah itu dengan polis jiwa berjangka dari jalur agency yang uang pertanggungannya Anda sesuaikan sendiri.
Asuransi Jiwa Kredit vs Asuransi Jiwa Biasa: Apa Bedanya?
Perbedaan keduanya terletak pada tujuan, bukan pada sifat dasarnya. Asuransi jiwa biasa dirancang untuk mengganti penghasilan dan membiayai hidup keluarga secara umum. Asuransi jiwa kredit dirancang secara khusus agar utang lunas.
Dalam praktiknya, keduanya dapat saling melengkapi. Sebagai contoh kerangka berpikir, sebuah keluarga dapat memiliki satu polis jiwa berjangka yang uang pertanggungannya setara dengan sisa KPR, ditambah polis jiwa lain untuk biaya hidup dan pendidikan anak. Atau, satu polis dengan uang pertanggungan yang cukup besar untuk menutup keduanya sekaligus. Struktur mana yang terbaik kembali pada kondisi Anda, besaran utang Anda, dan anggaran premi Anda. Yang terpenting adalah total perlindungan Anda menjawab dua pertanyaan sekaligus: apakah utang lunas, dan apakah keluarga tetap dapat hidup layak setelahnya?
Kapan Anda Paling Membutuhkan Asuransi Jiwa Kredit?
Anda paling membutuhkannya jika kondisi berikut menggambarkan Anda:
- Anda baru mengambil KPR atau kredit besar, sehingga sisa utang Anda berada pada titik tertingginya.
- Cicilan Anda mengandalkan dua penghasilan, sehingga hilangnya satu penghasilan membuat cicilan tidak terbayar.
- Keluarga Anda tinggal di rumah yang masih dalam masa cicilan, sehingga risiko kehilangan tempat tinggal adalah nyata.
- Anda adalah penjamin atau peminjam utama, sementara pasangan atau keluarga Anda tidak memiliki penghasilan yang cukup untuk mengambil alih cicilan.
- Anda memiliki usaha dengan pinjaman, yang kelangsungannya bergantung pada Anda.
Sebaliknya, jika utang Anda sudah hampir lunas, atau Anda memiliki aset likuid yang cukup untuk melunasi seluruh utang seketika, kebutuhan perlindungan kredit Anda memang lebih kecil. Sekali lagi, keputusan ini harus didasarkan pada perhitungan, bukan asumsi.
Kapan Anda Boleh Menunda?
Ada kondisi di mana menunda dapat dibenarkan, misalnya:
- Anda belum memiliki utang jangka panjang, sehingga belum ada kewajiban yang perlu dilindungi.
- Asuransi yang menyertai kredit Anda sudah memadai, dengan masa perlindungan sepanjang jangka kredit dan uang pertanggungan yang mengikuti sisa utang.
- Prioritas keuangan lain lebih mendesak, seperti melunasi utang berbunga tinggi atau membangun dana darurat dasar, dengan rencana menambah perlindungan begitu kondisi memungkinkan.
Tetapi ingatlah: utang baru sering datang tanpa rencana perlindungan yang menyertainya. Setiap kali Anda mengambil kredit baru, jadikan pemeriksaan perlindungan sebagai bagian dari prosesnya, bukan sebagai urusan yang ditunda sampai nanti.
Penutup: Jangan Wariskan Utang, Wariskan Ketenangan
Rumah yang Anda cicil dengan susah payah seharusnya menjadi warisan, bukan beban. Kendaraan dan usaha yang Anda bangun seharusnya menjadi penopang keluarga, bukan sumber tagihan. Asuransi jiwa kredit memastikan hal itu: saat Anda tiada, utang lunas, agunan aman, dan keluarga Anda dapat berduka tanpa dihantui penagih.
Jika Anda ingin menghitung berapa sisa utang Anda saat ini, apakah perlindungan yang menyertai kredit Anda sudah memadai, dan berapa uang pertanggungan tambahan yang Anda butuhkan, mari kita diskusikan dengan perhitungan terbuka dan tanpa kewajiban membeli.
Konsultasi gratis via WhatsApp: 08123385016 — atau kunjungi wa.me/628123385016.
Syarat dan ketentuan mengacu pada Polis serta Ringkasan Informasi Produk dan Layanan (RIPLAY). PT Asuransi Jiwa Manulife Indonesia berizin dan diawasi oleh Otoritas Jasa Keuangan (OJK).
Butuh penjelasan lebih lanjut?
Konsultasikan kebutuhan proteksi dan perencanaan keuangan Anda dengan saya — gratis dan tanpa komitmen.
Chat WhatsApp Sekarang
Suryo Nugroho
Manulife Life Planner
Perencana keuangan dan agen asuransi Manulife di Malang yang membantu Anda memahami asuransi jiwa dan perencanaan keuangan dengan bahasa yang mudah.
Artikel Terkait
Jenis-jenis Asuransi Kesehatan: Rawat Inap, Rawat Jalan, dan Penyakit Kritis
17 Nov 2026
7 menit baca
Beli Asuransi Online vs Lewat Agen: Apa Bedanya, Mana yang Lebih Aman?
17 Nov 2026
7 menit baca
Asuransi Jiwa Seumur Hidup: Untuk Siapa Produk Ini Cocok?
16 Nov 2026
7 menit baca
Asuransi Rawat Jalan: Kapan Perlu Ditambahkan ke Polis Kesehatan Anda?
16 Nov 2026
7 menit baca
Komentar (0)
Belum ada komentar. Jadilah yang pertama berkomentar!
Tulis Komentar
Komentar dimoderasi sebelum tampil.
Disclaimer: Artikel ini bersifat edukasi dan bukan rekomendasi produk. Keputusan finansial tetap menjadi tanggung jawab pembaca. PT Asuransi Jiwa Manulife Indonesia berizin dan diawasi OJK.