Asuransi
Warisan Sesuai Syariah: Hibah, Wasiat, dan Peran Asuransi Syariah FLEXI
8 menit baca
#wasiat
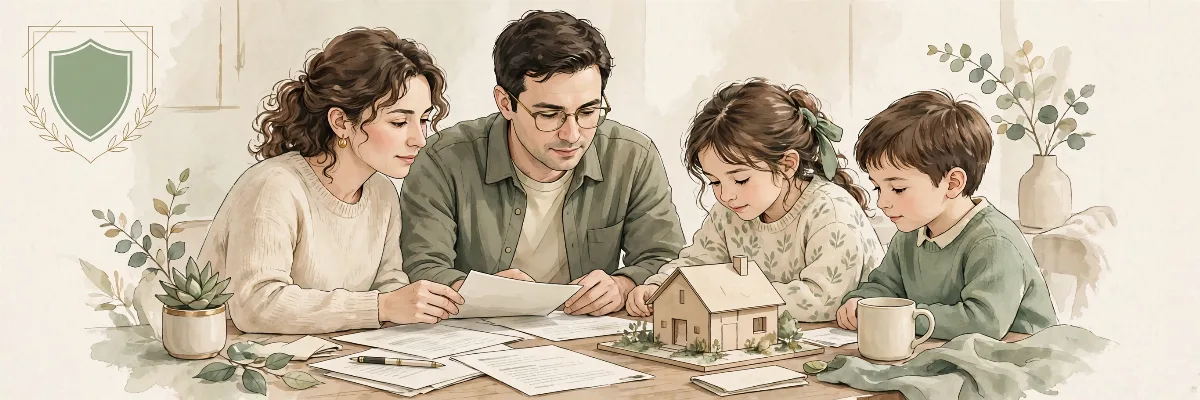
Jika Anda seorang muslim, pernahkah Anda bertanya-tanya apakah rencana warisan yang Anda susun sudah sesuai dengan syariah? Bukan sekadar soal siapa yang mendapat apa, melainkan soal apakah cara pembagiannya, instrumen yang Anda pakai, dan niat di baliknya sudah sejalan dengan prinsip yang Anda yakini.
Banyak keluarga muslim menunda pembahasan warisan karena menganggapnya tabu, rumit, atau cukup diurus nanti. Padahal dalam Islam, perencanaan warisan bukan sekadar urusan administratif; ia adalah bagian dari tanggung jawab kepada keluarga dan bentuk keadilan yang diperintahkan. Menunda pembahasan ini tidak membuat masalahnya hilang, melainkan memindahkannya kepada keluarga Anda pada saat mereka paling berduka dan paling rentan berselisih.
Artikel ini membahas tiga instrumen yang sering digunakan dalam perencanaan warisan muslim, yaitu hibah, wasiat, dan waris, serta peran asuransi syariah seperti Manulife Perlindungan Syariah (FLEXI) sebagai pelengkap likuiditas. Pembahasan ini bersifat edukatif dan umum, bukan fatwa atau nasihat hukum syariah untuk kasus spesifik Anda. Untuk keputusan yang mengikat, berkonsultasilah dengan ulama atau penasihat hukum syariah yang memahami situasi keluarga Anda. Angka-angka di sini adalah CONTOH atau ILUSTRASI, bukan janji manfaat.
Tiga Jalur Peralihan Harta yang Perlu Anda Bedakan
Dalam perencanaan warisan muslim, ada tiga jalur yang sering tertukar satu sama lain, padahal aturan dan waktunya berbeda.
Jalur pertama adalah waris. Waris berlaku setelah pemilik harta meninggal dunia dan pembagiannya mengikuti ketentuan hukum waris Islam, dengan bagian-bagian yang telah ditetapkan bagi ahli waris yang berhak. Waris bukan soal keinginan pribadi semata; ia memiliki ketentuan yang mengikat dan bertujuan menjaga keadilan di antara ahli waris.
Jalur kedua adalah hibah. Hibah adalah pemberian harta semasa hidup pemiliknya, yang berpindah kepemilikannya secara langsung dan seketika kepada penerima. Karena hibah dilakukan semasa hidup, ia tidak tunduk pada ketentuan pembagian waris yang sama, tetapi tetap harus memperhatikan keadilan, terutama kepada anak-anak, dan tidak boleh digunakan untuk menghalangi hak ahli waris secara zalim. Hibah sering dipakai orang tua untuk membantu anak membeli rumah, memulai usaha, atau membiayai pendidikan, sambil tetap memastikan pembagiannya adil dan transparan.
Jalur ketiga adalah wasiat. Wasiat adalah pesan atau amanat mengenai harta yang berlaku setelah pemiliknya meninggal dunia. Dalam ketentuan umum yang banyak dirujuk, wasiat kepada pihak yang bukan ahli waris dibatasi porsinya, dan wasiat tidak boleh mengubah bagian ahli waris yang sudah ditetapkan secara sepihak. Wasiat dapat menjadi sarana untuk beramal, membantu kerabat yang bukan ahli waris, atau menyampaikan amanat khusus, tetapi ia bukan alat untuk menulis ulang pembagian waris sesuai selera pribadi.
Memahami perbedaan ketiganya membantu Anda menghindari kesalahan yang paling sering terjadi: menganggap semua pemberian sebagai warisan, atau menganggap wasiat dapat menggantikan seluruh ketentuan waris. Ketiga jalur ini saling melengkapi, bukan saling menggantikan.
Mengapa Warisan Syariah Sering Menimbulkan Sengketa
Sengketa warisan dalam keluarga muslim jarang bermula dari niat buruk. Lebih sering, ia bermula dari tiga hal: tidak ada pencatatan, tidak ada komunikasi, dan tidak ada likuiditas.
Tidak ada pencatatan berarti keluarga tidak tahu apa saja harta yang dimiliki, di mana dokumennya, dan kepada siapa harta itu seharusnya beralih. Setelah pemilik harta meninggal, anak-anak menebak-nebak, dan tebakan yang berbeda menghasilkan konflik yang berbeda pula.
Tidak ada komunikasi berarti orang tua tidak pernah menjelaskan alasan di balik pembagiannya. Anak yang merasa diperlakukan tidak adil akan mencari penjelasan sendiri, dan penjelasan yang dibuat dalam keadaan emosi jarang berujung damai.
Tidak ada likuiditas berarti harta yang diwariskan sebagian besar tidak likuid, seperti rumah, tanah, atau usaha. Ahli waris yang membutuhkan dana tunai untuk hidup, pendidikan, atau pelunasan kewajiban tidak bisa menunggu berbulan-bulan sampai aset terjual, dan penjualan terburu-buru sering kali menghasilkan harga yang merugikan semua pihak.
Perencanaan warisan syariah yang baik mengatasi ketiganya sekaligus: dokumen yang rapi, komunikasi yang jujur semasa hidup, dan dana likuid yang tersedia pada saat dibutuhkan.
Peran Hibah dan Wasiat dalam Rencana Anda
Hibah dapat menjadi alat yang sangat bermanfaat jika dipakai dengan niat yang benar dan cara yang transparan. Sebagai CONTOH atau ILUSTRASI, orang tua dapat menghibahkan sebagian hartanya semasa hidup untuk membantu anak pertama membeli rumah, sambil mencatat dengan jelas bahwa bantuan yang sama, dalam nilai yang setara, akan diberikan kepada anak-anak lainnya pada waktunya. Transparansi seperti ini mencegah kecemburuan yang sering muncul ketika pemberian dilakukan diam-diam.
Hibah juga dapat dipakai untuk tujuan kebaikan, seperti membantu kerabat yang membutuhkan atau mendukung kegiatan sosial, selama tidak merugikan hak keluarga inti. Kuncinya adalah keadilan dan keterbukaan, bukan sekadar legalitas formalnya.
Wasiat, di sisi lain, adalah tempat Anda menyampaikan amanat yang tidak tertampung dalam pembagian waris. Anda dapat berwasiat untuk amal, untuk kerabat yang bukan ahli waris, atau untuk pelunasan amanat tertentu, dengan tetap memperhatikan batasan yang berlaku. Wasiat yang ditulis dengan jelas, disaksikan dengan baik, dan dikomunikasikan kepada keluarga akan jauh lebih mudah dilaksanakan daripada wasiat yang hanya disampaikan secara lisan dan diingat secara berbeda-beda oleh anggota keluarga.
Baik hibah maupun wasiat sebaiknya disusun bersama penasihat hukum yang memahami hukum waris Islam dan hukum positif yang berlaku di Indonesia, karena pelaksanaannya di lapangan melibatkan kedua kerangka tersebut. Artikel ini tidak menggantikan nasihat tersebut.
Di Mana Asuransi Syariah FLEXI Berperan
Asuransi syariah tidak menentukan pembagian waris Anda, tidak mengubah ketentuan hibah dan wasiat Anda, dan tidak menggantikan peran ulama maupun penasihat hukum. Perannya jauh lebih spesifik: menyediakan dana dalam bentuk manfaat asuransi yang dapat membantu keluarga Anda pada saat yang paling membutuhkan, sesuai ketentuan polis dan Ringkasan Informasi Produk dan Layanan (RIPLAY).
Manulife Perlindungan Syariah (FLEXI) adalah produk asuransi jiwa syariah dari jalur agency Manulife yang tersedia dalam tiga plan, yaitu Amanah, Berkah, dan Cermat, serta tersedia dalam Rupiah (IDR) maupun US Dollar (USD). Produk ini dapat dipertimbangkan oleh keluarga muslim yang menginginkan perlindungan jiwa dengan prinsip syariah, sekaligus perencanaan dana untuk tujuan tertentu, seperti pendidikan anak atau penyiapan dana warisan yang likuid.
Dalam konteks perencanaan warisan, manfaat dari asuransi syariah dapat membantu keluarga menutup kebutuhan tunai segera setelah pemilik harta meninggal dunia, misalnya biaya hidup selama masa transisi, pelunasan kewajiban, atau biaya pengurusan harta warisan, tanpa harus menjual aset keluarga secara terburu-buru. Dengan begitu, pembagian waris yang mengikuti ketentuan syariah dapat berjalan lebih tertib, karena keluarga tidak berada dalam tekanan keuangan yang memaksa mereka mengambil keputusan tergesa-gesa.
Sebagai CONTOH atau ILUSTRASI, bayangkan sebuah keluarga yang mewarisi sebuah rumah dan sebuah usaha kecil. Nilai kedua aset itu besar, tetapi tidak ada uang tunai untuk biaya hidup selama proses pembagian berlangsung. Jika tersedia dana dari manfaat asuransi syariah pada saat itu, keluarga dapat menjalani proses pembagian dengan tenang, menilai aset dengan wajar, dan membaginya sesuai ketentuan tanpa harus melepas aset dengan harga murah. Angka dan skenario ini murni ILUSTRASI untuk menjelaskan mekanisme likuiditas, bukan janji manfaat, karena besarnya manfaat setiap polis mengikuti ketentuan polis masing-masing.
Perlu ditegaskan bahwa pengelolaan dana pada produk syariah mengikuti prinsip syariah yang berlaku, dan Anda berhak menanyakan secara detail bagaimana pengelolaan itu dilakukan, apa saja ketentuan manfaatnya, dan bagaimana mekanisme klaimnya, sebelum memutuskan. Agen yang baik akan menjelaskan dengan sabar dan merujuk Anda pada RIPLAY serta dokumen resmi produk, bukan sekadar meyakinkan Anda dengan janji lisan.
Langkah Praktis Menyusun Warisan Syariah Anda
Mulailah dengan inventaris harta dan dokumen. Catat semua aset, utang, dan dokumen penting Anda di satu tempat yang diketahui oleh orang yang Anda percaya. Inventaris ini adalah fondasi dari seluruh rencana Anda; tanpa fondasi ini, hibah, wasiat, dan waris Anda hanya berupa niat tanpa pijakan.
Kemudian, diskusikan dengan keluarga inti Anda. Jelaskan secara umum niat dan prinsip Anda, tanpa harus membuka setiap detail angka jika Anda belum siap. Komunikasi yang jujur semasa hidup jauh lebih murah daripada mediasi keluarga setelah Anda tiada.
Setelah itu, susun dokumen hibah dan wasiat Anda bersama penasihat hukum syariah. Pastikan dokumen tersebut sah, jelas, dan konsisten satu sama lain, serta konsisten dengan ketentuan waris yang berlaku.
Selanjutnya, hitung kebutuhan likuiditas keluarga Anda selama masa transisi. Berapa biaya hidup yang dibutuhkan selama enam hingga dua belas bulan pertama? Berapa kewajiban yang harus dilunasi segera? Jawaban atas pertanyaan-pertanyaan ini menentukan seberapa besar dana likuid yang perlu Anda siapkan, termasuk melalui asuransi syariah.
Terakhir, tinjau rencana Anda secara berkala. Kelahiran anak, pernikahan, perceraian, pembelian aset baru, atau perubahan kondisi keuangan semuanya dapat mengubah rencana warisan Anda. Rencana yang tidak pernah diperbarui berisiko menjadi tidak relevan tepat ketika ia paling dibutuhkan.
Merencanakan warisan sesuai syariah bukan tanda Anda menyerah pada kehidupan, melainkan tanda Anda bertanggung jawab atas kehidupan keluarga Anda setelah Anda. Mulailah dengan satu langkah hari ini: inventaris, percakapan, atau konsultasi. Keluarga Anda akan berterima kasih, bahkan jika mereka baru menyadarinya bertahun-tahun kemudian.
Konsultasi gratis via WhatsApp: 08123385016
atau hubungi melalui wa.me/628123385016
Syarat dan ketentuan mengacu pada Polis serta Ringkasan Informasi Produk dan Layanan (RIPLAY). PT Asuransi Jiwa Manulife Indonesia berizin dan diawasi oleh Otoritas Jasa Keuangan (OJK).
Butuh penjelasan lebih lanjut?
Konsultasikan kebutuhan proteksi dan perencanaan keuangan Anda dengan saya — gratis dan tanpa komitmen.
Chat WhatsApp Sekarang
Suryo Nugroho
Manulife Life Planner
Perencana keuangan dan agen asuransi Manulife di Malang yang membantu Anda memahami asuransi jiwa dan perencanaan keuangan dengan bahasa yang mudah.
Artikel Terkait
Tidak Ada Dana Pensiun Kantor? Rencana Pensiun Mandiri untuk Pebisnis
29 Okt 2026
8 menit baca
Gaji dan Biaya dalam Dolar? Cara Keluarga Melindungi Aset Lintas Mata Uang
29 Okt 2026
8 menit baca
Siapa yang Meneruskan Bisnis Anda? Suksesi Bisnis Keluarga dan Peran Asuransi Jiwa
28 Okt 2026
8 menit baca
Dokter Pun Butuh Proteksi: Mengapa Tenaga Medis Tidak Kebal Risiko Penghasilan
28 Okt 2026
8 menit baca
Komentar (0)
Belum ada komentar. Jadilah yang pertama berkomentar!
Tulis Komentar
Komentar dimoderasi sebelum tampil.
Disclaimer: Artikel ini bersifat edukasi dan bukan rekomendasi produk. Keputusan finansial tetap menjadi tanggung jawab pembaca. PT Asuransi Jiwa Manulife Indonesia berizin dan diawasi OJK.