Asuransi
Premi Hangus vs Premi Kembali: Pahami Dulu Sebelum Beli
7 menit baca
#asuransi jiwa
#premi kembali
#premi hangus
#term life
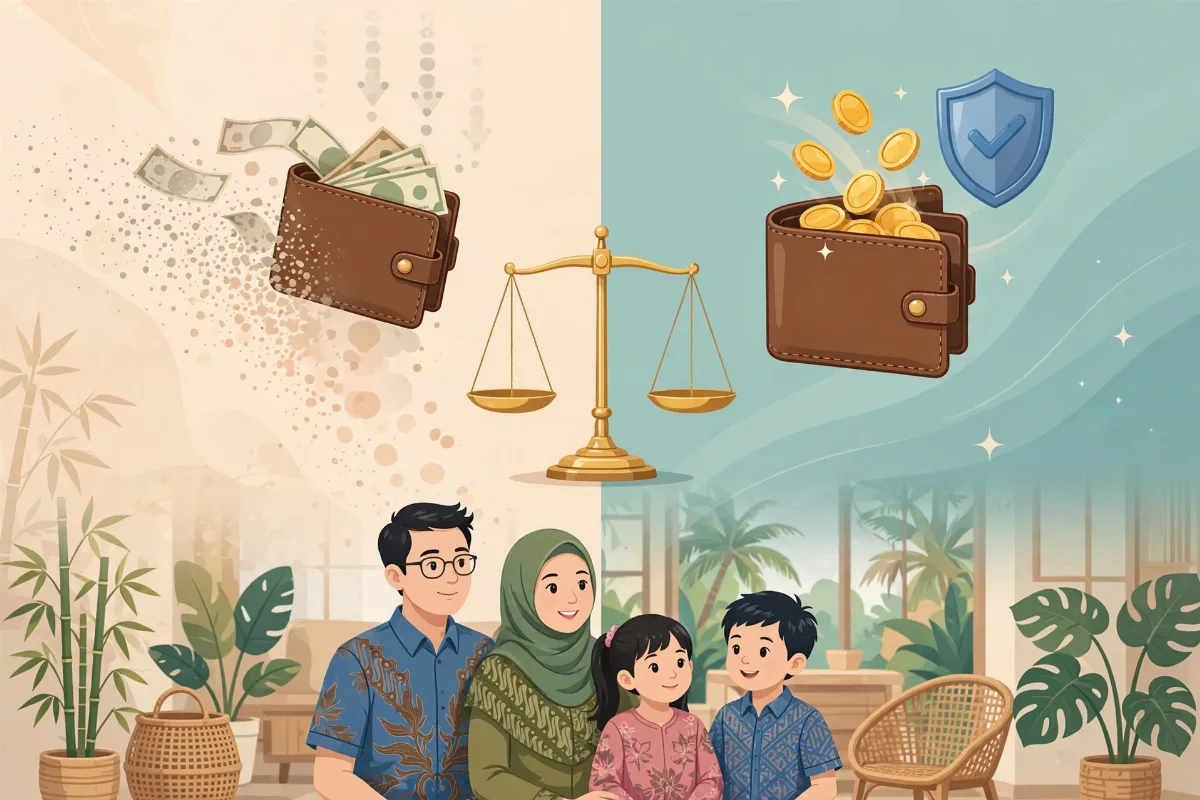
"Kalau saya bayar premi bertahun-tahun tapi tidak pernah klaim, uang saya hilang begitu saja?"
Ini mungkin pertanyaan yang paling sering saya dengar dari calon nasabah. Dan pertanyaan yang wajar — siapa yang rela uangnya "hangus"? Tapi sebelum Anda memutuskan, ada satu hal yang perlu dipahami dulu: dalam dunia asuransi jiwa, premi hangus dan premi kembali bukan soal untung-rugi semata — melainkan soal apa yang sebenarnya Anda beli.
Di artikel ini saya bedah tuntas perbedaannya: apa itu asuransi murni dengan premi hangus, apa itu produk dengan nilai tunai atau pengembalian premi, kapan masing-masing cocok untuk Anda, plus kelebihan dan kekurangannya — supaya Anda membeli dengan mata terbuka.
Memahami Konsepnya: Apa yang Sebenarnya Anda Beli?
Bayangkan Anda menyewa jasa satpam untuk menjaga rumah selama setahun. Di akhir tahun tidak terjadi apa-apa — rumah aman. Apakah Anda akan menuntut satpam mengembalikan gajinya karena "tidak ada maling"? Tentu tidak. Anda membayar untuk rasa aman dan perlindungan, bukan untuk "kejadian".
Prinsip yang sama berlaku untuk asuransi jiwa murni (term life): Anda membayar premi untuk membeli proteksi. Selama masa perlindungan, perusahaan asuransi menanggung risiko — kalau terjadi risiko (meninggal dunia) dalam masa itu, ahli waris menerima uang pertanggungan yang nilainya jauh lebih besar dari total premi yang dibayar. Kalau tidak terjadi apa-apa sampai masa perlindungan berakhir, premi tidak kembali. Inilah yang disebut premi hangus.
Sebaliknya, ada produk asuransi yang dirancang dengan komponen nilai tunai (cash value) — sebagian premi Anda dialokasikan untuk membentuk nilai yang terakumulasi di dalam polis. Ada juga produk dengan fitur pengembalian premi (return of premium), di mana premi yang sudah dibayar bisa kembali (seluruhnya atau sebagian) di akhir masa polis bila tidak terjadi klaim. Inilah yang disebut premi kembali.
Keduanya sah dan legal. Yang berbeda adalah struktur produknya — dan karena itu, preminya pun berbeda jauh.
Premi Hangus (Term Life): Proteksi Murni, Premi Paling Efisien
Asuransi jiwa berjangka (term life) adalah bentuk proteksi paling sederhana: Anda dilindungi selama jangka waktu tertentu — misalnya 10, 15, atau 20 tahun. Tidak ada nilai tunai, tidak ada pengembalian premi. Murni proteksi.
Kelebihannya:
- Premi paling murah untuk uang pertanggungan terbesar. Karena seluruh premi dipakai untuk biaya proteksi (tidak ada yang "ditabung"), Anda bisa mendapatkan uang pertanggungan Rp1 miliar atau lebih dengan premi yang relatif terjangkau. Untuk pencari nafkah utama keluarga, ini cara paling efisien memastikan keluarga terlindungi.
- Sederhana dan transparan. Tidak ada ilustrasi investasi yang membingungkan. Anda tahu persis: bayar sekian, dilindungi sekian, selama sekian tahun.
- Cocok untuk kebutuhan proteksi sementara. Misalnya melindungi keluarga selama anak-anak masih sekolah, atau menutup risiko selama masa cicilan KPR berjalan. Setelah kewajiban finansial itu selesai, kebutuhan proteksinya pun berkurang.
Kekurangannya:
- Premi hangus — kalau masa perlindungan berakhir tanpa klaim, tidak ada uang yang kembali.
- Tidak ada nilai akumulasi — polis tidak bisa dipinjam (policy loan), tidak ada nilai tebus (surrender value).
- Proteksi berakhir — kalau setelah masa term selesai Anda masih butuh proteksi, Anda harus membeli polis baru — dengan premi yang dihitung berdasarkan usia Anda yang sudah lebih tua (dan kondisi kesehatan terbaru).
Intinya: term life adalah alat proteksi murni. Jangan membelinya dengan ekspektasi "investasi" — belilah dengan ekspektasi "keluarga saya aman kalau terjadi apa-apa pada saya".
Premi Kembali: Ada Nilai Tunai atau Pengembalian Premi
Di sisi lain ada produk asuransi jiwa yang menggabungkan proteksi dengan komponen nilai — biasanya dalam bentuk asuransi jiwa seumur hidup (whole life) yang membentuk nilai tunai, atau produk dengan fitur pengembalian premi di akhir masa polis.
Cara kerjanya: dari premi yang Anda bayar, sebagian dipakai untuk biaya asuransi (proteksi), sebagian lagi diakumulasikan menjadi nilai tunai di dalam polis. Nilai ini tumbuh seiring waktu sesuai ketentuan polis. Pada produk dengan fitur pengembalian premi, ada mekanisme di mana premi yang telah dibayarkan dapat kembali pada akhir masa tertentu sesuai syarat polis.
Kelebihannya:
- Ada "kembalian". Secara psikologis ini menenangkan — uang Anda tidak "hilang" begitu saja. Ada nilai yang bisa diambil (sesuai ketentuan) atau premi yang kembali.
- Nilai tunai bisa dimanfaatkan. Pada produk whole life, nilai tunai yang terbentuk umumnya bisa dipinjam (policy loan) atau diambil sebagai nilai tebus bila polis dihentikan — tentu mengikuti ketentuan polis.
- Proteksi jangka panjang. Produk whole life umumnya memberikan perlindungan seumur hidup (misalnya hingga usia 99 atau 100 tahun), sehingga cocok untuk perencanaan warisan lintas generasi.
Kekurangannya:
- Premi jauh lebih mahal untuk uang pertanggungan yang sama. Karena sebagian premi dialokasikan untuk membentuk nilai, biaya proteksinya per rupiah uang pertanggungan lebih tinggi dibanding term life.
- Imbal hasilnya bukan yang tertinggi. Nilai tunai tumbuh secara konservatif mengikuti ketentuan polis — jangan bandingkan dengan instrumen investasi murni seperti saham atau reksa dana. Kalau tujuan utama Anda adalah memaksimalkan pertumbuhan dana, asuransi bukan kendaraan yang tepat.
- Butuh komitmen jangka panjang. Menghentikan polis terlalu dini (beberapa tahun pertama) biasanya merugikan karena nilai tunai yang terbentuk masih kecil sementara biaya-biaya di awal cukup besar.
Kapan Masing-Masing Cocok? Panduan Memilihnya
Tidak ada jawaban yang benar untuk semua orang. Yang ada adalah jawaban yang benar untuk situasi Anda. Berikut panduannya:
Pilih premi hangus (term life) jika:
- Prioritas utama Anda adalah proteksi maksimal dengan bujet terbatas — misalnya Anda pencari nafkah utama dengan anak yang masih kecil.
- Kebutuhan proteksi Anda bersifat sementara — selama masa KPR, selama anak sekolah, selama masih punya tanggungan besar.
- Anda sudah punya instrumen investasi sendiri dan tidak ingin mencampur proteksi dengan tabungan — strategi yang justru dianjurkan banyak perencana keuangan: beli proteksi semurah mungkin, investasikan sisanya di tempat yang memang dirancang untuk tumbuh.
Pilih premi kembali / ada nilai tunai jika:
- Anda menginginkan ketenangan psikologis bahwa premi tidak "hilang" — dan bersedia membayar premi lebih mahal untuk itu.
- Anda butuh proteksi seumur hidup untuk tujuan perencanaan warisan (legacy) — memastikan ada dana cair untuk ahli waris kapan pun risiko terjadi.
- Anda menginginkan disiplin menabung jangka panjang yang "terpaksa" lewat premi rutin — untuk sebagian orang, ini justru fitur, bukan bug.
Satu kejujuran yang perlu saya sampaikan: jangan membeli produk premi kembali dengan ekspektasi imbal hasil investasi yang tinggi. Belilah karena Anda butuh kombinasi proteksi + akumulasi nilai jangka panjang. Kalau ada agen yang menjanjikan "return" fantastis dari produk asuransi, itu lampu merah — minta dia menunjukkannya di RIPLAY, bukan di brosur marketing.
Contoh Produknya: Dari Proteksi Murni Sampai Legacy
Di jalur keagenan Manulife, tersedia pilihan produk yang mewakili kedua filosofi ini. Untuk kebutuhan proteksi warisan lintas generasi dengan nilai tunai, salah satu contohnya adalah MiPrecious — asuransi jiwa yang polisnya bahkan bisa diteruskan ke anak cucu, dan tersedia dalam Rupiah maupun US Dollar (sudah saya bedah di artikel sebelumnya).
https://suryonugroho.id/miprecious-manulife-proteksi-jiwa-warisan-dalam-us-dollar
Ada juga produk-produk jalur agency lain seperti MDWA, MDLA (nama resmi "MyLife"), MDSA, hingga Manulife Perlindungan Syariah (FLEXI) bagi Anda yang menginginkan prinsip syariah — yang terakhir ini juga tersedia dalam Rupiah maupun US Dollar.
Prinsip memilihnya tetap sama: pahami dulu kebutuhan Anda — proteksi sementara atau akumulasi jangka panjang — baru pilih produknya. Bukan sebaliknya.
Penutup: Tidak Ada yang Gratis, yang Ada adalah Pilihan Sadar
Premi hangus bukan berarti Anda "rugi" — Anda membeli ketenangan dengan harga paling efisien. Premi kembali bukan berarti Anda "untung" — Anda membayar lebih mahal untuk ketenangan yang berbeda. Keduanya valid, keduanya punya tempatnya masing-masing.
Yang merugikan bukanlah premi hangus atau premi kembali — melainkan membeli tanpa paham apa yang dibeli. Sekarang Anda sudah paham bedanya. Langkah berikutnya: petakan kebutuhan proteksi keluarga Anda, hitung berapa uang pertanggungan yang sebenarnya dibutuhkan, baru tentukan jenis produknya.
Kalau butuh teman diskusi untuk menghitungnya, saya siap membantu. Gratis, tanpa komitmen.
WhatsApp: 08123385016
Syarat dan ketentuan mengacu pada Polis serta Ringkasan Informasi Produk dan Layanan (RIPLAY). PT Asuransi Jiwa Manulife Indonesia berizin dan diawasi oleh Otoritas Jasa Keuangan (OJK).
Butuh penjelasan lebih lanjut?
Konsultasikan kebutuhan proteksi dan perencanaan keuangan Anda dengan saya — gratis dan tanpa komitmen.
Chat WhatsApp Sekarang
Suryo Nugroho
Manulife Life Planner
Perencana keuangan dan agen asuransi Manulife di Malang yang membantu Anda memahami asuransi jiwa dan perencanaan keuangan dengan bahasa yang mudah.
Artikel Terkait
Asuransi Kesehatan Cashless: Daftar RS Rekanan & Cara Pakainya
23 Okt 2026
7 menit baca
Cara Menyiapkan Warisan Tanpa Sengketa Keluarga
22 Okt 2026
7 menit baca
MiPrecious Manulife: Proteksi Jiwa + Warisan dalam US Dollar
22 Okt 2026
7 menit baca

5 Kesalahan Fatal Saat Beli Asuransi Pertama Kali
21 Okt 2026
7 menit baca
Komentar (0)
Belum ada komentar. Jadilah yang pertama berkomentar!
Tulis Komentar
Komentar dimoderasi sebelum tampil.
Disclaimer: Artikel ini bersifat edukasi dan bukan rekomendasi produk. Keputusan finansial tetap menjadi tanggung jawab pembaca. PT Asuransi Jiwa Manulife Indonesia berizin dan diawasi OJK.