
Dana Darurat vs Asuransi: Mana yang Harus Disiapkan Lebih Dulu?
Daftar Isi
Coba jawab jujur: kalau besok pagi ada uang Rp50 juta "nganggur" di rekening Anda, apa yang Anda lakukan? Ditabung jadi dana darurat, atau dibelikan asuransi?
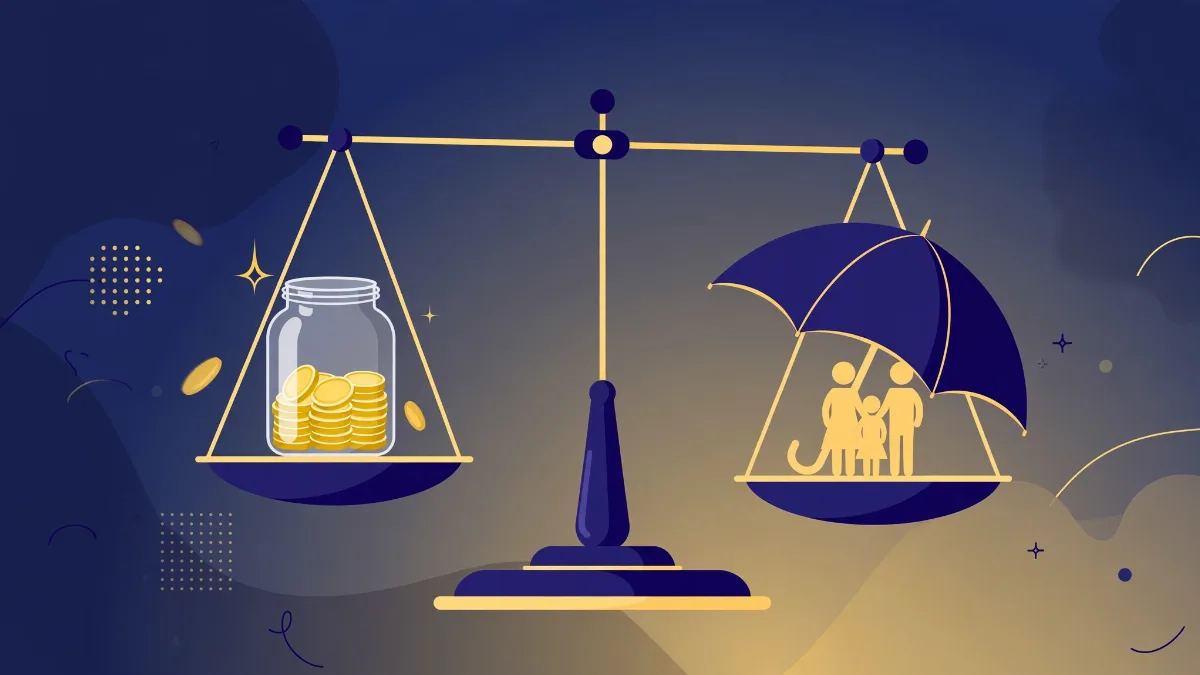
Pertanyaan ini saya dengar berkali-kali — dari karyawan muda sampai pengusaha mapan. Dan jawaban paling jujurnya: keduanya penting, tapi fungsinya beda jauh. Menyamakan keduanya itu seperti menyamakan ban serep dengan airbag mobil: sama-sama untuk keadaan darurat, tapi cara kerja dan momen pakainya tidak sama.
Mari kita bedah supaya Anda tidak salah menaruh harapan di tempat yang salah.
Apa Sebenarnya Fungsi Dana Darurat?
Dana darurat adalah uang tunai yang Anda simpan khusus untuk kejadian tak terduga yang sifatnya kecil-menengah tapi sering: HP rusak, motor masuk bengkel, AC rumah jebol, atau — yang paling menakutkan — tiba-tiba kena PHK dan butuh bertahan beberapa bulan sambil cari kerja baru.
Ciri-ciri dana darurat yang benar:
- Likuid — bisa diambil kapan saja tanpa penalti. Artinya: tabungan bank atau reksa dana pasar uang, bukan saham gorengan atau properti.
- Jumlahnya terukur — panduan umum para perencana keuangan: 3–6 kali pengeluaran bulanan untuk karyawan, 6–12 kali untuk pengusaha atau pekerja lepas yang penghasilannya tidak tetap.
- Terpisah dari uang belanja — idealnya di rekening berbeda supaya tidak "terpakai tidak sengaja" waktu lihat promo tanggal kembar.
Dana darurat itu pertahanan lapis pertama Anda. Ia menjaga Anda tetap waras menghadapi guncangan kecil tanpa harus utang ke mana-mana.
Lalu, Apa Fungsi Asuransi?
Kalau dana darurat untuk guncangan kecil, asuransi untuk guncangan besar yang jarang terjadi tapi menghancurkan: pencari nafkah meninggal dunia, sakit kritis yang butuh biaya ratusan juta, atau cacat total yang membuat seseorang tidak bisa bekerja lagi seumur hidup.
Logikanya beda dengan menabung:
- Dana darurat: Anda menabung Rp50 juta, ya perlindungannya Rp50 juta. Satu banding satu.
- Asuransi jiwa: Anda membayar premi yang jauh lebih kecil, tapi keluarga Anda diproteksi uang pertanggungan yang berkali-kali lipat — bisa miliaran rupiah.
Itulah kenapa saya selalu bilang: tidak ada tabungan yang bisa menggantikan asuransi untuk risiko besar. Menabung Rp5 miliar butuh puluhan tahun; risiko meninggal atau sakit kritis tidak mau menunggu tabungan Anda terkumpul. Saya membahas logika ini lebih dalam di artikel Proteksi Penghasilan: Siapa yang Menanggung Keluarga Anda Kalau "Mesin Uangnya" Berhenti?
Dana Darurat vs Asuransi: Bedanya di Mana?
Supaya makin jelas, ini perbandingan langsungnya:
Dana darurat — Untuk risiko: kecil–menengah, sering terjadi. Cara kerja: uang sendiri yang ditabung. Likuiditas: sangat likuid, ambil kapan saja. Contoh pakai: servis mobil, jeda antar pekerjaan. "Biaya": disiplin menabung.
Asuransi — Untuk risiko: besar, jarang terjadi. Cara kerja: risiko dialihkan ke perusahaan asuransi. Likuiditas: tidak untuk diambil-ambil; ada ketentuan polis. Contoh pakai: meninggal dunia, sakit kritis, cacat total. "Biaya": premi rutin (relatif kecil vs proteksinya).
Keduanya bukan lawan — mereka satu tim dengan posisi berbeda. Dana darurat itu bek tengah yang menghadang serangan-serangan kecil. Asuransi itu kiper terakhir yang berdiri di depan gawang saat bola besar datang.
Mana yang Harus Didahulukan?
Jawaban idealnya: keduanya disiapkan paralel, sesuai porsi. Tapi kalau kondisi keuangan memaksa Anda memilih salah satu dulu, ini panduan jujurnya:
Dahulukan dana darurat, jika: Anda masih lajang, belum ada tanggungan, dan arus kas bulanan pas-pasan. Tanpa dana darurat, guncangan kecil saja bisa memaksa Anda berutang — dan utang berbunga adalah musuh yang lebih pasti daripada risiko yang belum tentu terjadi.
Dahulukan (atau jangan tunda) asuransi, jika: Anda sudah punya pasangan, anak, cicilan rumah, atau orang tua yang bergantung pada penghasilan Anda. Risiko kehilangan pencari nafkah tidak bisa menunggu sampai dana darurat Anda terkumpul. Premi asuransi jiwa untuk usia muda relatif terjangkau — menundanya 5 tahun justru membuatnya lebih mahal karena usia dan risiko kesehatan bertambah. Cara premi dihitung saya jelaskan di artikel Premi Asuransi Itu Dihitung dari Apa Sih?
Analoginya begini: dana darurat itu seperti memperbaiki atap yang bocor — penting dan mendesak. Tapi asuransi itu seperti memastikan fondasi rumah kuat — kalau fondasinya jebol, atap sebagus apa pun tidak ada artinya.
Khusus untuk keluarga mapan: jangan merasa "sudah aman" hanya karena punya aset besar. Aset properti tidak bisa langsung jadi biaya rumah sakit atau gaji bulanan keluarga. Proteksi penghasilan yang likuid tetap perlu disiapkan — bukan karena Anda miskin, justru karena gaya hidup yang Anda lindungi itu mahal.
Kesalahan Fatal: Menganggap Asuransi sebagai Dana Darurat
Ini jebakan yang paling sering saya temui: seseorang membeli asuransi jiwa, lalu menganggapnya "tabungan darurat" yang bisa dicairkan kapan saja.
Jangan. Asuransi jiwa — apalagi unit link — bukan rekening tabungan:
- Penarikan di tahun-tahun awal bisa kena biaya dan menggerus nilai proteksi.
- Unit link punya biaya-biaya (akuisisi, administrasi, asuransi) yang membuat nilainya di awal tahun tidak sama dengan total premi yang disetor.
- Kalau polis sampai lapse karena premi menunggak, perlindungannya berhenti — dan klaim yang masuk saat polis tidak aktif bisa ditolak. Saya menulis 7 penyebab klaim ditolak di artikel Klaim Asuransi Jiwa Ditolak? 7 Penyebab Umum dan Cara Menghindarinya
Aturannya sederhana: dana darurat untuk yang bisa Anda jangkau sendiri, asuransi untuk yang tidak sanggup Anda tanggung sendiri. Jangan tertukar.
Kesimpulan
Dana darurat vs asuransi bukan pertandingan — ini kerja sama tim. Dana darurat menjaga Anda dari guncangan kecil sehari-hari. Asuransi menjaga keluarga Anda dari guncangan besar yang tidak bisa ditabung.
Kalau hari ini Anda belum punya keduanya, mulailah dari yang paling mendesak untuk posisi Anda — lalu bangun yang satunya menyusul. Yang paling berbahaya bukan salah urutan, tapi tidak memulai sama sekali sambil merasa "nanti saja".
Mau saya bantu petakan porsi yang pas untuk kondisi Anda — berapa dana darurat idealnya, berapa proteksi yang dibutuhkan keluarga? Konsultasi gratis via WhatsApp 08123385016. Ceritakan saja kondisi Anda apa adanya, nanti kita hitung bareng.
Syarat dan ketentuan mengacu pada Polis serta Ringkasan Informasi Produk dan Layanan (RIPLAY). PT Asuransi Jiwa Manulife Indonesia berizin dan diawasi oleh Otoritas Jasa Keuangan (OJK).
Butuh penjelasan lebih lanjut?
Konsultasikan kebutuhan proteksi dan perencanaan keuangan Anda dengan saya — gratis dan tanpa komitmen.
Chat WhatsApp Sekarang
Suryo Nugroho
Manulife Life Planner
Perencana keuangan dan agen asuransi Manulife di Malang yang membantu Anda memahami asuransi jiwa dan perencanaan keuangan dengan bahasa yang mudah.
Artikel Terkait
Asuransi Jiwa Manulife Jalur Agency: Cara Memilih Produk yang Tepat untuk Anda
Asuransi Kesehatan Syariah: Apakah Ada, dan Bagaimana Cara Kerjanya?
Asuransi Rawat Inap: Pahami Limit Kamar dan Manfaatnya Sebelum Klaim
Cara Daftar Asuransi Kesehatan: Dokumen, Medical Check-up, dan Masa Tunggu
Komentar (0)
Belum ada komentar. Jadilah yang pertama berkomentar!
Tulis Komentar
Komentar dimoderasi sebelum tampil.
Disclaimer: Artikel ini bersifat edukasi dan bukan rekomendasi produk. Keputusan finansial tetap menjadi tanggung jawab pembaca. PT Asuransi Jiwa Manulife Indonesia berizin dan diawasi OJK.