
Asuransi
Cara Daftar Asuransi Kesehatan: Dokumen, Medical Check-up, dan Masa Tunggu
7 menit baca
#tips asuransi
#cara daftar asuransi kesehatan
#medical check-up
#masa tunggu
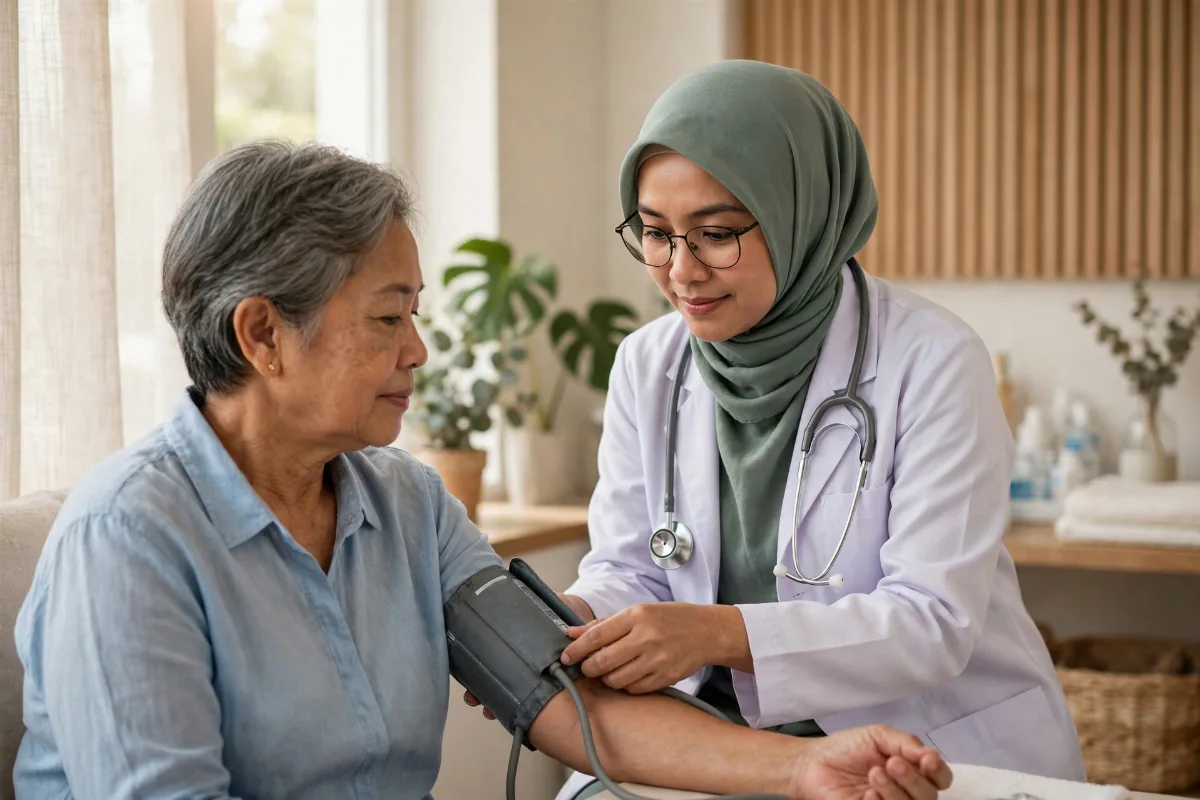
Banyak orang menunda membeli asuransi kesehatan bukan karena tidak membutuhkannya, melainkan karena proses pendaftarannya terasa rumit: dokumen apa saja yang diperlukan, apakah harus medical check-up, berapa lama prosesnya, dan kapan perlindungan mulai berlaku. Ketidakjelasan ini membuat pendaftaran terus ditunda — sampai akhirnya sakit datang lebih dulu, dan saat itulah pendaftaran justru menjadi lebih sulit.
Artikel ini menguraikan proses pendaftaran asuransi kesehatan langkah demi langkah, agar Anda bisa mendaftar dengan tenang dan tanpa kejutan.
Langkah 1: Tentukan Kebutuhan Anda Sebelum Memilih Produk
Sebelum mengisi formulir apa pun, luangkan waktu untuk menjawab beberapa pertanyaan dasar:
- Siapa saja yang akan ditanggung — hanya Anda, atau pasangan dan anak juga?
- Manfaat apa yang paling penting bagi Anda — rawat inap, rawat jalan, atau keduanya?
- Rumah sakit mana yang biasa Anda datangi, dan apakah termasuk jaringan produk yang Anda pertimbangkan?
- Berapa anggaran premi yang sanggup Anda bayar secara konsisten setiap bulan atau setiap tahun?
Jawaban-jawaban ini membantu agen Anda merekomendasikan produk yang sesuai, dan mencegah Anda membeli manfaat yang tidak Anda butuhkan atau melewatkan manfaat yang justru penting. Pendaftaran yang baik dimulai dari kebutuhan yang jelas, bukan dari formulir yang langsung diisi.
Langkah 2: Siapkan Dokumen yang Diperlukan
Secara umum, dokumen yang diperlukan untuk pendaftaran asuransi kesehatan meliputi:
- Identitas diri. Kartu Tanda Penduduk (KTP) untuk pemegang polis dan setiap calon tertanggung yang sudah dewasa.
- Dokumen keluarga. Kartu Keluarga (KK) atau akta kelahiran anak, jika Anda mendaftarkan pasangan atau anak sebagai tertanggung.
- Bukti penghasilan atau rekening. Sebagian pengajuan meminta informasi penghasilan atau rekening bank untuk keperluan pembayaran premi dan pencairan manfaat.
- Dokumen pendukung lain. Tergantung produk dan besar pertanggungan, perusahaan bisa meminta dokumen tambahan, misalnya surat keterangan kerja.
Siapkan dokumen-dokumen ini sejak awal agar proses tidak tersendat di tengah jalan. Fotokopi atau pindaian yang jelas mempercepat verifikasi, dan data yang konsisten antar dokumen menghindari pertanyaan tambahan dari perusahaan.
Langkah 3: Isi Formulir Pengajuan dengan Jujur
Formulir pengajuan — sering disebut Surat Permintaan Asuransi — berisi data diri Anda dan pertanyaan tentang riwayat kesehatan Anda. Bagian ini adalah bagian terpenting dalam seluruh proses, dan kejujuran di sini tidak bisa ditawar.
Mengapa kejujuran begitu penting? Karena perusahaan menilai risiko berdasarkan informasi yang Anda berikan. Jika Anda menyembunyikan riwayat penyakit atau kebiasaan tertentu, konsekuensinya bisa serius: klaim di kemudian hari dapat ditolak, atau polis dapat bermasalah, tepat saat Anda paling membutuhkannya.
Jangan khawatir bahwa riwayat kesehatan tertentu otomatis membuat pengajuan Anda ditolak. Banyak kondisi kesehatan masih bisa diterima, dengan ketentuan yang disesuaikan — misalnya pengecualian untuk kondisi tertentu, atau premi yang disesuaikan. Yang berbahaya bukan memiliki riwayat penyakit, melainkan menyembunyikannya.
Jika ada pertanyaan dalam formulir yang tidak Anda pahami, tanyakan kepada agen Anda sebelum menjawab. Menjawab dengan ragu-ragu sama berbahayanya dengan menjawab dengan tidak jujur.
Langkah 4: Medical Check-up — Kapan Diperlukan dan Apa yang Diperiksa?
Medical check-up (MCU) adalah pemeriksaan kesehatan yang diminta perusahaan untuk menilai kondisi Anda sebelum polis diterbitkan. Tidak semua pengajuan memerlukan MCU. Umumnya, MCU lebih mungkin diminta jika:
- Usia calon tertanggung sudah lebih tinggi, karena risiko kesehatan meningkat seiring usia.
- Uang pertanggungan atau manfaat yang diajukan besar.
- Formulir pengajuan menunjukkan riwayat kesehatan tertentu yang perlu diperiksa lebih lanjut.
- Produk yang diajukan memang mensyaratkan MCU sebagai bagian dari proses seleksinya.
Pemeriksaan MCU umumnya meliputi pemeriksaan fisik dasar, tekanan darah, tes darah, tes urine, dan kadang pemeriksaan penunjang lain sesuai ketentuan perusahaan. Biayanya, pada banyak proses pengajuan, ditanggung oleh perusahaan asuransi — tetapi pastikan Anda mengonfirmasi hal ini dengan agen Anda sebelum menjalani pemeriksaan.
Hasil MCU bukan vonis. Ia adalah informasi bagi perusahaan untuk memutuskan: menerima pengajuan Anda dengan ketentuan standar, menerima dengan ketentuan khusus, atau dalam beberapa kasus menolaknya. Apa pun hasilnya, Anda berhak mendapatkan penjelasan atas keputusan tersebut.
Langkah 5: Menunggu Keputusan Perusahaan (Underwriting)
Setelah formulir dan hasil MCU — jika ada — diterima, perusahaan melakukan proses underwriting, yaitu penilaian atas pengajuan Anda. Proses ini bisa memakan waktu beberapa hari hingga beberapa minggu, tergantung kelengkapan dokumen dan kompleksitas kasus Anda.
Kemungkinan hasil underwriting antara lain:
- Diterima dengan ketentuan standar. Pengajuan Anda disetujui sesuai produk yang diajukan.
- Diterima dengan ketentuan khusus. Misalnya, pengecualian untuk kondisi tertentu, masa tunggu yang berbeda, atau penyesuaian premi.
- Ditunda. Perusahaan memerlukan informasi atau pemeriksaan tambahan sebelum memutuskan.
- Ditolak. Kondisi Anda dinilai di luar batas penerimaan produk tersebut.
Jika pengajuan Anda diterima dengan ketentuan khusus, bacalah ketentuan itu dengan saksama sebelum menyetujuinya. Anda berhak bertanya, berdiskusi, dan mempertimbangkan apakah ketentuan tersebut masih sesuai dengan kebutuhan Anda. Menerima ketentuan tanpa membacanya sama dengan membeli produk yang tidak Anda pahami.
Langkah 6: Pahami Masa Tunggu Sebelum Perlindungan Penuh Berlaku
Ini adalah bagian yang paling sering menimbulkan kekecewaan, jadi mari kita bahas dengan jelas. Masa tunggu adalah periode setelah polis diterbitkan di mana manfaat tertentu belum bisa diklaim, meskipun premi sudah dibayar. Masa tunggu berlaku karena perusahaan perlu memastikan polis tidak dibeli hanya saat seseorang sudah tahu dirinya akan segera berobat.
Secara umum, masa tunggu dibedakan sebagai berikut:
- Kecelakaan umumnya tidak memiliki masa tunggu yang panjang, karena kecelakaan bersifat tiba-tiba dan tidak dapat direncanakan.
- Sakit umum biasanya memiliki masa tunggu tertentu setelah polis terbit, misalnya beberapa minggu, sebelum manfaat rawat inap karena sakit bisa diklaim.
- Kondisi tertentu memiliki masa tunggu lebih panjang, misalnya penyakit yang berkembang perlahan atau kondisi yang sudah diketahui sebelumnya.
- Kondisi yang sudah ada sebelum polis (pre-existing condition) dapat dikenai ketentuan khusus, termasuk pengecualian atau masa tunggu yang lebih panjang.
Lama masa tunggu berbeda antar produk dan antar kondisi. Jangan mengasumsikan masa tunggu produk A sama dengan produk B — periksa ketentuan produk yang Anda ambil, dan tanyakan langsung kepada agen Anda: "Untuk kondisi ini, kapan tepatnya manfaat saya mulai berlaku?"
Inilah alasan mengapa membeli asuransi kesehatan sebaiknya dilakukan saat Anda sehat, bukan saat sudah sakit. Membeli lebih awal berarti masa tunggu sudah lewat saat Anda benar-benar membutuhkannya.
Langkah 7: Polis Terbit — Baca Sebelum Menyimpan
Saat polis terbit, jangan langsung menyimpannya tanpa dibaca. Periksa hal-hal berikut:
- Data diri dan tertanggung. Pastikan nama, tanggal lahir, dan data lainnya benar.
- Manfaat dan batasnya. Pastikan sesuai dengan yang dijelaskan agen Anda saat penawaran.
- Masa tunggu dan pengecualian. Pastikan Anda memahami keduanya.
- Jadwal pembayaran premi. Pastikan Anda tahu tanggal jatuh tempo dan cara pembayarannya.
- Prosedur klaim. Simpan informasi cara klaim di tempat yang mudah ditemukan keluarga Anda.
Jika ada yang tidak sesuai dengan penjelasan saat penawaran, segera sampaikan kepada agen Anda. Masa awal setelah polis terbit adalah waktu terbaik untuk mengoreksi kekeliruan, bukan bertahun-tahun kemudian saat klaim diajukan.
Kapan Anda Boleh Menunda Pendaftaran?
Ada kondisi di mana menunda pendaftaran adalah keputusan yang masuk akal, misalnya:
- Anda sedang membandingkan beberapa produk dan belum menemukan yang sesuai — menunda sejenak untuk memilih dengan benar lebih baik daripada mendaftar tergesa-gesa.
- Dokumen Anda belum lengkap, misalnya dokumen keluarga yang sedang diurus — lengkapi dulu, lalu daftar dengan data yang benar.
- Anda sedang menunggu fasilitas kantor yang baru, misalnya Anda baru saja pindah kerja dan fasilitas kesehatan kantor akan segera aktif — tetapi tetap tentukan tenggat waktu untuk memutuskan.
Tetapi ingat, setiap bulan penundaan adalah satu bulan masa tunggu yang belum berjalan. Jika Anda sudah yakin membutuhkan perlindungan, menunda pendaftaran tanpa alasan yang jelas hanya memperpanjang periode Anda tanpa perlindungan.
Penutup: Pendaftaran yang Jelas, Perlindungan yang Tenang
Proses pendaftaran asuransi kesehatan sebenarnya tidak serumit yang dibayangkan: tentukan kebutuhan, siapkan dokumen, isi formulir dengan jujur, jalani medical check-up jika diminta, pahami hasil underwriting, kenali masa tunggu Anda, dan baca polis saat terbit. Setiap langkahnya bisa Anda lalui dengan tenang jika Anda didampingi agen yang menjelaskan, bukan sekadar menyodorkan formulir.
Jika Anda ingin memulai proses pendaftaran — atau sekadar bertanya tentang dokumen, medical check-up, dan masa tunggu untuk kondisi Anda — mari kita diskusikan.
Konsultasi gratis via WhatsApp: 08123385016 — atau kunjungi wa.me/628123385016.
Syarat dan ketentuan mengacu pada Polis serta Ringkasan Informasi Produk dan Layanan (RIPLAY). PT Asuransi Jiwa Manulife Indonesia berizin dan diawasi oleh Otoritas Jasa Keuangan (OJK).
Artikel ini menguraikan proses pendaftaran asuransi kesehatan langkah demi langkah, agar Anda bisa mendaftar dengan tenang dan tanpa kejutan.
Langkah 1: Tentukan Kebutuhan Anda Sebelum Memilih Produk
Sebelum mengisi formulir apa pun, luangkan waktu untuk menjawab beberapa pertanyaan dasar:
- Siapa saja yang akan ditanggung — hanya Anda, atau pasangan dan anak juga?
- Manfaat apa yang paling penting bagi Anda — rawat inap, rawat jalan, atau keduanya?
- Rumah sakit mana yang biasa Anda datangi, dan apakah termasuk jaringan produk yang Anda pertimbangkan?
- Berapa anggaran premi yang sanggup Anda bayar secara konsisten setiap bulan atau setiap tahun?
Jawaban-jawaban ini membantu agen Anda merekomendasikan produk yang sesuai, dan mencegah Anda membeli manfaat yang tidak Anda butuhkan atau melewatkan manfaat yang justru penting. Pendaftaran yang baik dimulai dari kebutuhan yang jelas, bukan dari formulir yang langsung diisi.
Langkah 2: Siapkan Dokumen yang Diperlukan
Secara umum, dokumen yang diperlukan untuk pendaftaran asuransi kesehatan meliputi:
- Identitas diri. Kartu Tanda Penduduk (KTP) untuk pemegang polis dan setiap calon tertanggung yang sudah dewasa.
- Dokumen keluarga. Kartu Keluarga (KK) atau akta kelahiran anak, jika Anda mendaftarkan pasangan atau anak sebagai tertanggung.
- Bukti penghasilan atau rekening. Sebagian pengajuan meminta informasi penghasilan atau rekening bank untuk keperluan pembayaran premi dan pencairan manfaat.
- Dokumen pendukung lain. Tergantung produk dan besar pertanggungan, perusahaan bisa meminta dokumen tambahan, misalnya surat keterangan kerja.
Siapkan dokumen-dokumen ini sejak awal agar proses tidak tersendat di tengah jalan. Fotokopi atau pindaian yang jelas mempercepat verifikasi, dan data yang konsisten antar dokumen menghindari pertanyaan tambahan dari perusahaan.
Langkah 3: Isi Formulir Pengajuan dengan Jujur
Formulir pengajuan — sering disebut Surat Permintaan Asuransi — berisi data diri Anda dan pertanyaan tentang riwayat kesehatan Anda. Bagian ini adalah bagian terpenting dalam seluruh proses, dan kejujuran di sini tidak bisa ditawar.
Mengapa kejujuran begitu penting? Karena perusahaan menilai risiko berdasarkan informasi yang Anda berikan. Jika Anda menyembunyikan riwayat penyakit atau kebiasaan tertentu, konsekuensinya bisa serius: klaim di kemudian hari dapat ditolak, atau polis dapat bermasalah, tepat saat Anda paling membutuhkannya.
Jangan khawatir bahwa riwayat kesehatan tertentu otomatis membuat pengajuan Anda ditolak. Banyak kondisi kesehatan masih bisa diterima, dengan ketentuan yang disesuaikan — misalnya pengecualian untuk kondisi tertentu, atau premi yang disesuaikan. Yang berbahaya bukan memiliki riwayat penyakit, melainkan menyembunyikannya.
Jika ada pertanyaan dalam formulir yang tidak Anda pahami, tanyakan kepada agen Anda sebelum menjawab. Menjawab dengan ragu-ragu sama berbahayanya dengan menjawab dengan tidak jujur.
Langkah 4: Medical Check-up — Kapan Diperlukan dan Apa yang Diperiksa?
Medical check-up (MCU) adalah pemeriksaan kesehatan yang diminta perusahaan untuk menilai kondisi Anda sebelum polis diterbitkan. Tidak semua pengajuan memerlukan MCU. Umumnya, MCU lebih mungkin diminta jika:
- Usia calon tertanggung sudah lebih tinggi, karena risiko kesehatan meningkat seiring usia.
- Uang pertanggungan atau manfaat yang diajukan besar.
- Formulir pengajuan menunjukkan riwayat kesehatan tertentu yang perlu diperiksa lebih lanjut.
- Produk yang diajukan memang mensyaratkan MCU sebagai bagian dari proses seleksinya.
Pemeriksaan MCU umumnya meliputi pemeriksaan fisik dasar, tekanan darah, tes darah, tes urine, dan kadang pemeriksaan penunjang lain sesuai ketentuan perusahaan. Biayanya, pada banyak proses pengajuan, ditanggung oleh perusahaan asuransi — tetapi pastikan Anda mengonfirmasi hal ini dengan agen Anda sebelum menjalani pemeriksaan.
Hasil MCU bukan vonis. Ia adalah informasi bagi perusahaan untuk memutuskan: menerima pengajuan Anda dengan ketentuan standar, menerima dengan ketentuan khusus, atau dalam beberapa kasus menolaknya. Apa pun hasilnya, Anda berhak mendapatkan penjelasan atas keputusan tersebut.
Langkah 5: Menunggu Keputusan Perusahaan (Underwriting)
Setelah formulir dan hasil MCU — jika ada — diterima, perusahaan melakukan proses underwriting, yaitu penilaian atas pengajuan Anda. Proses ini bisa memakan waktu beberapa hari hingga beberapa minggu, tergantung kelengkapan dokumen dan kompleksitas kasus Anda.
Kemungkinan hasil underwriting antara lain:
- Diterima dengan ketentuan standar. Pengajuan Anda disetujui sesuai produk yang diajukan.
- Diterima dengan ketentuan khusus. Misalnya, pengecualian untuk kondisi tertentu, masa tunggu yang berbeda, atau penyesuaian premi.
- Ditunda. Perusahaan memerlukan informasi atau pemeriksaan tambahan sebelum memutuskan.
- Ditolak. Kondisi Anda dinilai di luar batas penerimaan produk tersebut.
Jika pengajuan Anda diterima dengan ketentuan khusus, bacalah ketentuan itu dengan saksama sebelum menyetujuinya. Anda berhak bertanya, berdiskusi, dan mempertimbangkan apakah ketentuan tersebut masih sesuai dengan kebutuhan Anda. Menerima ketentuan tanpa membacanya sama dengan membeli produk yang tidak Anda pahami.
Langkah 6: Pahami Masa Tunggu Sebelum Perlindungan Penuh Berlaku
Ini adalah bagian yang paling sering menimbulkan kekecewaan, jadi mari kita bahas dengan jelas. Masa tunggu adalah periode setelah polis diterbitkan di mana manfaat tertentu belum bisa diklaim, meskipun premi sudah dibayar. Masa tunggu berlaku karena perusahaan perlu memastikan polis tidak dibeli hanya saat seseorang sudah tahu dirinya akan segera berobat.
Secara umum, masa tunggu dibedakan sebagai berikut:
- Kecelakaan umumnya tidak memiliki masa tunggu yang panjang, karena kecelakaan bersifat tiba-tiba dan tidak dapat direncanakan.
- Sakit umum biasanya memiliki masa tunggu tertentu setelah polis terbit, misalnya beberapa minggu, sebelum manfaat rawat inap karena sakit bisa diklaim.
- Kondisi tertentu memiliki masa tunggu lebih panjang, misalnya penyakit yang berkembang perlahan atau kondisi yang sudah diketahui sebelumnya.
- Kondisi yang sudah ada sebelum polis (pre-existing condition) dapat dikenai ketentuan khusus, termasuk pengecualian atau masa tunggu yang lebih panjang.
Lama masa tunggu berbeda antar produk dan antar kondisi. Jangan mengasumsikan masa tunggu produk A sama dengan produk B — periksa ketentuan produk yang Anda ambil, dan tanyakan langsung kepada agen Anda: "Untuk kondisi ini, kapan tepatnya manfaat saya mulai berlaku?"
Inilah alasan mengapa membeli asuransi kesehatan sebaiknya dilakukan saat Anda sehat, bukan saat sudah sakit. Membeli lebih awal berarti masa tunggu sudah lewat saat Anda benar-benar membutuhkannya.
Langkah 7: Polis Terbit — Baca Sebelum Menyimpan
Saat polis terbit, jangan langsung menyimpannya tanpa dibaca. Periksa hal-hal berikut:
- Data diri dan tertanggung. Pastikan nama, tanggal lahir, dan data lainnya benar.
- Manfaat dan batasnya. Pastikan sesuai dengan yang dijelaskan agen Anda saat penawaran.
- Masa tunggu dan pengecualian. Pastikan Anda memahami keduanya.
- Jadwal pembayaran premi. Pastikan Anda tahu tanggal jatuh tempo dan cara pembayarannya.
- Prosedur klaim. Simpan informasi cara klaim di tempat yang mudah ditemukan keluarga Anda.
Jika ada yang tidak sesuai dengan penjelasan saat penawaran, segera sampaikan kepada agen Anda. Masa awal setelah polis terbit adalah waktu terbaik untuk mengoreksi kekeliruan, bukan bertahun-tahun kemudian saat klaim diajukan.
Kapan Anda Boleh Menunda Pendaftaran?
Ada kondisi di mana menunda pendaftaran adalah keputusan yang masuk akal, misalnya:
- Anda sedang membandingkan beberapa produk dan belum menemukan yang sesuai — menunda sejenak untuk memilih dengan benar lebih baik daripada mendaftar tergesa-gesa.
- Dokumen Anda belum lengkap, misalnya dokumen keluarga yang sedang diurus — lengkapi dulu, lalu daftar dengan data yang benar.
- Anda sedang menunggu fasilitas kantor yang baru, misalnya Anda baru saja pindah kerja dan fasilitas kesehatan kantor akan segera aktif — tetapi tetap tentukan tenggat waktu untuk memutuskan.
Tetapi ingat, setiap bulan penundaan adalah satu bulan masa tunggu yang belum berjalan. Jika Anda sudah yakin membutuhkan perlindungan, menunda pendaftaran tanpa alasan yang jelas hanya memperpanjang periode Anda tanpa perlindungan.
Penutup: Pendaftaran yang Jelas, Perlindungan yang Tenang
Proses pendaftaran asuransi kesehatan sebenarnya tidak serumit yang dibayangkan: tentukan kebutuhan, siapkan dokumen, isi formulir dengan jujur, jalani medical check-up jika diminta, pahami hasil underwriting, kenali masa tunggu Anda, dan baca polis saat terbit. Setiap langkahnya bisa Anda lalui dengan tenang jika Anda didampingi agen yang menjelaskan, bukan sekadar menyodorkan formulir.
Jika Anda ingin memulai proses pendaftaran — atau sekadar bertanya tentang dokumen, medical check-up, dan masa tunggu untuk kondisi Anda — mari kita diskusikan.
Konsultasi gratis via WhatsApp: 08123385016 — atau kunjungi wa.me/628123385016.
Syarat dan ketentuan mengacu pada Polis serta Ringkasan Informasi Produk dan Layanan (RIPLAY). PT Asuransi Jiwa Manulife Indonesia berizin dan diawasi oleh Otoritas Jasa Keuangan (OJK).
Butuh penjelasan lebih lanjut?
Konsultasikan kebutuhan proteksi dan perencanaan keuangan Anda dengan saya — gratis dan tanpa komitmen.
Chat WhatsApp Sekarang
Suryo Nugroho
Manulife Life Planner
Perencana keuangan dan agen asuransi Manulife di Malang yang membantu Anda memahami asuransi jiwa dan perencanaan keuangan dengan bahasa yang mudah.
Artikel Terkait
Apakah Asuransi Bisa Dicairkan? Bedanya Nilai Tunai, Surrender, dan Pinjaman Polis
20 Nov 2026
7 menit baca
Premi Asuransi: Apa Itu, Bagaimana Dihitung, dan Kenapa Besarannya Bisa Berbeda-beda
20 Nov 2026
7 menit baca
Asuransi Karyawan: Manfaatnya untuk Perusahaan Kecil dan Menengah
19 Nov 2026
7 menit baca
Asuransi Jiwa Terbaik: Cara Menilainya dari Kebutuhan, Bukan dari Iklan
19 Nov 2026
7 menit baca
Komentar (0)
Belum ada komentar. Jadilah yang pertama berkomentar!
Tulis Komentar
Komentar dimoderasi sebelum tampil.
Disclaimer: Artikel ini bersifat edukasi dan bukan rekomendasi produk. Keputusan finansial tetap menjadi tanggung jawab pembaca. PT Asuransi Jiwa Manulife Indonesia berizin dan diawasi OJK.