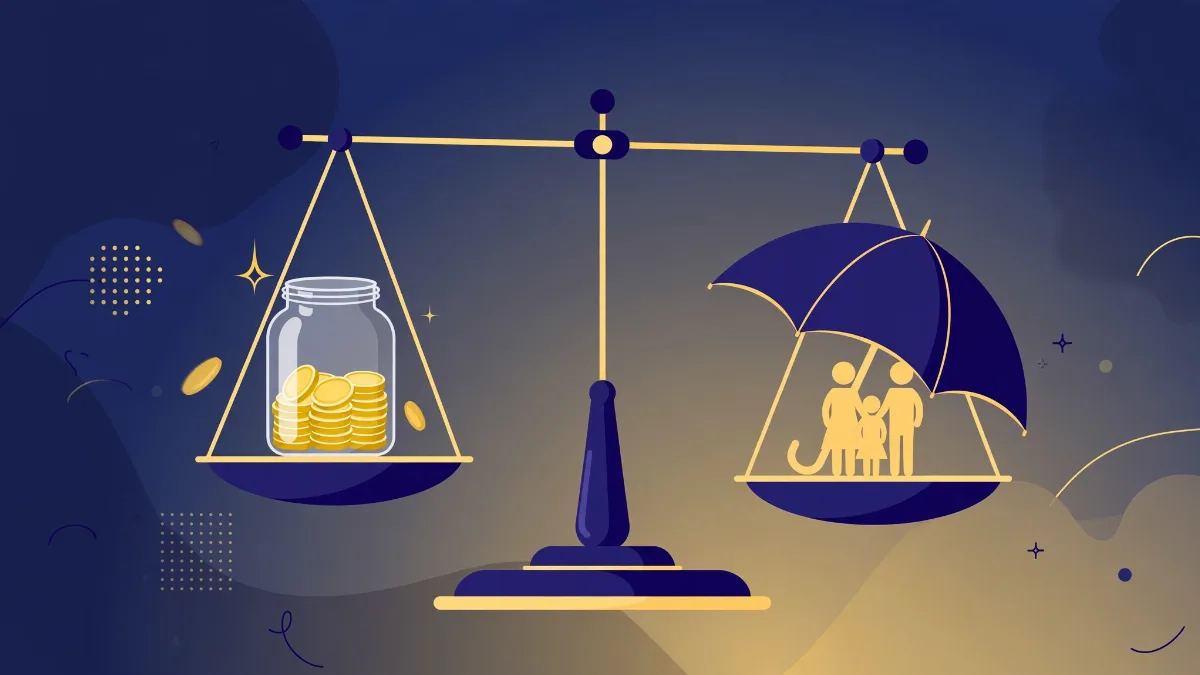
Argumennya terdengar masuk akal — sampai kita bedah lebih dalam. Dana darurat dan asuransi memang sama-sama "jaring pengaman keuangan", tapi mereka menangkap jenis risiko yang berbeda, dengan cara kerja yang berbeda. Mempertentangkan keduanya seperti memperdebatkan mana yang lebih penting: rem atau sabuk pengaman di mobil. Jawabannya: dua-duanya, karena fungsinya beda.
Mari kita luruskan — agar Anda berhenti memilih salah satu, dan mulai membangun keduanya.
Apa Itu Dana Darurat dan Untuk Apa Ia Bekerja?
Dana darurat adalah sejumlah uang tunai (atau setara kas) yang Anda sisihkan khusus untuk menghadapi pengeluaran tak terduga yang relatif kecil dan bisa diprediksi polanya — meski waktunya tidak bisa ditebak.
Contoh klasik penggunaannya:
- Motor atau mobil rusak dan butuh servis besar mendadak
- Kehilangan pekerjaan dan butuh bertahan 3–6 bulan sambil cari kerja baru
- Ada anggota keluarga yang perlu biaya berobat jalan yang tidak besar
- Perbaikan rumah mendesak (atap bocor di musim hujan, misalnya)
- Kebutuhan bisnis mendadak dalam skala kecil
Ciri khas dana darurat: cepat, fleksibel, tanpa syarat. Tidak ada formulir klaim, tidak ada masa tunggu, tidak ada pengecualian. Butuh hari ini, pakai hari ini. Itulah kekuatannya — dan justru karena sifatnya yang cair dan bebas inilah ia tidak cocok untuk menanggung risiko besar. Kita bahas kenapa sebentar lagi.
Patokan umum besarnya: 3–6 bulan pengeluaran rutin untuk karyawan, 6–12 bulan untuk pengusaha atau pekerja lepas yang penghasilannya fluktuatif. Dana ini disimpan di instrumen yang likuid — tabungan atau deposito yang mudah dicairkan — bukan di saham atau properti.
Apa Itu Asuransi dan Untuk Apa Ia Bekerja?
Asuransi adalah mekanisme transfer risiko: Anda membayar premi yang relatif kecil dan terjangkau, dan sebagai gantinya perusahaan asuransi menanggung risiko besar yang dampak keuangannya jauh melampaui kemampuan tabungan Anda.
Contoh risiko yang menjadi "makanan" asuransi:
- Pencari nafkah utama meninggal dunia di usia produktif — keluarga kehilangan penghasilan puluhan tahun ke depan
- Diagnosis kanker yang membutuhkan pengobatan ratusan juta rupiah
- Kecelakaan berat yang menimbulkan cacat tetap dan menghilangkan kemampuan bekerja
- Rawat inap berkepanjangan di ICU
Ciri khas asuransi: leverage. Dengan premi tahunan yang mungkin hanya beberapa juta rupiah, Anda mendapatkan proteksi senilai ratusan juta hingga miliaran rupiah. Tidak ada tabungan pribadi yang bisa menandingi daya ungkit ini — kecuali Anda sudah punya tabungan miliaran rupiah yang siap "dibakar" untuk satu peristiwa.
Inilah perbedaan fundamentalnya: dana darurat menanggung risiko yang bisa Anda tanggung sendiri; asuransi menanggung risiko yang tidak bisa (atau tidak bijak) Anda tanggung sendiri.
Analogi Sederhana: Pemadam Kebakaran Mini vs Asuransi Kebakaran
Bayangkan rumah Anda. Anda menyimpan APAR (alat pemadam api ringan) di dapur — itu dana darurat Anda. Api kecil di kompor? Semprot sendiri, beres dalam semenit, tanpa drama.
Tapi kalau yang terbakar seluruh lantai dua? APAR Anda tidak akan cukup — dan di titik itulah Anda bersyukur punya asuransi kebakaran. Anda tidak mungkin menyimpan "dana darurat" sebesar harga rumah hanya untuk berjaga-jaga — jauh lebih efisien membayar premi kecil dan mentransfer risiko besar itu ke perusahaan asuransi.
Sekarang balik logikanya: masa Anda menelepon perusahaan asuransi kebakaran hanya karena kompor menyala sedikit terlalu besar? Tentu tidak — untuk itu ada APAR. Setiap alat untuk masalahnya masing-masing. Dana darurat untuk "api kecil" kehidupan; asuransi untuk "kebakaran besar" yang bisa meluluhlantakkan keuangan keluarga.
Kenapa Keduanya Tidak Bisa Saling Menggantikan?
Mari uji dua skenario ekstrem agar jelas:
Skenario A: hanya punya dana darurat, tanpa asuransi. Anda punya tabungan darurat Rp50 juta — lumayan. Lalu Anda didiagnosis kanker dan butuh pengobatan Rp400 juta plus tidak bisa bekerja setahun. Dana Rp50 juta habis dalam dua bulan. Sisanya? Jual aset? Berutang? Minta sumbangan? Dana darurat — sebesar apa pun yang realistis dikumpulkan orang kebanyakan — tidak dirancang untuk menahan guncangan sebesar ini.
Skenario B: hanya punya asuransi, tanpa dana darurat. Proteksi Anda lengkap: jiwa, kesehatan, penyakit kritis. Lalu motor Anda rusak butuh Rp3 juta, dan di bulan yang sama ada iuran sekolah anak. Anda tidak bisa "klaim" untuk ini — tidak ada polis yang menanggung servis motor. Tanpa dana darurat, Anda terpaksa menggesek kartu kredit atau — lebih buruk — menunggak premi asuransi, yang kalau kebablasan membuat polis lapse tepat saat Anda membutuhkannya.
Kesimpulannya jelas: tanpa asuransi, satu musibah besar menghancurkan tabungan bertahun-tahun. Tanpa dana darurat, kebutuhan kecil sehari-hari menggerogoti kemampuan Anda membayar premi. Keduanya saling melindungi — termasuk melindungi satu sama lain.
Urutan Membangun yang Benar: Mana Dulu?
Pertanyaan praktis yang sering muncul: kalau dana terbatas, mana yang dibangun duluan? Jawaban yang paling sehat secara perencanaan keuangan:
Tahap 1: Dana darurat mini dulu (1 bulan pengeluaran). Ini fondasi tercepat — target yang terjangkau dalam beberapa bulan. Tujuannya: Anda tidak panik menghadapi gangguan kecil.
Tahap 2: Proteksi dasar (asuransi). Setelah punya bantalan mini, segera tutup risiko terbesar: asuransi jiwa (kalau ada tanggungan) dan asuransi kesehatan. Ingat — risiko besar tidak menunggu dana darurat Anda penuh dulu. Menunda asuransi setahun demi menyempurnakan dana darurat adalah pertaruhan yang keliru: Anda mempertaruhkan risiko miliaran demi menghemat premi jutaan.
Tahap 3: Sempurnakan dana darurat (3–6 bulan, atau 6–12 untuk pengusaha). Sambil premi asuransi berjalan, lanjutkan membangun dana darurat sampai target ideal.
Tahap 4: Proteksi lanjutan + investasi. Setelah dua lapis pengaman beres, barulah agresif di investasi dan rider tambahan (penyakit kritis, perencanaan warisan, dan sebagainya).
Urutan ini mengikuti prinsip piramida perencanaan keuangan: proteksi dan likuiditas di bawah sebagai fondasi, pertumbuhan aset di atasnya. Membangun investasi tanpa fondasi proteksi itu seperti membangun lantai dua tanpa lantai satu — terlihat megah sampai ada guncangan.
Panduan Praktis Membangun Keduanya Beriringan
Teori tanpa praktik tidak berguna. Berikut langkah konkret yang bisa Anda mulai bulan ini:
1. Hitung pengeluaran bulanan riil Anda. Bukan perkiraan, bukan yang "ideal" — catat yang sebenarnya keluar selama 2–3 bulan terakhir. Angka inilah basis perhitungan dana darurat dan kebutuhan proteksi Anda.
2. Otomatiskan dana darurat. Sisihkan persentase tetap dari penghasilan — mulai dari 10% kalau bisa, 5% pun tidak apa — via autodebet ke rekening terpisah di tanggal gajian. Yang otomatis tidak butuh disiplin; yang manual butuh tekad setiap bulan.
3. Pisahkan rekeningnya — secara harfiah. Dana darurat harus di rekening berbeda dari rekening belanja harian. Kalau masih satu rekening, ia bukan dana darurat — ia cuma "tabungan yang niatnya darurat" dan akan terpakai untuk diskon tanggal kembar.
4. Untuk asuransi: mulai dari kebutuhan, bukan dari produk. Hitung dulu: berapa tanggungan Anda? Berapa tahun keluarga butuh ditopang kalau Anda tiada? Berapa limit kesehatan yang realistis? Baru cari produk yang menjawab angka-angka itu — bukan sebaliknya (membeli produk lalu mencocok-cocokkan kebutuhan).
5. Review tahunan. Hidup berubah — gaji naik, anak bertambah, cicilan lunas. Dana darurat dan proteksi yang cukup lima tahun lalu belum tentu cukup hari ini. Jadwalkan satu sesi review setahun sekali; agen yang baik akan mengingatkan Anda.
6. Jangan campur dana darurat dengan investasi. Dana darurat harus likuid dan stabil nilainya. Menaruhnya di saham "biar berkembang" mengubahnya dari jaring pengaman menjadi sumber risiko baru — tepat saat Anda butuh, pasar bisa sedang jatuh.
Untuk Keluarga HNW: Skalanya Beda, Prinsipnya Sama
Anda mungkin berpikir, "saya punya aset besar, buat apa dua-duanya?" Justru di sinilah relevansinya makin tajam. Dana darurat Anda mungkin setara belasan bulan pengeluaran — bagus untuk "api kecil". Tapi risiko besar Anda juga berskala besar: tagihan medis premium, kelangsungan bisnis, dan — yang sering dilupakan — likuiditas warisan.
Skenario yang terlalu sering terjadi: konglomerat keluarga jatuh sakit berkepanjangan, biaya perawatan dan hilangnya kendali bisnis menggerogoti kas, lalu aset terpaksa dilepas di bawah harga pasar. Asuransi jiwa dan kesehatan dalam porsi yang proporsional berfungsi sebagai penjaga likuiditas — memastikan peristiwa kesehatan tidak memaksa likuidasi aset yang merugikan ahli waris. Dana darurat menjaga operasional harian; asuransi menjaga kerajaannya tetap utuh.
Berhenti Memilih, Mulai Melengkapi
Jadi, dana darurat vs asuransi — mana yang menang? Tidak ada. Itu pertanyaan yang salah. Pertanyaan yang benar: "apakah kedua lapis pengaman saya sudah cukup untuk skala hidup saya saat ini?"
Dana darurat memberi Anda ketenangan menghadapi gangguan kecil tanpa drama. Asuransi memberi Anda keberanian menghadapi kemungkinan terburuk tanpa menghancurkan masa depan keluarga. Yang satu menjaga hari ini, yang satu menjaga puluhan tahun ke depan. Dua-duanya perlu — dan kabar baiknya, keduanya bisa dibangun beriringan mulai bulan ini juga.
Mau saya bantu menghitung berapa dana darurat ideal dan proteksi yang proporsional untuk kondisi keuangan Anda saat ini? Satu sesi diskusi, gratis, tanpa kewajiban membeli apa pun.
WhatsApp: 08123385016
Syarat dan ketentuan mengacu pada Polis serta Ringkasan Informasi Produk dan Layanan (RIPLAY). PT Asuransi Jiwa Manulife Indonesia berizin dan diawasi oleh Otoritas Jasa Keuangan (OJK).
Butuh penjelasan lebih lanjut?
Konsultasikan kebutuhan proteksi dan perencanaan keuangan Anda dengan saya — gratis dan tanpa komitmen.
Chat WhatsApp Sekarang
Suryo Nugroho
Manulife Life Planner
Perencana keuangan dan agen asuransi Manulife di Malang yang membantu Anda memahami asuransi jiwa dan perencanaan keuangan dengan bahasa yang mudah.
Artikel Terkait
Mitos vs Fakta Asuransi yang Sering Bikin Salah Kaprah
Bongkar 7 mitos asuransi paling populer — dari "asuransi itu penipuan" sampai "sudah punya BPJS tidak perlu asuransi" —...
Asuransi Kesehatan untuk Orang Tua Lanjut Usia: Pilihan & Tips
Cara Baca Ilustrasi Polis Asuransi Agar Tidak Salah Paham
Rider Critical Illness: Apakah Perlu Ditambahkan ke Polis Anda?
Komentar (0)
Belum ada komentar. Jadilah yang pertama berkomentar!
Tulis Komentar
Komentar dimoderasi sebelum tampil.
Disclaimer: Artikel ini bersifat edukasi dan bukan rekomendasi produk. Keputusan finansial tetap menjadi tanggung jawab pembaca. PT Asuransi Jiwa Manulife Indonesia berizin dan diawasi OJK.