Asuransi
Cashless vs Reimbursement: Mana Sistem Klaim Asuransi Kesehatan yang Lebih Baik?
6 menit baca
Cashless vs Reimbursement: Mana Sistem Klaim Asuransi Kesehatan yang Lebih Baik?
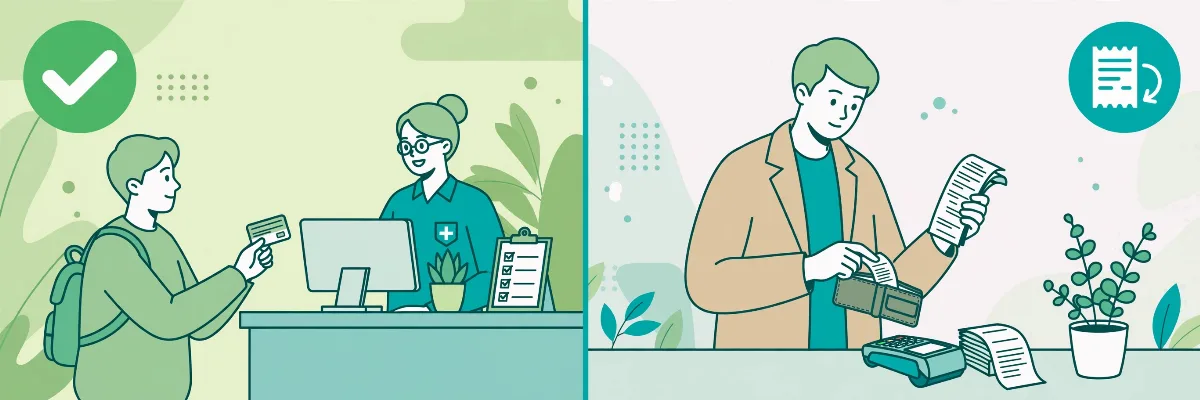
"Punya asuransi kesehatan itu enak, tinggal gesek kartu, beres." — Kalimat seperti ini sering Anda dengar, ya? Tapi benarkah semudah itu? Faktanya, tidak semua klaim asuransi kesehatan berjalan semulus itu. Ada dua sistem klaim yang perlu Anda pahami: cashless dan reimbursement. Keduanya sah, keduanya punya tempatnya masing-masing — tapi kalau Anda tidak paham perbedaannya, Anda bisa salah ekspektasi di saat paling genting: ketika Anda atau keluarga sedang sakit.
Jadi, mana yang lebih baik? Jawaban jujurnya: tergantung situasi dan gaya hidup Anda. Di artikel ini saya bedah tuntas cara kerja masing-masing, kelebihan dan kekurangannya, sampai tips praktis memilihnya. Di akhir, Anda bisa memutuskan sendiri sistem mana yang paling cocok untuk Anda.
Apa Itu Sistem Cashless?
Cashless adalah sistem klaim di mana Anda tidak perlu membayar biaya perawatan di muka. Alurnya seperti ini:
1. Anda datang ke rumah sakit rekanan (provider) perusahaan asuransi.
2. Anda menunjukkan kartu peserta asuransi (fisik atau digital).
3. Pihak rumah sakit menghubungi/mengajukan penjaminan ke perusahaan asuransi.
4. Setelah disetujui, Anda menjalani perawatan.
5. Saat pulang, tagihan diselesaikan langsung antara rumah sakit dan perusahaan asuransi.
Anda pulang tanpa keluar uang sepeser pun untuk biaya yang ditanggung (di luar biaya yang memang tidak ditanggung polis, kalau ada).
Kelebihan Cashless
- Tidak perlu dana talangan. Ini keunggulan terbesarnya. Biaya rawat inap bisa puluhan hingga ratusan juta rupiah — tidak semua orang punya dana tunai sebesar itu yang siap dicairkan kapan saja.
- Praktis saat darurat. Ketika kondisi panik — misalnya kecelakaan atau serangan mendadak — Anda tidak perlu memikirkan pembayaran dulu. Fokus pada perawatan.
- Proses administrasi diurus rumah sakit. Anda tidak perlu mengumpulkan kwitansi dan mengisi formulir klaim sendiri.
Kekurangan Cashless
- Hanya berlaku di rumah sakit rekanan. Kalau Anda berobat di rumah sakit yang tidak bekerja sama dengan perusahaan asuransi, fasilitas cashless tidak bisa dipakai.
- Butuh persetujuan penjaminan. Ada proses verifikasi antara rumah sakit dan asuransi. Dalam kondisi tertentu, proses ini bisa memakan waktu — meski untuk kasus darurat biasanya ada jalur cepat.
- Tidak semua kondisi langsung cashless sejak awal polis. Contohnya pada produk MiUltimate Health Care Manulife: fasilitas cashless tidak berlaku untuk penyakit kronis dan penyakit khusus dalam 2 tahun pertama kepesertaan. Ini ketentuan penting yang wajib Anda ketahui sejak awal agar tidak salah paham.
- Keterbatasan di luar wilayah rekanan. Bepergian ke daerah atau negara tanpa jaringan provider? Cashless tidak bisa diandalkan.
Apa Itu Sistem Reimbursement?
Reimbursement (ganti rugi) adalah sistem klaim di mana Anda membayar dulu biaya perawatan, lalu mengajukan penggantian ke perusahaan asuransi. Alurnya:
1. Anda berobat di rumah sakit mana pun (rekanan maupun bukan).
2. Anda membayar seluruh biaya perawatan.
3. Anda mengumpulkan dokumen: kwitansi, diagnosis dokter, rincian biaya, hasil lab, dll.
4. Anda mengajukan klaim ke perusahaan asuransi.
5. Setelah diverifikasi dan disetujui, dana penggantian ditransfer ke rekening Anda.
Kelebihan Reimbursement
- Bebas pilih rumah sakit. Tidak terikat jaringan rekanan. Anda bisa berobat di rumah sakit mana pun — termasuk di luar negeri atau di daerah yang tidak ada provider-nya — selama masih dalam wilayah pertanggungan polis Anda.
- Tidak tergantung proses penjaminan di muka. Tidak ada drama "menunggu persetujuan" saat Anda butuh tindakan cepat di rumah sakit non-rekanan.
- Tetap berjalan untuk semua kondisi yang ditanggung. Termasuk kondisi-kondisi yang belum bisa cashless di awal masa polis.
Kekurangan Reimbursement
- Butuh dana talangan besar. Ini tantangan utamanya. Anda harus siap mengeluarkan puluhan hingga ratusan juta rupiah dulu dari kantong sendiri.
- Repot administrasi. Mengumpulkan dokumen, mengisi formulir, mengajukan, menunggu verifikasi — semua butuh waktu dan ketelitian. Dokumen kurang lengkap = klaim tertunda atau ditolak.
- Waktu tunggu pencairan. Setelah dokumen lengkap dan disetujui, pencairan dana butuh waktu proses. Arus kas Anda "tertahan" selama periode ini.
- Ada batas waktu pengajuan. Umumnya klaim harus diajukan maksimal 30 hari sejak perawatan. Terlewat = berisiko ditolak.
Perbandingan Head-to-Head
- Dana talangan — Cashless: Tidak perlu. Reimbursement: Perlu, bisa sangat besar.
- Pilihan rumah sakit — Cashless: Terbatas pada rekanan. Reimbursement: Bebas, sesuai wilayah polis.
- Kepraktisan saat darurat — Cashless: Sangat praktis. Reimbursement: Tergantung kesiapan dana Anda.
- Administrasi — Cashless: Diurus rumah sakit. Reimbursement: Anda urus sendiri.
- Kecepatan akses perawatan — Cashless: Butuh persetujuan penjaminan. Reimbursement: Langsung, bayar dulu.
- Cocok untuk bepergian jauh — Cashless: Kurang, tergantung jaringan. Reimbursement: Sangat cocok.
Kapan Pakai yang Mana? Panduan Praktisnya
Tidak perlu memilih salah satu secara mutlak — nasabah yang cerdas justru memanfaatkan keduanya sesuai situasi. Ini panduannya:
Pakai CASHLESS ketika:
- Kondisi darurat dan Anda dibawa ke rumah sakit rekanan terdekat. Jangan pikir panjang soal biaya.
- Biaya perawatan diperkirakan besar (operasi, rawat inap lama) dan Anda tidak ingin menguras dana darurat.
- Anda berobat di kota besar dengan banyak pilihan rumah sakit rekanan.
Pakai REIMBURSEMENT ketika:
- Anda berobat di rumah sakit non-rekanan — misalnya RS langganan keluarga di kampung halaman.
- Anda bepergian ke luar kota/luar negeri dan fasilitas kesehatan terdekat bukan rekanan.
- Kondisinya termasuk kategori yang belum bisa cashless (misalnya penyakit khusus di 2 tahun pertama pada produk tertentu) — reimbursement tetap bisa diajukan selama ditanggung polis.
- Anda memang lebih nyaman dengan dokter/RS tertentu yang bukan rekanan.
Tips persiapan untuk kedua sistem:
1. Selalu simpan kartu peserta (atau versi digitalnya di HP) — untuk cashless.
2. Selalu minta dan simpan dokumen lengkap setiap kali berobat — kwitansi, diagnosis, rincian biaya, hasil lab — untuk jaga-jaga reimbursement.
3. Simpan daftar rumah sakit rekanan di HP Anda, supaya saat darurat tidak bingung mencari.
4. Punya dana darurat kesehatan tetap penting, meski Anda punya fasilitas cashless. Untuk biaya yang tidak ditanggung polis atau saat harus reimbursement, dana darurat adalah penyelamat arus kas Anda.
Contoh pada Produk Manulife Jalur Agency
Sebagai gambaran nyata, produk MiUltimate Health Care (MiUHC) dari Manulife Indonesia — produk jalur agency yang bisa saya bantu Anda miliki — mendukung kedua sistem klaim ini. Anda bisa menikmati kemudahan cashless di jaringan rumah sakit rekanan yang luas, sekaligus tetap punya opsi reimbursement saat berobat di luar jaringan atau untuk kondisi yang ketentuannya mengharuskan reimbursement (seperti penyakit kronis/penyakit khusus di 2 tahun pertama).
Fleksibilitas inilah yang menurut saya penting: produk yang baik bukan yang memaksa Anda ke satu sistem saja, melainkan yang memberi Anda pilihan sesuai situasi nyata di lapangan.
Kesimpulan: Jangan Pilih, Kuasai Keduanya
Jadi, cashless vs reimbursement — mana yang lebih baik? Jawabannya bukan salah satu, melainkan kemampuan Anda menggunakan keduanya di momen yang tepat. Cashless adalah senjata utama Anda untuk kondisi darurat dan biaya besar di rumah sakit rekanan. Reimbursement adalah jaring pengaman yang memberi Anda kebebasan penuh memilih tempat berobat.
Yang jauh lebih penting dari sekadar "sistem mana" adalah: apakah Anda memahami ketentuan polis Anda — masa tunggunya, pengecualiannya, wilayah pertanggungannya, dan batas waktu pengajuannya. Nasabah yang paham aturan mainnya hampir tidak pernah mengalami drama klaim.
Mau saya bantu bedah ketentuan klaim produk kesehatan yang Anda miliki sekarang, atau diskusi plan yang paling cocok dengan gaya hidup Anda? Chat saya di WhatsApp 08123385016 — gratis, santai, tanpa tekanan.
PT Asuransi Jiwa Manulife Indonesia berizin dan diawasi oleh Otoritas Jasa Keuangan (OJK).
Butuh penjelasan lebih lanjut?
Konsultasikan kebutuhan proteksi dan perencanaan keuangan Anda dengan saya — gratis dan tanpa komitmen.
Chat WhatsApp Sekarang
Suryo Nugroho
Manulife Life Planner
Perencana keuangan dan agen asuransi Manulife di Malang yang membantu Anda memahami asuransi jiwa dan perencanaan keuangan dengan bahasa yang mudah.
Artikel Terkait
Berapa Uang Pertanggungan Jiwa yang Ideal? Rumus Praktisnya
15 Okt 2026
6 menit baca
7 Penyebab Klaim Asuransi Kesehatan Ditolak & Cara Menghindarinya
14 Okt 2026
6 menit baca
Review Jujur MiUltimate Health Care Manulife: Manfaat, Premi, dan Kekurangannya
14 Okt 2026
6 menit baca
Warisan Properti Saja Tidak Cukup: Kenapa Keluarga Mapan Butuh "Dana Cair" untuk Ahli Waris
12 Okt 2026
6 menit baca
Komentar (0)
Belum ada komentar. Jadilah yang pertama berkomentar!
Tulis Komentar
Komentar dimoderasi sebelum tampil.
Disclaimer: Artikel ini bersifat edukasi dan bukan rekomendasi produk. Keputusan finansial tetap menjadi tanggung jawab pembaca. PT Asuransi Jiwa Manulife Indonesia berizin dan diawasi OJK.