Cara Memilih Asuransi Pendidikan untuk Anak
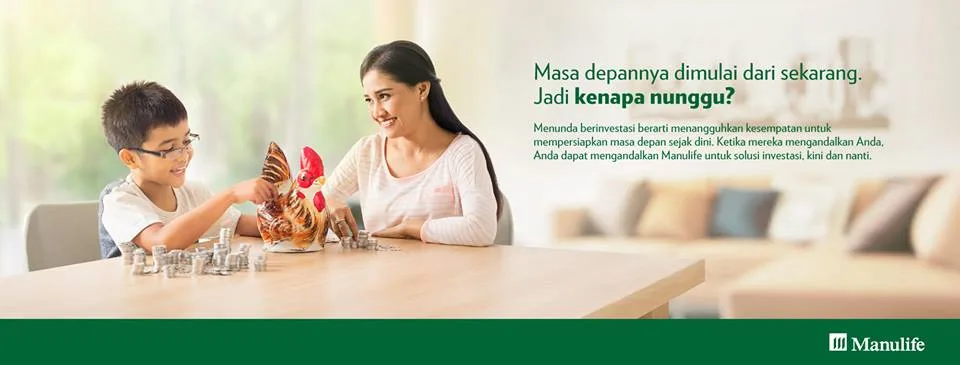
(Sumber image) – My Life Manulife
Perencanaan pendidikan untuk anak-anak bagi yang sudah berkeluarga sangat penting dimulai sejak anak masih kecil, karena setiap tahun biaya pendidikan akan semakin naik, disertai dengan inflasi. Jadi paling tidak sebagai orang tua yang baik kita harus sudah merencanakan tahapan pendidikan supaya nantinya anak-anak kita bisa menyelesaikan sekolahnya minimal bisa sampai sarjana S1.
Memang sekarang masih banyak tawaran beasiswa untuk pendidikan anak, dan itu tidak main-main lho ketika anak kita mendapatkan beasiswa pendidikan dan biasanya setelah lulus anak kita sudah mendapat pekerjaan dari pemberi beasiswa, dan itu momen berharga, tapi tetap dengan persyaratan utama biasanya anak kita harus berprestasi.
Di bank-bank swasta sekarang juga sudah menawarkan tabungan junior yang diperuntukkan untuk anak-anak mulai umur 1 tahun, dan dengan fasilitas bebas biaya administrasi jika mencapai nominal tertentu, tapi apakah itu cukup relevan dengan kenaikkan biaya pendidikan setiap tahun, jadi misal biaya masuk SD sekarang saja antara 8 juta – 15 juta, apakah 5 tahun lagi akan tetap harga segitu? jadi harus menabung berapa kita, untuk menjawab kebutuhan biaya pendidikan anak.
Memilih asuransi pendidikan untuk anak
Lalu cara apa yang tepat untuk merencanakan tabungan pendidikan anak? reksadana? boleh, investasi yang lain boleh-boleh saja, kembali lagi kepilihan setiap keluarga untuk merencanakan tahapan pendidikan anak. Disini saya menjelaskan cara memilih asuransi pendidikan untuk anak, dan cara ini sebenarnya adalah salah satu banyak cara untuk menjawab kebutuhan tersebut, alasan mendasar bagi saya kenapa investasi biaya pendidikan harus disertai dengan asuransi adalah kembali ke tingkat resiko, ketika kita menabung dan mendapat proteksi itu nilai yang berharga jadinya anak-anak kita akan terus melanjutkan sekolahnya ketika terjadi resiko dengan kita sebagai kepala rumah tangga.
Untuk memilih asuransi pendidikan untuk anak, saya mempunyai rumus demikian, kita harus mengetahui faktor inflasinya dahulu, ketika kita merencanakan anak kita misal ingin masuk ke sekolah kedokteran di Indonesia sekarang menurut data www.hotcourse.co.id dengan kurs per 24 april 2016 biaya masuk kedokteran sebesar 300 juta. Usia masuk universitas (dikurangi) dengan usia anak yang sekarang, jadi masuk kuliah katakanlah usia 18 tahun – (usia anak sekarang) 5 tahun berarti kurang 13 tahun lagi anak kita akan kuliah, bagaimana kita bisa menabung selama 13 tahun kedepan dengan biaya masuk kedokteran 300 juta di 13 tahun kedepan (harus dihitung dengan faktor inflasi 13 tahun kemudian). Katakanlah inflasi 10% maka faktor pengalinya di 13 tahun lagi 3.45 (ada tabel inflasi). 300 juta X 3.45 maka 13 tahun lagi biaya masuk ke kedokteran menjadi 1,035 M. kita bulatkan saja 1M. Di tahun ini kita sudah menyiapkan dana berapa jika ada 1M (dikurangi) dengan dana yang sudah ada, jika belum ada bagaimana caranya supaya dalam 13 tahun kita sudah mempunyai dana pendidikan sebesar 1 M?
Barulah nanti akan menentukan premi berapa yang harus kita sisihkan setiap bulannya sehingga dalam 13 tahun kedepan kita bisa memenuhi biaya pendidikan tersebut. Yang paling penting adalah ketika menabung biaya pendidikan harus ada proteksi dari kita sebagai orang tua yang disebut sebagai Payor Benefit, dan juga paling tidak harus ada asuransi jiwa dalam hal ini Uang Pertanggungan, kenapa jika terjadi resiko di tengah jalan anak kita akan terus bisa sekolah sampai tamat kuliah.
Untuk bertanya lebih detail silakan komen dibawah ini atau bisa langsung dengan WA / email saya. Saya akan menjelaskan sesuai dengan profil anda.
#JadiAndalan, #KenapaNunggu, #Mlifeprenuer
Butuh penjelasan lebih lanjut?
Konsultasikan kebutuhan proteksi dan perencanaan keuangan Anda dengan saya — gratis dan tanpa komitmen.
Chat WhatsApp Sekarang
Suryo Nugroho
Manulife Life Planner
Perencana keuangan dan agen asuransi Manulife di Malang yang membantu Anda memahami asuransi jiwa dan perencanaan keuangan dengan bahasa yang mudah.
Artikel Terkait
Dana Darurat vs Asuransi: Beda Fungsi, Dua-duanya Perlu
Mitos vs Fakta Asuransi yang Sering Bikin Salah Kaprah
Bongkar 7 mitos asuransi paling populer — dari "asuransi itu penipuan" sampai "sudah punya BPJS tidak perlu asuransi" —...
Asuransi Kesehatan untuk Orang Tua Lanjut Usia: Pilihan & Tips
Cara Baca Ilustrasi Polis Asuransi Agar Tidak Salah Paham
Komentar (0)
Belum ada komentar. Jadilah yang pertama berkomentar!
Tulis Komentar
Komentar dimoderasi sebelum tampil.
Disclaimer: Artikel ini bersifat edukasi dan bukan rekomendasi produk. Keputusan finansial tetap menjadi tanggung jawab pembaca. PT Asuransi Jiwa Manulife Indonesia berizin dan diawasi OJK.