Asuransi Kesehatan untuk Orang Tua Lanjut Usia: Pilihan & Tips
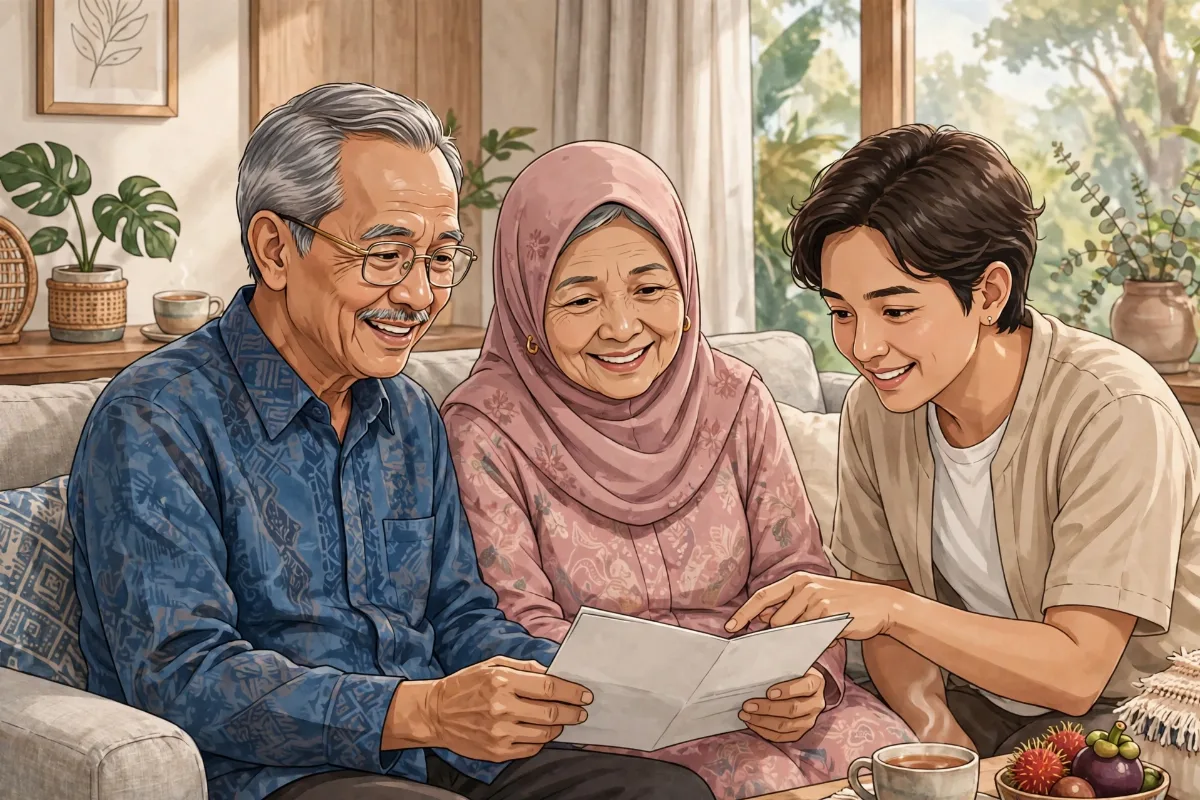
Kapan terakhir kali Anda khawatir soal kesehatan orang tua Anda? Mungkin saat ayah Anda mulai sering mengeluh nyeri dada. Atau saat ibu Anda harus kontrol rutin ke dokter spesialis setiap bulan. Di titik itulah banyak anak — yang sudah mapan dan ingin berbakti — mulai bertanya: "Bisakah saya membelikan asuransi kesehatan untuk orang tua saya?"
Pertanyaan yang mulia. Tapi jawabannya tidak sesederhana "ya, tinggal beli". Proteksi kesehatan untuk lansia punya tantangan tersendiri — dan artikel ini akan membahasnya dengan jujur: apa tantangannya, bagaimana strateginya, dan apa alternatifnya kalau pintu asuransi baru sudah tertutup.
Tantangan #1: Batasan Usia Masuk
Setiap produk asuransi kesehatan menetapkan usia masuk maksimal — batas usia tertua seseorang saat pertama kali mendaftar. Angka ini bervariasi antar produk, umumnya berkisar antara 60 hingga 70 tahun, dengan sebagian produk yang masih menerima hingga usia lebih tinggi dengan syarat tertentu.
Artinya: waktu adalah musuh terbesar di sini. Orang tua berusia 58 tahun punya pilihan jauh lebih banyak daripada yang berusia 68 tahun. Setiap tahun yang berlalu, pintunya menyempit — bukan karena perusahaan asuransi jahat, tapi karena risiko kesehatan memang naik tajam seiring usia, dan premi harus mencerminkan risiko itu.
Pelajaran untuk Anda yang orang tuanya masih di bawah 60: jangan tunggu sampai sakit dulu baru mencari asuransi. Asuransi dibeli dengan kesehatan, bukan dengan kebutuhan.
Tantangan #2: Premi yang Jauh Lebih Tinggi
Ini fakta yang harus diterima dengan lapang dada: premi asuransi kesehatan untuk lansia bisa berkali-kali lipat dibanding premi untuk usia 30-an. Bukan karena "dimahalin", melainkan karena secara statistik, frekuensi dan biaya klaim kelompok usia lanjut memang jauh lebih tinggi.
Sebagai ilustrasi — ini sekadar contoh simulasi untuk menggambarkan pola, bukan angka premi produk tertentu — seseorang berusia 35 tahun mungkin membayar premi tahunan sebesar X untuk limit manfaat tertentu, sementara orang berusia 65 tahun bisa membayar 4–6 kali lipat untuk limit yang sama. Polanya konsisten di seluruh industri: semakin tua, semakin mahal.
Implikasinya: siapkan anggaran khusus. Kalau Anda berniat membelikan untuk orang tua, hitung sebagai pos pengeluaran tahunan jangka panjang — bukan pembelian sekali jalan. Dan bandingkan dengan alternatif: berapa rata-rata biaya rawat inap setahun untuk kondisi orang tua Anda? Seringkali premi tahunan masih jauh lebih murah daripada satu kali rawat inap privat.
Tantangan #3: Pre-Existing Condition (Kondisi yang Sudah Ada)
Ini tantangan yang paling sering menggagalkan rencana. Pre-existing condition adalah penyakit atau kondisi kesehatan yang sudah ada sebelum polis diterbitkan — hipertensi, diabetes, kolesterol tinggi, riwayat jantung, dan sejenisnya.
Perusahaan asuransi menyikapinya dengan tiga kemungkinan:
1. Dikecualikan — penyakit tersebut tidak ditanggung, tapi penyakit lain tetap ditanggung. Ini skenario paling umum dan masih masuk akal.
2. Diterima dengan premi tambahan (loading) — ditanggung, tapi preminya dinaikkan.
3. Ditolak — untuk kondisi yang terlalu berisiko, pengajuan bisa ditolak seluruhnya.
Yang krusial: jujurlah saat pengisian data kesehatan. Menyembunyikan riwayat penyakit agar "lolos" adalah jebakan — ketika klaim diajukan untuk kondisi yang ternyata pre-existing dan tidak dideklarasikan, klaim bisa ditolak dan polis bisa dibatalkan. Kejujuran di awal melindungi Anda di akhir.
Tips Memilih Produk untuk Orang Tua
Kalau orang tua Anda masih memenuhi syarat usia dan kesehatan, berikut panduan memilihnya:
1. Prioritaskan limit manfaat tahunan yang realistis. Untuk lansia, biaya perawatan cenderung besar — pilih limit yang cukup untuk skenario rawat inap beberapa kali setahun di rumah sakit pilihan Anda. Limit yang terlalu kecil membuat polis terasa "percuma" saat benar-benar dibutuhkan.
2. Perhatikan jaringan rumah sakit. Pastikan rumah sakit langganan orang tua Anda — tempat dokter spesialisnya praktik — masuk dalam jaringan provider. Jangan sampai saat darurat malah ribet urusan administrasi.
3. Cek sistem klaimnya: cashless atau reimbursement? Untuk lansia, cashless (gesek kartu, langsung ditanggung) jauh lebih praktis daripada reimbursement (bayar dulu, klaim kemudian) — orang tua tidak perlu menyiapkan dana talangan puluhan juta.
4. Pahami masa tunggu untuk penyakit tertentu. Sebagian besar polis menerapkan masa tunggu — misalnya 12 bulan untuk penyakit tertentu yang tercantum. Artinya proteksi penuh tidak langsung aktif hari pertama. Rencanakan dengan kesadaran ini.
5. Tanyakan sampai usia berapa polis bisa diperpanjang. Sama pentingnya dengan usia masuk adalah usia pertanggungan maksimal — sampai kapan polis bisa terus diperpanjang. Pilih produk yang memberi kepastian perpanjangan jangka panjang, karena di usia 75 Anda tidak mau disuruh cari asuransi baru lagi.
6. Libatkan orang tua dalam keputusan. Jangan belikan diam-diam lalu sodorkan tagihan premi. Orang tua perlu paham manfaatnya, tahu cara pakai kartunya, dan — yang sering terlupakan — tahu nomor telepon darurat klaimnya.
Kalau Sudah Tidak Bisa Ikut Asuransi Baru, Apa Alternatifnya?
Jujur saja: ada titik di mana asuransi kesehatan swasta baru memang sudah tidak realistis — usia terlalu tua, kondisi kesehatan terlalu kompleks, atau premi sudah tidak masuk akal. Kalau Anda di posisi ini, jangan putus asa. Ada strategi lapisannya:
BPJS Kesehatan sebagai fondasi. Ini wajib hukumnya — pastikan orang tua Anda terdaftar dan iurannya lancar. BPJS menanggung spektrum layanan yang luas termasuk penyakit katastropik. Kekurangannya (antrean, kelas perawatan, keterbatasan obat tertentu) nyata — tapi sebagai jaring pengaman dasar, ia tak tergantikan. Fondasi dulu, baru pelengkap.
Dana kesehatan khusus (self-insurance). Bentuk "asuransi versi sendiri": sisihkan dana khusus di rekening terpisah — misalnya setara 2–3 kali estimasi biaya rawat inap tahunan — yang hanya dipakai untuk kesehatan orang tua. Disiplin memisahkannya dari dana lain adalah kuncinya. Ini bukan pengganti asuransi yang sempurna, tapi jauh lebih baik daripada tidak menyiapkan apa-apa.
Asuransi untuk diri Anda sendiri — sekarang. Ini nasihat yang paling penting di artikel ini. Kalau Anda hari ini berusia 30–40 tahun dan menyaksikan sulitnya mengasuransikan orang tua, itulah cermin masa depan Anda. Membeli proteksi kesehatan saat Anda masih muda, sehat, dan preminya murah adalah cara memastikan anak Anda 30 tahun dari sekarang tidak mengalami dilema yang sama. Rantai ini bisa diputus — mulai dari Anda.
Perencanaan Warisan: Sudut yang Jarang Dibahas
Untuk keluarga dengan aset — properti, bisnis, investasi — kesehatan orang tua yang memburuk bukan cuma soal biaya berobat. Ini soal likuiditas warisan. Saya sering melihat skenario menyedihkan: orang tua sakit berkepanjangan, biaya perawatan menggerogoti tabungan, lalu aset terpaksa dijual terburu-buru di bawah harga pasar untuk menutup biaya. Warisan yang seharusnya utuh menyusut sebelum sempat dibagi.
Proteksi kesehatan yang memadai untuk orang tua — atau dana kesehatan yang disiapkan sejak dini — sebenarnya adalah proteksi warisan. Ia memastikan biaya sakit tidak "memakan" aset keluarga. Bagi Anda yang merencanakan estate dengan serius, pos ini layak masuk dalam blueprint warisan, berdampingan dengan asuransi jiwa dan surat wasiat.
Empati Dulu, Baru Angka
Menutup artikel ini, satu hal yang ingin saya sampaikan di luar teknis: mengurus proteksi kesehatan orang tua adalah salah satu bentuk bakti yang paling nyata. Bukan sekadar soal uang — tapi soal memastikan bahwa di masa paling rentan dalam hidup mereka, yang mereka pikirkan hanyalah sembuh, bukan biaya.
Mulailah percakapannya hari ini. Tanyakan kabar kesehatan mereka. Cari tahu usia dan kondisi mereka terhadap syarat produk yang ada. Dan kalau waktunya sudah lewat untuk mereka — pastikan tidak lewat untuk Anda sendiri.
Mau saya bantu petakan pilihan proteksi kesehatan yang masih terbuka untuk orang tua Anda — atau justru merancang proteksi untuk diri Anda sendiri selagi pintunya masih lebar? Ceritakan situasinya, kita cari jalan terbaiknya bersama. Gratis, tanpa tekanan.
WhatsApp: 08123385016
Syarat dan ketentuan mengacu pada Polis serta Ringkasan Informasi Produk dan Layanan (RIPLAY). PT Asuransi Jiwa Manulife Indonesia berizin dan diawasi oleh Otoritas Jasa Keuangan (OJK).
Butuh penjelasan lebih lanjut?
Konsultasikan kebutuhan proteksi dan perencanaan keuangan Anda dengan saya — gratis dan tanpa komitmen.
Chat WhatsApp Sekarang
Suryo Nugroho
Manulife Life Planner
Perencana keuangan dan agen asuransi Manulife di Malang yang membantu Anda memahami asuransi jiwa dan perencanaan keuangan dengan bahasa yang mudah.
Artikel Terkait
Cara Baca Ilustrasi Polis Asuransi Agar Tidak Salah Paham
18 Okt 2026
6 menit baca
Rider Critical Illness: Apakah Perlu Ditambahkan ke Polis Anda?
18 Okt 2026
6 menit baca
Asuransi Jiwa untuk Tulang Punggung Keluarga: Panduan Lengkap
17 Okt 2026
6 menit baca
Manulife Perlindungan Syariah FLEXI: Cara Kerja, Manfaat, dan Ilustrasi
17 Okt 2026
6 menit baca
Komentar (0)
Belum ada komentar. Jadilah yang pertama berkomentar!
Tulis Komentar
Komentar dimoderasi sebelum tampil.
Disclaimer: Artikel ini bersifat edukasi dan bukan rekomendasi produk. Keputusan finansial tetap menjadi tanggung jawab pembaca. PT Asuransi Jiwa Manulife Indonesia berizin dan diawasi OJK.