Asuransi
Asuransi Kesehatan Cashless: Daftar RS Rekanan & Cara Pakainya
6 menit baca
#asuransi kesehatan
#cashless
#RS rekanan
#klaim kesehatan
Pernahkah Anda bayangkan skenario ini: tengah malam, anggota keluarga harus dilarikan ke UGD. Di tengah kepanikan, Anda malah disibukkan mencari uang muka puluhan juta rupiah untuk deposit rumah sakit — padahal Anda sudah bertahun-tahun membayar premi asuransi kesehatan.
Kedengarannya ironis, kan? Anda bayar premi supaya tenang, tapi saat butuh malah tetap harus keluar uang dulu. Nah, kabar baiknya: ada fasilitas yang membuat skenario panik itu tidak perlu terjadi — namanya fasilitas cashless.
Di artikel ini saya bahas tuntas: apa itu asuransi kesehatan cashless, bedanya dengan reimbursement, cara pakainya di rumah sakit rekanan, plus tips supaya klaim Anda berjalan mulus.
Cashless vs Reimbursement: Apa Bedanya?
Sederhananya begini. Ada dua cara perusahaan asuransi membayar tagihan rumah sakit Anda:
1. Reimbursement (ganti rugi). Anda bayar dulu seluruh biaya rumah sakit dari kantong sendiri, lalu kumpulkan kwitansi dan dokumennya, ajukan klaim ke asuransi, dan tunggu penggantian. Cocok kalau Anda disiplin menyimpan dokumen — tapi butuh dana talangan yang tidak sedikit. Untuk operasi besar, Anda bisa harus menyiapkan dana talangan puluhan hingga ratusan juta rupiah.
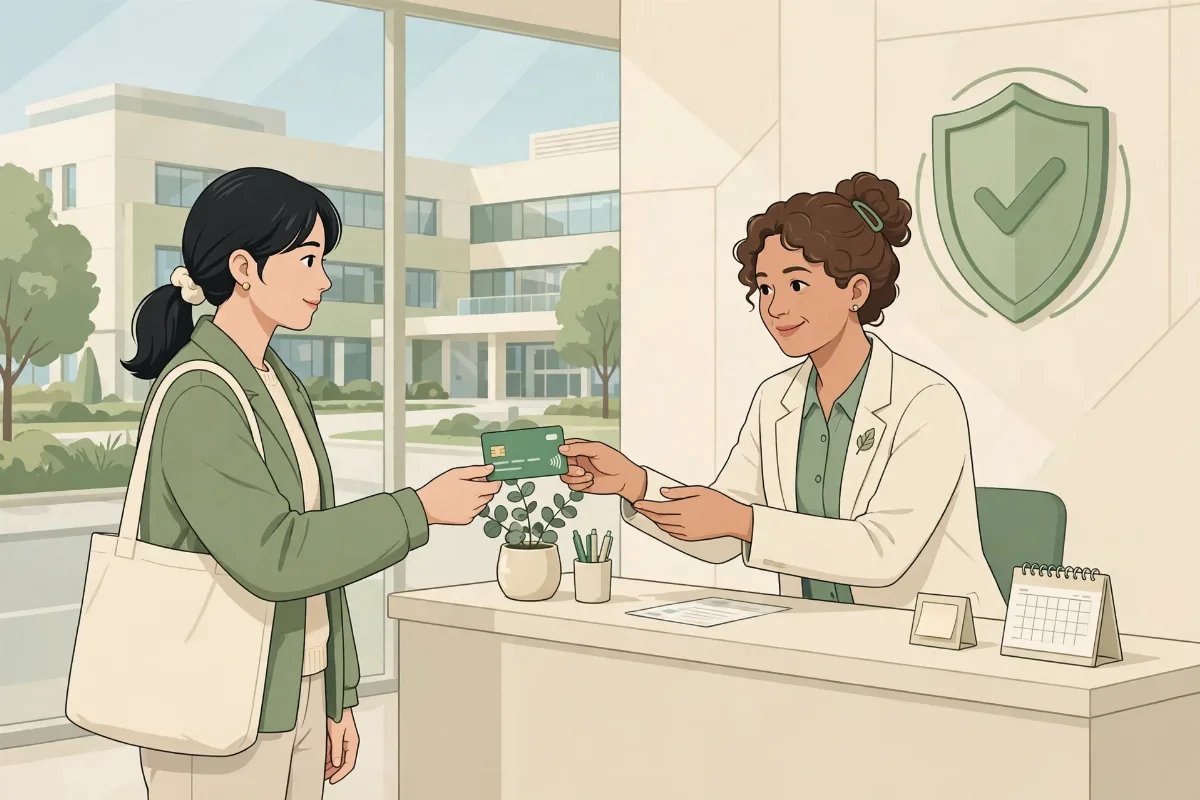
2. Cashless (tanpa tunai). Anda tidak perlu membayar di muka. Rumah sakit langsung menagih ke perusahaan asuransi. Anda cukup menunjukkan kartu peserta (atau identitas digital), mengisi formulir yang diperlukan, dan fokus pada kesembuhan — urusan tagihan diselesaikan langsung antara rumah sakit dan asuransi.
Untuk keluarga mapan yang menghargai ketenangan dan efisiensi waktu, cashless jelas jauh lebih nyaman. Tidak ada dana talangan, tidak ada tumpukan kwitansi, tidak ada masa tunggu penggantian. Anda masuk rumah sakit, Anda keluar rumah sakit — selesai.
Tapi ingat satu hal penting: cashless hanya berlaku di rumah sakit rekanan (provider). Di luar jaringan rekanan, Anda tetap bisa berobat — biasanya dengan skema reimbursement. Jadi memahami jaringan rekanan adalah kunci memaksimalkan fasilitas ini.
Apa Itu RS Rekanan dan Bagaimana Cara Kerjanya?
RS rekanan adalah rumah sakit yang sudah menjalin kerja sama dengan perusahaan asuransi. Kerjasamanya mencakup sistem penagihan langsung: rumah sakit bisa mengirim tagihan ke asuransi dan menerima jaminan pembayaran, sehingga pasien peserta tidak perlu membayar di muka.
Alurnya kurang lebih seperti ini:
1. Anda datang ke RS rekanan — bisa rawat jalan (sesuai ketentuan plan) atau rawat inap/UGD.
2. Tunjukkan kartu peserta asuransi di bagian pendaftaran/admisi. Petugas akan memverifikasi keaslian dan status polis Anda — biasanya polis harus aktif dan premi tidak menunggak.
3. Rumah sakit mengajukan jaminan (guarantee letter) ke perusahaan asuransi atau third party administrator (TPA) yang ditunjuk.
4. Asuransi menyetujui jaminan sesuai manfaat polis Anda — misalnya limit kamar, limit tahunan, dan pengecualian yang berlaku.
5. Anda menjalani perawatan. Tagihan berjalan, dan rumah sakit menyelesaikannya langsung dengan asuransi.
6. Saat pulang, Anda hanya membayar selisih (jika ada) — misalnya biaya di luar manfaat polis, naik kelas kamar melebihi hak, atau obat-obatan yang tidak ditanggung.
Satu hal yang perlu dipahami dengan jujur: cashless bukan berarti "semua gratis tanpa batas". Manfaatnya tetap mengikuti polis — limit tahunan, limit per penyakit, masa tunggu, dan daftar pengecualian tetap berlaku. Cashless hanya mengubah cara bayarnya, bukan besar manfaatnya.
Cara Pakai Kartu di RS Rekanan: Langkah Praktis
Biar tidak bingung saat keadaan darurat, hafalkan langkah praktis ini:
Sebelum ke rumah sakit:
- Pastikan polis Anda aktif dan premi sudah dibayar. Polis yang menunggak premi biasanya tidak bisa dipakai cashless.
- Cek apakah rumah sakit tujuan termasuk RS rekanan. Minta daftar terbarunya ke agen Anda — daftar rekanan bisa berubah sewaktu-waktu.
- Bawa kartu peserta asuransi dan kartu identitas (KTP). Sebagian perusahaan asuransi kini juga menyediakan kartu digital di aplikasi.
Saat tiba di rumah sakit:
- Sampaikan ke petugas pendaftaran bahwa Anda peserta asuransi (sebutkan nama perusahaan asuransinya) dan ingin memakai fasilitas cashless.
- Isi formulir yang diminta dan serahkan kartu peserta untuk diverifikasi.
- Tanyakan sejak awal: kelas kamar apa yang sesuai hak manfaat Anda, dan apa saja yang kemungkinan menjadi selisih bayar. Lebih baik tahu di awal daripada kaget di akhir.
Selama perawatan:
- Simpan semua tanda terima tambahan yang Anda bayar sendiri (misalnya obat di luar tanggungan).
- Kalau ada tindakan medis besar yang direncanakan, tanyakan ke bagian admisi apakah sudah tercakup dalam jaminan yang disetujui.
Saat pulang:
- Periksa rincian tagihan. Pastikan selisih yang diminta sesuai dengan penjelasan di awal.
- Minta salinan dokumen perawatan untuk arsip pribadi Anda.
Tips Supaya Klaim Cashless Berjalan Lancar
Dari pengalaman mendampingi banyak nasabah, ini hal-hal yang paling sering bikin klaim cashless tersendat — dan cara menghindarinya:
1. Jangan menunggu darurat untuk kenal polis Anda. Baca ringkasan manfaat: berapa limit tahunan, limit kamar per hari, apakah ada deductible (risiko sendiri) atau co-payment. Nasabah yang paham polisnya jarang kaget.
2. Perhatikan masa tunggu. Penyakit tertentu (misalnya yang sudah ada sebelum polis — pre-existing condition) biasanya punya masa tunggu, umumnya 12 bulan. Klaim untuk kondisi tersebut sebelum masa tunggu berakhir hampir pasti ditolak — bukan karena asuransinya "nakal", tapi karena memang ketentuannya begitu.
3. Jujur saat pengajuan polis. Ini krusial. Ketidakjujuran soal riwayat kesehatan saat pengisian SPAJ (Surat Permintaan Asuransi Jiwa/Kesehatan) adalah penyebab klaim ditolak yang paling sering — dan paling bisa dihindari. Isi dengan lengkap dan benar sejak awal.
4. Simpan kontak agen dan layanan pelanggan asuransi di HP Anda. Saat admisi rumah sakit butuh konfirmasi cepat, satu telepon ke agen yang responsif bisa mempercepat proses jaminan secara signifikan.
5. Untuk rencana operasi, lakukan pra-otorisasi. Kalau operasinya sudah terjadwal (bukan darurat), hubungi asuransi atau agen Anda beberapa hari sebelumnya. Dengan pra-otorisasi, jaminan sudah siap sebelum Anda masuk rumah sakit — proses admisi jadi jauh lebih cepat.
Contoh Produknya: Asuransi Kesehatan Jalur Agency
Untuk Anda yang mencari perlindungan kesehatan dengan fasilitas cashless, Manulife memiliki produk asuransi kesehatan jalur keagenan — salah satunya MiUltimate Health Care, produk asuransi kesehatan yang menyediakan manfaat rawat inap dan pembedahan dengan sistem pembayaran cashless di jaringan rumah sakit rekanan.
Yang perlu Anda catat dengan jujur: MiUltimate Health Care hanya tersedia dalam mata uang Rupiah (IDR). Jadi kalau Anda mencari perlindungan kesehatan dalam US Dollar, produk ini bukan jawabannya — dan saya tidak akan mengklaim sebaliknya.
Seperti semua produk asuransi kesehatan, manfaat pastinya — termasuk jaringan RS rekanan, limit manfaat, masa tunggu, dan pengecualian — mengacu pada polis dan Ringkasan Informasi Produk dan Layanan (RIPLAY) masing-masing. Jangan membeli hanya karena brosur terlihat menarik; pahami dulu isi polisnya, atau minta agen Anda menjelaskannya baris per baris.
Penutup: Tenang Itu Disiapkan, Bukan Diharapkan
Fasilitas cashless adalah salah satu alasan terkuat kenapa orang membeli asuransi kesehatan: supaya di saat paling genting, yang Anda pikirkan hanyalah kesembuhan — bukan deposit rumah sakit. Tapi fasilitas sebaik apa pun hanya berguna kalau Anda paham cara pakainya sebelum membutuhkannya.
Kalau Anda belum punya perlindungan kesehatan, atau sudah punya tapi tidak yakin apakah fasilitas cashless-nya sudah optimal, mari kita diskusikan. Saya bantu bedah kebutuhan dan pilihan produknya — gratis, tanpa komitmen.
Konsultasi gratis via WhatsApp: 08123385016
Syarat dan ketentuan mengacu pada Polis serta Ringkasan Informasi Produk dan Layanan (RIPLAY). PT Asuransi Jiwa Manulife Indonesia berizin dan diawasi oleh Otoritas Jasa Keuangan (OJK).
Butuh penjelasan lebih lanjut?
Konsultasikan kebutuhan proteksi dan perencanaan keuangan Anda dengan saya — gratis dan tanpa komitmen.
Chat WhatsApp Sekarang
Suryo Nugroho
Manulife Life Planner
Perencana keuangan dan agen asuransi Manulife di Malang yang membantu Anda memahami asuransi jiwa dan perencanaan keuangan dengan bahasa yang mudah.
Artikel Terkait
Premi Hangus vs Premi Kembali: Pahami Dulu Sebelum Beli
23 Okt 2026
6 menit baca
Cara Menyiapkan Warisan Tanpa Sengketa Keluarga
22 Okt 2026
6 menit baca
MiPrecious Manulife: Proteksi Jiwa + Warisan dalam US Dollar
22 Okt 2026
6 menit baca

5 Kesalahan Fatal Saat Beli Asuransi Pertama Kali
21 Okt 2026
6 menit baca
Komentar (0)
Belum ada komentar. Jadilah yang pertama berkomentar!
Tulis Komentar
Komentar dimoderasi sebelum tampil.
Disclaimer: Artikel ini bersifat edukasi dan bukan rekomendasi produk. Keputusan finansial tetap menjadi tanggung jawab pembaca. PT Asuransi Jiwa Manulife Indonesia berizin dan diawasi OJK.